ポッドキャスト番組「投信フリーク」第12回は、『#12「同じ顔をした下落は2回としてなかった…」37年日本株マーケットを見続けたファンドマネジャーの金言』。
MCはファンドアナリスト海老澤界氏、ゲストに三菱UFJアセットマネジメント 株式運用部 エグゼクティブファンドマネジャー 小島直人氏を迎えてトークが展開されました(収録は7月10日)。
そんな#12の中から、本稿では『平成バブル崩壊で痛感したこと』に関するお二人のトークを一部抜粋・再編集してお届けします。
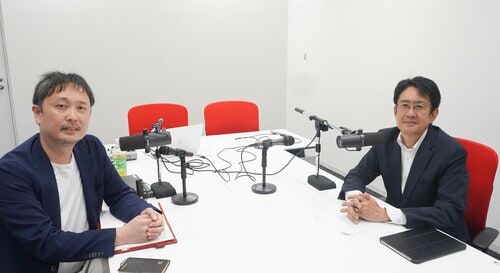
ゲスト:小島直人氏(三菱UFJアセットマネジメント 株式運用部 エグゼクティブファンドマネジャー)
1990年、山一證券入社、山一證券投資信託委託 委託調査部配属。素材業種等を中心にアナリスト業務に従事した後、ファンドマネジャー業務を担当。2005年三菱UFJ投信(現 三菱UFJアセットマネジメント)設立以降も国内株式の調査・運用を一貫して担当。2007年以降は国内株式アクティブ運用を中心にファンド運用業務を行う。2016年より日本株35を担当。
MC:海老澤 界氏(松井証券 シニアファンドアナリスト)
長年、投資信託について運用、販売、マーケティングなど多面的にウォッチ。投信アワードの企画・選定にもかかわる。
バブル期に登場した指標「Qレシオ」とは…
MCの海老澤 界氏(以下、E):小島さんが山一證券に入社された1990年は日本がまだ元気で、世界の中での存在感も今よりあったと思います。その頃って、研修の内容はどんな内容だったのでしょうか?
ゲスト 小島直人氏(以下、K):証券界の“いろは”から、外務員のあり方、あと「株、債券とは」といったことを1カ月かけて勉強しましたね。
E:その中で「今となっては教えられていない」という知識はあったのですか?
K:いかんせん37年前なので、その時のことで覚えていることの方が少ないかもしれませんが……当時、株で流行ったのが「ウォーターフロント関連」でした。東京湾アクアラインの計画があった頃で、房総とか京浜工業地帯といったあたり一帯がウォーターフロントバブルと言われていました。それを正当化するために「Qレシオ」というバリュエーション指標が登場しました。今思うと、物色のテーマ、株価指標、いわゆるバリュエーションの尺度は(その時々で)いろいろ変わるものだと思うのですが、そのときはウォーターフロント関連の株が非常に上がったんですよね。
そこで海老澤さん、問題です! 「Qレシオ」というのはどういうバリュエーション指標でしょうか?
E:聞いたことはあるんです。PBR(株価純資産倍率)のようなものですか? 企業が持っている時価、資産、土地を入れるとテレビで見た記憶があります。
K:すごいです、100点満点中95点です! PBRのBPS(1株あたり純資産)に相当する部分の純資産を、簿価ではなく含み益で計算するのがQレシオです。土地の値段や株価が上がると純資産が膨らむので、その純資産の膨らんだ実質資産から見るとその企業は割安だと評価されて、割安ならさらに株価は上がるのでは? と、またどんどん株価が上がっていく……。
良いたとえが思い浮かばないですが、雪だるま式に株価がどんどん上がっている感じなんですよね。
ただやっぱりそれってサステナブルじゃない。当然バブルが崩壊しますと含み益は一転して損失に変わりますので、関連銘柄というのは大きく値を下げました。
そこで痛感したのは、含み益というのはあくまで外部環境に依存した価値で、持続的な企業価値の源泉にはならないということです。企業価値を生む源泉は何だろうという本質、調査部に配属でしたので、本質を見極める姿勢は変えてはいけないということをまず、当時のバブル相場で習いました。
バブルで得た教訓から、現在の投資哲学に活かされていることは
E:株式投資とは何かというと、将来の企業価値が現在の企業価値に比べてどうかが本質であって。でもいったんその本質が度外視されたバブルを経験して、それが必要だと分かる、ということですね。バブルが崩壊したとき、記憶に残っているエピソードはありますか。
K:「記憶に残る」を「学び」と捉えますと、30年以上この仕事をして、バブルやショックをいろいろ経験した中で改めて思うのは、同じ顔をした下落というのは2回としてなかった、ということです。
平成バブルの崩壊は信用収縮、ITバブルはバリュエーション崩壊だったと考えます。リーマンショックはクレジット、あとコロナショックは外生のショックだったと思います。ここまでは、共通点はないということなんですけど、あえて共通していることを挙げるなら、バブルとショックの後は毎回“主役”が入れ替わる点だと思います。
ITバブルの後は中国経済が台頭したので、素材や資源の株が上がりました。リーマンショックの後はスマートフォン関連の銘柄が台頭。コロナの後は巣ごもり消費のアニメ、ゲーム株等、それが今のIT関連銘柄につながり、ずっと場をリードしたということで、バブルを駆け上がる前と後の回復局面では主役が変わるということが学びだと思っています。
こうした経験を踏まえて、私が運用しているファンド、三菱UFJ 日本株オープン「35」では3つのメガトレンド「デジタル化」「脱炭素」「人口の高齢化」を不可逆的なものだと捉え、これを起点に市場よりも先に次の主役となるダイヤの原石を見つけることをミッションとしているのです。
――そしてトークは運用するファンドのチームワークや価値観の共有、後進の育成といったテーマへ。また、終盤での「週末の過ごし方」も必聴です。ぜひSpotifyなど音声プラットフォームから全編通してお聴きください。




 人気の特集・連載