finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
資産運用の常識を疑え

第4回 アクティブファンド投資の常識を疑え!(その2)
アクティブファンドの運用実績はインデックスファンドに劣る?

篠原 滋
篠原 滋
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
2024.11.29
会員限定
第4回 アクティブファンド投資の常識を疑え!(その2)<br />アクティブファンドの運用実績はインデックスファンドに劣る?

「資産運用の常識」はどこまで信頼できるのか? お金の育て方 代表取締役/資産運用ナビゲーターの篠原滋氏が、テーマごとにその真偽を検証し分かりやすく解説します。

前回に引き続き、今回もアクティブファンド投資に関する「常識」を疑います。

【アクティブファンド投資の常識②】
アクティブファンドの運用実績はインデックスファンドに劣る?

アクティブファンド(以下、「アクティブF」)投資で幅広く信じられている「常識」のひとつが、「アクティブファンドの運用実績はインデックスファンド(以下、「インデックスF」)に劣る」というものです。この「常識」が最近のインデックスF人気を支える最大の要因と考えられます。理由としては高いアクティブFの信託報酬などのコストとそれに見合わない運用力が挙げられるようです。

この「常識」は正しいと考えても良いでしょうか?

今回は、アクティブFのリターンとインデックスFのリターンをできるだけ客観的に比較してみます。まず初めに直近の日本株ファンドにおける状況を確認しますが、測定期間やタイミング、投資対象を変えての比較も試みます。

ただし、アクティブFのリターンは運用の成否によってファンド間で大きく差がつくため、評価機関が算出するアクティブFの平均リターン(*)で比較します。またインデックスFに投資してもその指数通りのリターンは得られず、少なくともコスト分は少額といえども指数のリターンを下回るため、インデックスFについても評価機関が算出する平均リターン(*)を使って検証します。

(*)平均リターン:使用したデータの詳細は、各図の脚注参照

まず初めに直近の日本株ファンド(以下、「日本株F」)で比較します。

(1)直近の日本株FではインデックスFが優位

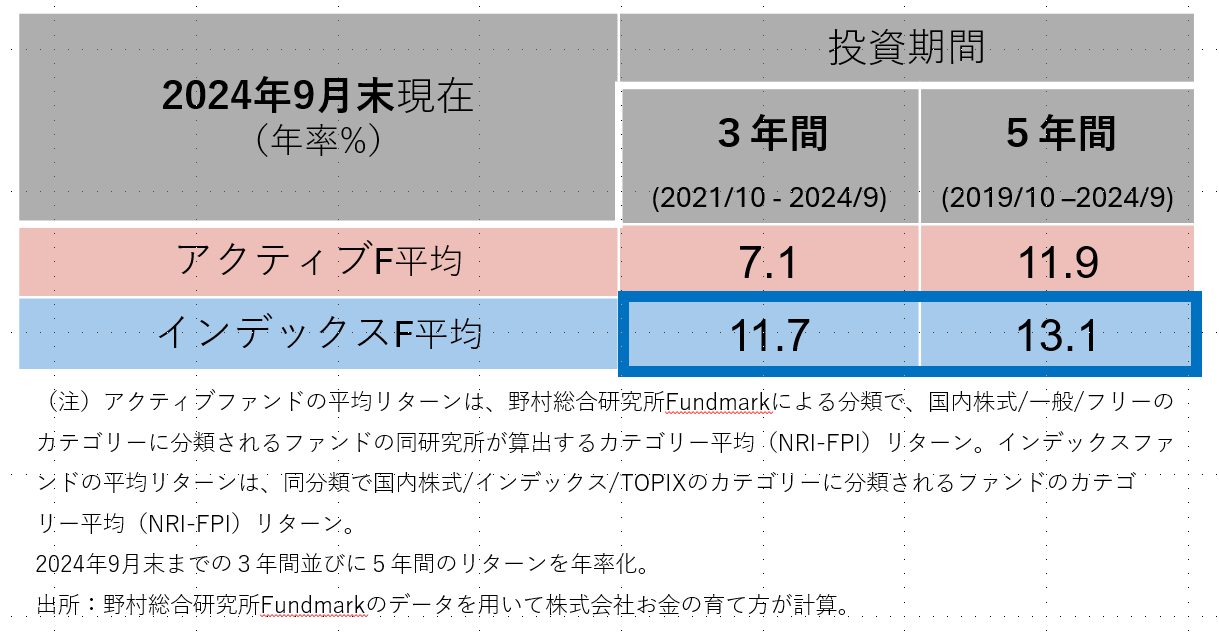
野村総合研究所Fundmarkが算出する最新(2024年9月末現在)のデータを用いて過去3年および5年間の年率リターンで比較します(図1)。

両期間ともにインデックスFの平均がアクティブFの平均を上回っています。日本株でのインデックスF人気もうなずける結果となりました。ただしその差をみると、3年間よりも5年間の方が年率換算の差は小さくなっています。2021年9月以前の方がその後に比べてアクティブFが健闘していたことが推察されます。

図1 日本株アクティブFとインデックスFの平均リターン
☑拡大画像


(2)ただし測定期間やタイミングによってインデックスFの優位性は変化

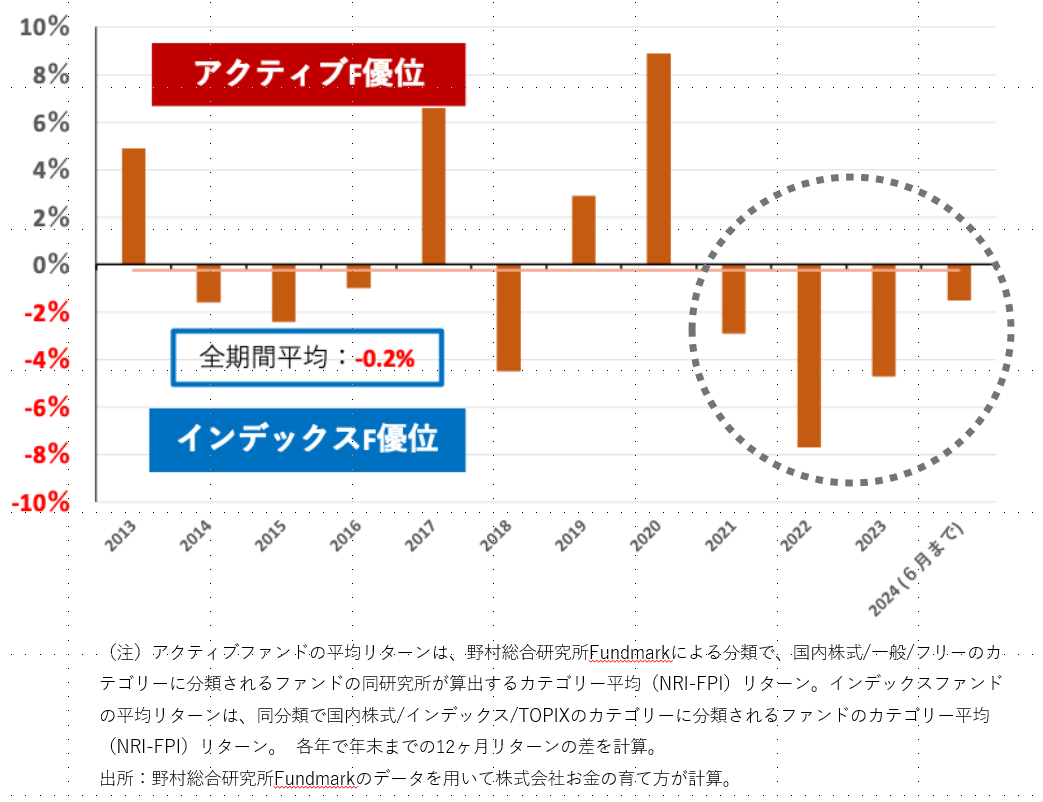
次に測定タイミングを変えてアクティブFとインデックスFの平均リターンを比較します。図1と同じデータをより長期で用い、各暦年のデータで両者を比べます(図2)。

両者の優劣は年によって大きく変化します。測定した全期間で平均すると年率0.2%だけややインデックスFが優位ですが、ほぼ互角と言えるでしょう。つまり、運用実績は長期では同水準にも関わらず、測定する期間やタイミング次第で、両者の実績は良くも悪くも見えてしまうということです。

ただし、点線で囲ったように、最近はインデックスFが優位な期間が続いています。考えられる理由と今後の可能性については次回お話しします。

図2  日本株アクティブFとインデックスFの平均リターン差
☑拡大画像


(3)米国株ではインデックスFが優位だが、他市場ではアクティブFが優位

次に日本株の枠を超えて世界株投資について検証してみます。

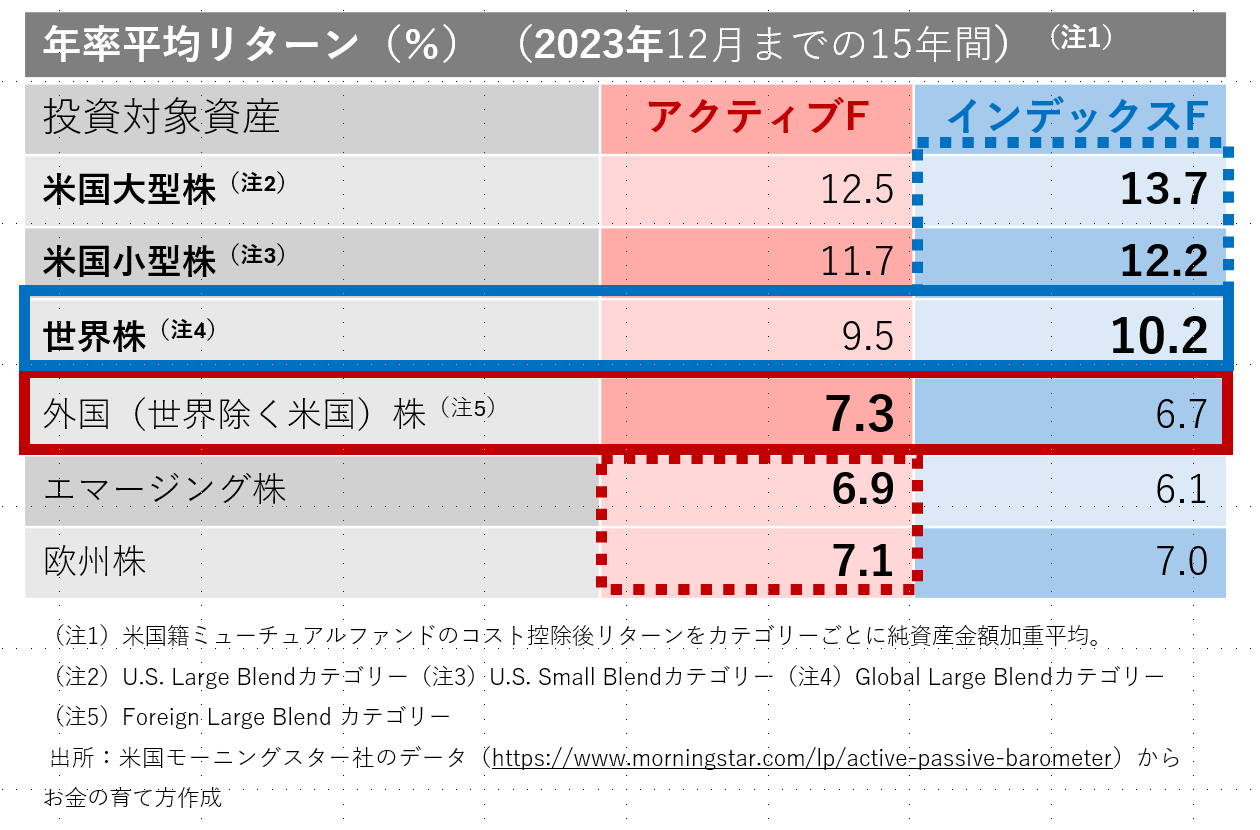
日本株Fでの分析では日本国内籍の投資信託を使って行いました。しかし、世界株では国内籍のみでは有効な検証に必要な十分なファンド数が得られませんし、運用実績がまだ短いものも少なくありません。そこで米国の評価機関が毎年公表している測定結果から出来るだけ長期(15年)のデータを用い、その優劣を確認します(図3)。

60%超のウエイトを有する米国株でアクティブFが振るわないため、世界株でもアクティブFはさえません。しかし世界から米国を除いた外国株投資ではアクティブFが優勢です。

世界株の中で米国株のみ状況が異なる理由と今後の展望についても次回ご説明します。

図3 世界株アクティブFとインデックスFの平均リターン差
☑拡大画像

【以上のことから導き出された結論:アクティブファンド投資の常識②】

アクティブFのリターンとインデックスFのリターンのどちらが優れているかは一概には結論づけることはできない。測定期間の長さやタイミングあるいは投資対象市場によっても優劣は異なる。

過去については一概には結論づけられないことは分かりました。それでは今後についてはどのように考えられるでしょうか。最近の日本株や米国株で見られるようなアクティブFの不振は今後も続くのでしょうか? もしアクティブFが復権する場合どのような理由が考えられるでしょうか?

次回もアクティブF投資の常識と考えられている「アクティブFはインデックスFに勝てない?」を疑います。
 

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #投資信託
  • #アクティブ運用
前の記事
第3回 アクティブファンド投資の常識を疑え!(その1)
アクティブファンドの方がインデックスファンドよりもリスクが大きい?
2024.10.23
次の記事
第5回 アクティブファンド投資の常識を疑え!(その3)
アクティブファンドはインデックスファンドに勝てなくなる?
2024.12.26

この連載の記事一覧

資産運用の常識を疑え

第16回 資産運用にまつわるさまざまな常識を疑え!【総集編】
「資産運用において疑うべき常識」を振り返る

2025.12.02

第15回 運用資産に関わる常識を疑え!(その4)
株式はリスクが大きいので投資初心者には不向き?

2025.10.31

第14回 運用資産に関わる常識を疑え!(その3)
債券は本当に低リスク資産?

2025.09.30

第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?

2025.08.29

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

2025.07.25

第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?

2025.06.27

第10回 投資信託選びの常識を疑え!(その2)
バランス型ファンドは投資初心者向き?

2025.05.30

第9回 投資信託選びの常識を疑え!(その1)
投資信託選びにおいてコスト水準は非常に重要?

2025.04.30

第8回 アクティブファンド投資の常識を疑え!(その6)
過去実績の劣るアクティブファンンドは運用力でも劣る?

2025.03.31

第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?

2025.02.28

おすすめの記事

浜銀TT証券の売れ筋に大きな変化、「WCM」がトップを取り、「AB米国成長株投信」が3カ月ぶりランクイン

Finasee編集部

SMBC日興証券で「世界のベスト」がトップに浮上、「日経225」人気が衰えてアクティブファンドの出番

Finasee編集部

人気アクティブファンドの強さを決めるものとは?「ネクスト・ジェネレーション」運用元のWCM等が持つ“意外な要素”とは

Finasee編集部

「顧客そっちのけ」の乗り換え営業からの転換点とは?「今では考えられない状況」から投信350兆円時代までを振り返る

Finasee編集部

ファンドアナリスト海老澤 界が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

著者情報

篠原 滋
しのはら しげる
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
1996年に野村證券株式会社にて投資信託分析・評価業務を立ち上げ、独自の定性評価中心のプロセスを確立。2000年の野村ファンド・リサーチ・アンド・テクノロジー株式会社(“NFR&T”、野村フィデュシャリー・リサーチ・アンド・コンサルティング株式会社(”NFRC”)の前身)設立を経て、25年にわたり東京、ニューヨーク、ロンドンを拠点に国内外の多数の運用会社/ファンドの分析調査及び選定ファンドの組み合わせによる投資助言に従事。2021年9月に独立し、独自の視点に基づく合理的な資産運用並びに投資信託活用に関する情報発信を開始。2022年6月に株式会社お金の育て方設立に参加し代表取締役に就任。国際基督教大学教養学部卒。米国ニューヨーク大学スターン経営大学院経営学修士(MBA)課程修了。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
【連載】藤原延介のアセマネインサイト㊱
個人マネーが2500兆円超え!インフレ定着で投信に資金流入加速
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(後編)
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
【プロが解説】持続可能な水資源確保――データセンター・半導体工場の建設で高まる水需要、長期的な需給ギャップにどう備えるか
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
三菱UFJ銀行でバランス型の「ウェルス・インサイト」がトップ、毎月分配のアクティブファンドもランクアップ
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
アセット・スワップで有効性検証をあえてやってみたら?
【連載】藤原延介のアセマネインサイト㊱
個人マネーが2500兆円超え!インフレ定着で投信に資金流入加速
「AIはポジティブ回答に寄っていることも…」投資のプロが“実際に行っている”情報インプット術
金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら