finasee Pro(フィナシープロ)
Finasee(フィナシー) 新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
投信ビジネスのあしたはどっちだ

【連載】投信ビジネスのあしたはどっちだ
資産形成を達成した後…「次なる課題」

生井澤 浩
生井澤 浩
株式会社NTTデータ・ エービック P&Cオフィスパートナー
2025.06.25
会員限定
【連載】投信ビジネスのあしたはどっちだ<br />資産形成を達成した後…「次なる課題」


次なる課題「資産をどう取り崩していけばよいか」

政府の後押しやメディアの報道などもあり、資産形成の認知度、必要性の普及が進んできました。

そうした中で、総務省の人口推計(2025年4月報)によれば、現在65歳以上の人口は3620万人、さらに続く60歳~64歳の人口も764万人といった数値が発表されました。


この世代でも現役を継続する方々もおられるでしょうが、リタイアまたは収入が大きく減少した生活にシフトするケースも多いのではないでしょうか。

現在は、資産形成を達成したあとの次なる課題「資産をどう取り崩していけばいいか」に取り組む世代が増えていると推察できます。

しかしながら、「資産をどう取り崩していけばよいか」は、個人差があることに加え、取れるリスクが資産形成層よりも限定的にならざるを得ないなどの事情により、積立投資による資産形成よりも難しいのです。


今回は、さまざまなシミュレーションを通して、そのことを確認してみます。


生活の切り替え

リタイア後は現役時代に比べ出費が少なくなることは「家計調査」でも傾向が見て取れます。

図1 二人以上の世帯のうち勤労者世帯の家計収支(2024年)
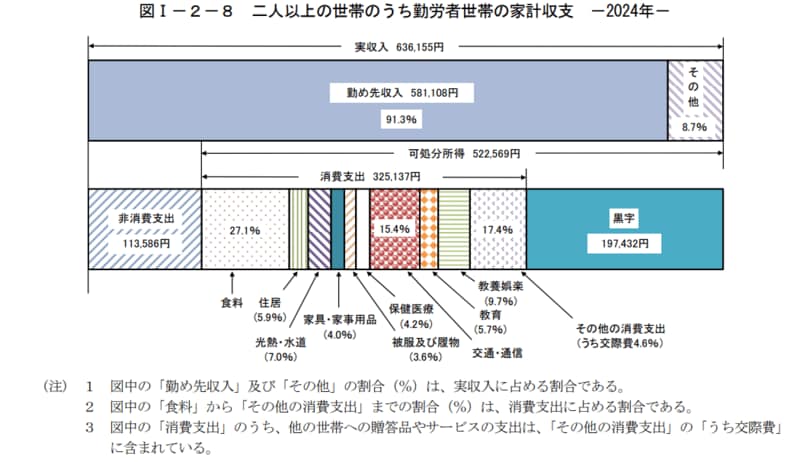


図2 65歳以上の夫婦のみの無職世帯(夫婦高齢者世帯)の家計収支(2024年)
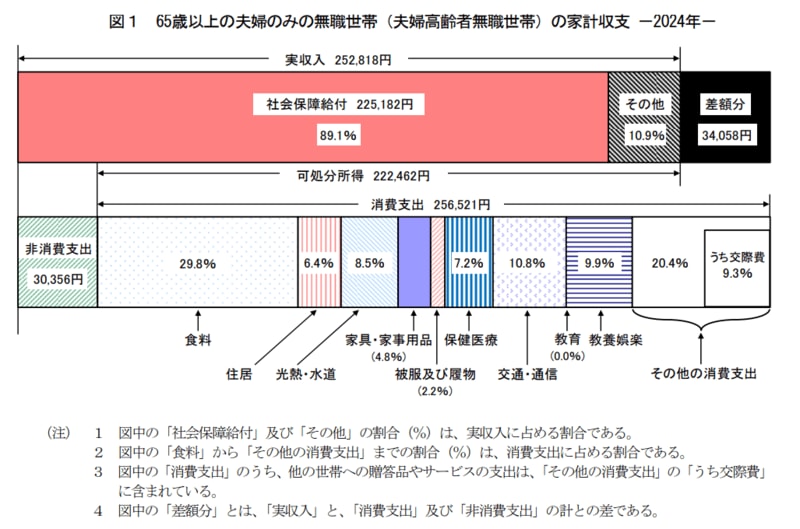
 

出所:総務省 家計調査報告(家計収支編)2024年(令和6年)平均結果の概要


資産が減ることへの抵抗

通常、資産形成も将来の支出を基に目標を定めていると思われます。以下の試算で安心しているのではないでしょうか。

平均的な家庭として以下の前提で概算を考えてみましょう。

国民年金:40年の払い込みにより毎月69,308円

厚生年金:平均で月額169,484円(令和5年度 厚生年金保険・国民年金事業の概況より)

合計すると239,000円といった水準で検討する。

定年時の退職金を含めた金額が2000万円とする。

この条件でシミュレーションします。
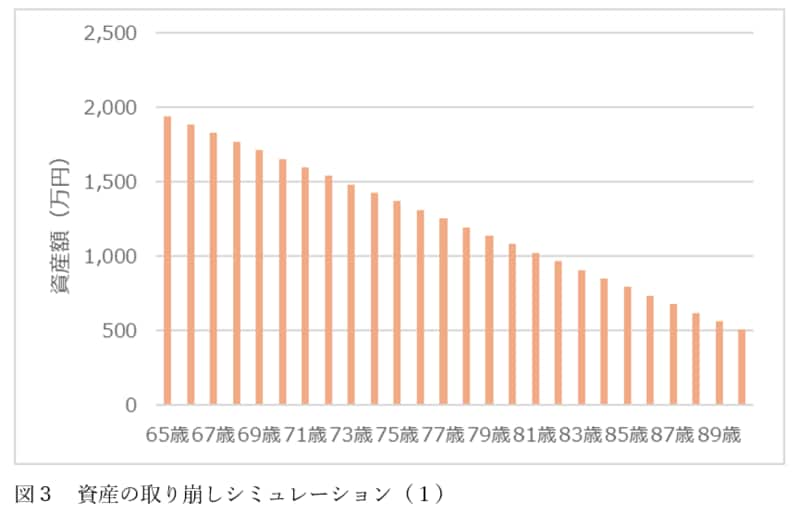


本シミュレーションは、あくまで平均とみなせる代表値を採用しているため、個々人に当てはまるものではないことに十分、留意頂ければと思います。


しかし、実は取り崩しは積み立てによる資産形成よりも難しいのです。

第一に精神的な壁があります。収入が減少し、今まで増やすことしか考えてこなかった資産を取り崩していくことへの抵抗感が拭えないのです。資産が減っていくことは計算上、大丈夫と思っていてもかなりのプレッシャーが想像されます。

次に環境の変化があります。インフレによる目減りや暴落による資産価値下落は、リタイア世代には打撃になります。

さらに想定していなかった不測の出費もあるでしょう。想定を超えて医療費、介護、家屋修繕などが発生することもあるからです。

しかし、現役世代より、余裕をもって資産を形成するということも現実問題として困難でしょう。

上記のシミュレーションに以下のイベントを加えてみます。

●医療:日額2万円×40日=80万円

公益財団法人生命保険文化センター「生活保障に関する調査(令和4年度)」よりNTTデータエービック試算

●介護:580万円

公益財団法人生命保険文化センター「生命保険に関する全国実態調査(令和3年度)」よりNTTデータエービック試算

●インフレが年0.5%ずつ続くと想定

本シミュレーションも発生し得る蓋然性を反映させたものであり、一つの参考例に過ぎません。しかし、発生し得るということから資産枯渇のリスクとして考えてみたいと思います。
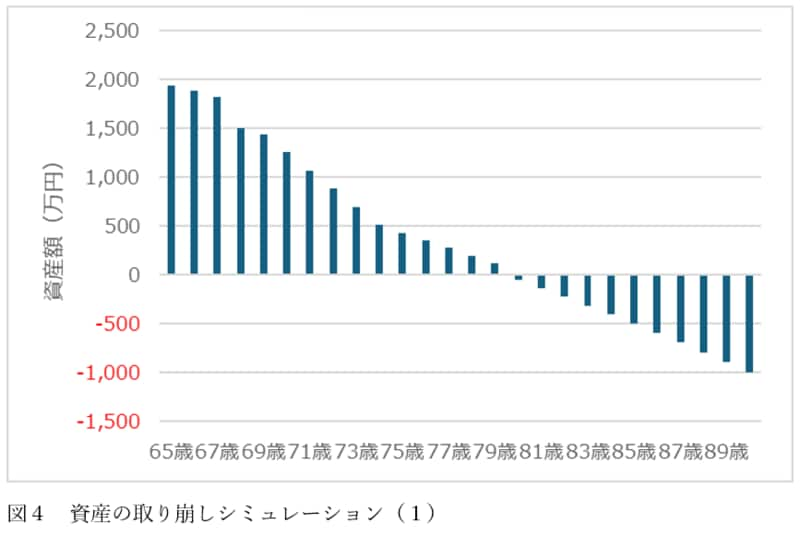
 

検討すべきことは2点あります。

  • リタイア後の資産運用継続
  • 資産の取り崩しルール

これらについてシミュレーションを使って検証していきます。


リタイア後の資産運用継続

対策としては、定年後も一定の収入を得るために仕事を継続する方法があります。人生100年時代と言われ、就業期間を延長することは一般的な対策になりつつあるのが現状です。しかし、思うような仕事が見つからない、体力的に難しいといった場合もあるので、今回は資産運用で資産の寿命を延ばすことを考えてみましょう。

リスクを取って資産を運用によって増やしていくことは普及しつつありますが、リタイアと同時にリスクを避け、資産を無リスク資産、いわゆる預金に移し替えることを考えていないでしょうか。

暴落による資産の減少を考えると、心情としては理解できますが、上記のように資産の寿命を延ばすことを考えれば、リタイア後も資産運用を続ける必要があります。

過去30年間の実績値を基に上記のケースで資産運用を行った場合のシミュレーションを行います。

資産のうち40%を投資信託で運用、投資資産は期待収益率3%、リスク(標準偏差)は5%で設定しています。
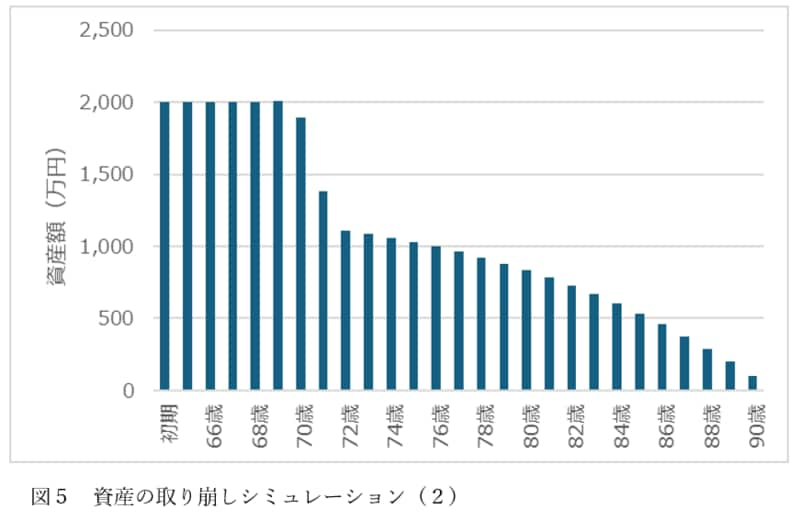
 

しかし、このシミュレーションは2つの問題点があります。

  • 平均4.7%で一定の増加となり、相場変動が考慮されていない
  • 資産の取り崩しが計画的でなく、必要に応じて行われるため、計画的な資産管理とならない


相場の変動

TOPIXは一般的にはランダムに収益率が変動するものとされます。
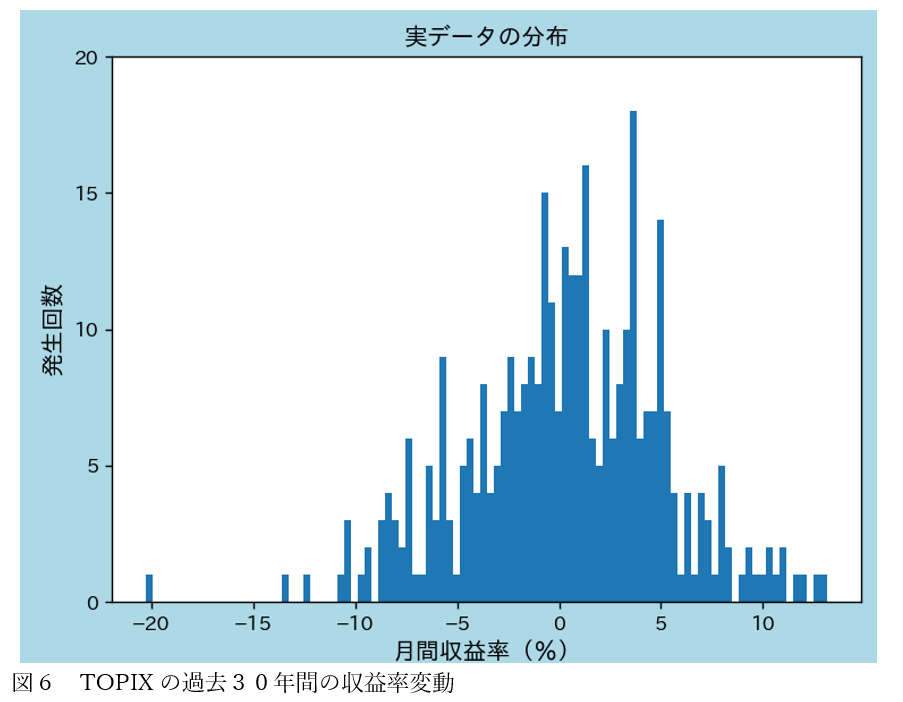
 

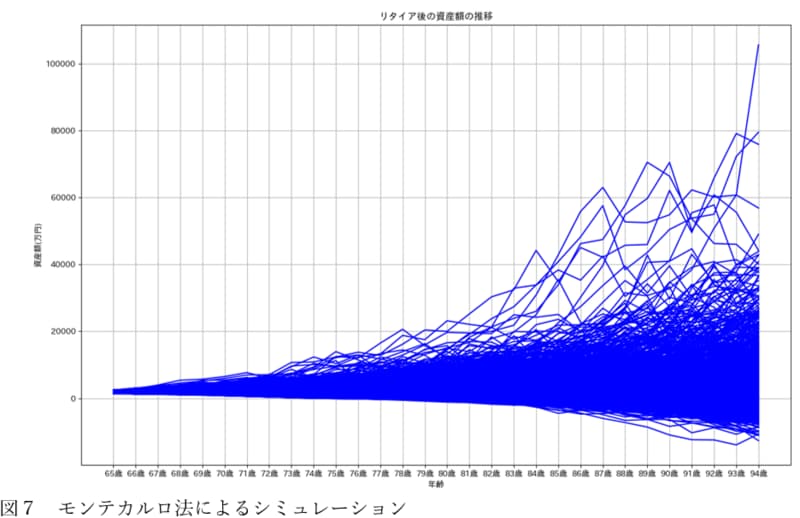
これをシミュレーションに反映するため、モンテカルロ法※1を用いたシミュレーションを行います。

※1モンテカルロ法

平均、標準偏差を指定し乱数を発生させ1万回程度を試行して状況を調べるシミュレーション手法。


 同様の条件で、収益率が平均4.7%、標準偏差22%の乱数を発生させこれを基に資産運用のシミュレーションを1万回実行します。下記がその結果です。収益率の変動により資産がマイナスとなる可能性も発生しています。


資産の枯渇を防ぐ方法(1)

運用により資産の寿命を延ばすことは必須ですが、資産の枯渇を防ぐには現状を把握しなければなりません。すなわち資産の増減により家計を調整する必要があるということです。

資産の枯渇が始まるのは上図から見ても70歳後半からの可能性が高いです。生活費は年齢とともに減少する傾向があるため対応は可能でしょう。


資産の枯渇を防ぐ方法(2)

運用資産の枯渇を未然に防ぐためには、2種類の方法が考えられます。

一つは毎年一定額を取り崩す方法です。この場合、その年の基準価額に応じて取り崩す比率が上下するものの計画的な取り崩しのため、必要に応じて取り崩すよりは出費の抑制が効く効果があります。

もう一つは毎年一定率を取り崩す方法です。例えば30年間で取り崩すと決めれば、毎年30分の1ずつ取り崩します。この場合、年々取り崩し額が減少していきますが、運用資産がなくなる時期を計画することができます。


資産額と生活費

このように資産形成の結果貯めた資金で老後を過ごすためには、これまでの課題とは異なる生活スタイルを考える必要があり、さらに資産状況のウォッチも定期的に行う必要があります。

最低限、公的年金はあるが運用により資産寿命の延長、計画的な取り崩しは老後の必須課題ということができるでしょう。


「資産をどう取り崩していけばよいか」層に対するアドバイス

時間を味方につけた運用が可能な資産形成層に比べ、「資産をどう取り崩していけばよいか」層は、運用効果と生活水準が直結しやすいのです。そのため、各顧客の総資産額と年金やその他収入などのキャッシュフローを踏まえた計画が運用の成否の鍵となります。

今後、増加が見込まれる「資産をどう取り崩していけばよいか」層に対するアドバイスをいかに確立させていくかが、投信を販売する金融機関にとっての次なる課題と言えるのではないでしょうか。
 

次なる課題「資産をどう取り崩していけばよいか」

政府の後押しやメディアの報道などもあり、資産形成の認知度、必要性の普及が進んできました。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1
前の記事
【連載】投信ビジネスのあしたはどっちだ
②来店されるお客さまはネットからどんな情報を得ているのか
2025.03.28
次の記事
【連載】投信ビジネスのあしたはどっちだ
アフターフォローはなぜ定着しないのか
2025.07.10

この連載の記事一覧

投信ビジネスのあしたはどっちだ

「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―

2026.11.10

役割別ファンドラインナップ整備の勧め
~定量データで考える「ファンドの役割」とグローバル株式ファンドの具体例~

2026.10.14

「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~

2026.09.30

顧客本位と投信ビジネスの成長を両立させるアクティブファンド活用論

2026.08.06

デジタル時代における地方銀行の勝ち筋
- アンケートから読み解く顧客行動とAI活用の方向性 -

2026.07.08

インデックス投資から始めた顧客を「思考する投資家」へ導くために ――対面営業を主体とする投信販売会社・本部投信担当者に求められる視点――

2026.05.29

投資信託の為替ヘッジを“今”見直す理由

2026.04.20

スタイル分析で確認する運用の一貫性と再現性

2026.03.06

ファンドモニタリングは、どの指標を参照すればいいか
(6)まとめ

2026.02.06

ファンドモニタリングは、どの指標を参照すればいいか
(5)バランスファンドのモニタリング② リスクは標準偏差だけでなく下方リスクにも注目

2026.01.06

おすすめの記事

情報漏洩多発の中、「じわじわ対面回帰」の動きも?――日証協会長が“安心感のバリュー”に言及

川辺 和将

三井住友銀行の売れ筋トップ10に株式インデックスファンドが6本、“「オルカン」「S&P500」だけではない”インデックス投資の広がり

finasee Pro 編集部

「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」

森脇 ゆき

“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート

川辺 和将

みずほ銀行の売れ筋で「ザ・テック・リーダーズ」がトップに、海外株アクティブが人気を集める一方で「IGO」は下位に

finasee Pro 編集部

著者情報

生井澤 浩
なまいざわ ひろし
株式会社NTTデータ・ エービック P&Cオフィスパートナー
1987年 日興證券(現SMBC日興証券)入社、システム部門に在籍。投資信託を中心とした業務系システム開発に従事。1997年 日興投資信託委託(現日興アセットマネジメント)に転籍。銀行窓販の支援業務に従事。2000年に株式会社エービック(現NTTデータ・エービック)に参画。開発、企画部門を統括。証券会社、投信会社、システム会社の3社を経験した視点から行う分析に定評あり。関連URL■株式会社NTTデータ・エービック https://www.nttdata.abic.co.jp/ ■株式会社NTTデータ・エービック|note https://note.com/abic_azukari
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」
“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート
三井住友銀行の売れ筋トップ10に株式インデックスファンドが6本、“「オルカン」「S&P500」だけではない”インデックス投資の広がり
コモンズ投信はなぜ「ガイアの夜明け」に取り上げられたのか? その3つの理由
情報漏洩多発の中、「じわじわ対面回帰」の動きも?――日証協会長が“安心感のバリュー”に言及
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
みずほ銀行の売れ筋で「ザ・テック・リーダーズ」がトップに、海外株アクティブが人気を集める一方で「IGO」は下位に
6人に一人が19歳以下! コモンズ投信のこどもNISA戦略はすでに先を行っていた!? 若年層施策のポイントを聞く
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
野村證券の売れ筋で日本株アクティブファンドが浮上、「サイバーセキュリティ」も新たにランクイン
“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート
コモンズ投信はなぜ「ガイアの夜明け」に取り上げられたのか? その3つの理由
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
SMBC日興証券の売れ筋で日本株アクティブが浮上、「米国除く高配当株」も根強い人気
三菱UFJ銀行の売れ筋で国内株インデックスが軒並み浮上、「ウェルス・インサイト」は分散投資の真価が問われる局面に
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「支店長! もっと自分を必要としてくれる会社に転職したいです」
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【金融風土記】各業態で「集約」進む福井県の金融動向
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
ゆうちょ銀・郵便局の売れ筋は上位6本が不動、代表6資産がすべてマイナス成長だったバランス型は順位が交錯
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら