finasee Pro(フィナシープロ)
Finasee(フィナシー) 新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
投信ビジネスのあしたはどっちだ

【連載】投信ビジネスのあしたはどっちだ
アフターフォローはなぜ定着しないのか

生井澤 浩
生井澤 浩
株式会社NTTデータ・ エービック P&Cオフィスパートナー
2025.07.10
会員限定
【連載】投信ビジネスのあしたはどっちだ<br />アフターフォローはなぜ定着しないのか


このようなタイトルを掲げると、現場で実務を担う方々からお叱りを受けるかもしれません。大幅に下落したときにはお客さまへの説明の連絡に苦慮されることも多いとは存じます。

今回は、一歩進んだ積極的なアフターフォローについて私見を述べさせていただいております。

説明義務と適合性の原則

アフターフォローの前に説明義務と適合性の原則についてお話しします。証券外務員資格をお持ちの方々には言わずもがな、という内容ですが、一旦は整理としてご一読ください。


そもそも説明義務と適合性の原則は別の概念となります。

  • 説明義務

本来、民法では契約自由の原則により当時者間の合意があれば契約は有効というものであり、受注確定後には責任は問われないというものでした。しかし、金融商品取引においては「契約当事者間で著しい情報量の格差、分析能力の格差があり、自己責任を問うためには格差の是正には業務者側に責任がある」という判断が裁判でなされました。

説明義務に注目が集まったのは2000年の金融商品販売法により「説明義務違反による損害賠償責任」が規定されたことにあります。

更に2000年の参議院財政金融委員会で金融商品販売法案の説明で「説明の範囲を元本欠損が生ずる恐れがあることとその要因に限定せず、より広く設定しなければなりません。商品の基本的な仕組みとリスクの程度について説明すべきこととし、融資やデリバティブなどと組み合わせた商品については、その組み合わせ全体の基本的な仕組みとリスクの程度について説明すべき必要がある」と陳述されました。

現状のインデックスファンド偏重の傾向はここに要因があるのかもしれません。


〈補足〉

2025年4月1日に施行された金商法では、「説明義務の適用除外」となるケースとして以下のように定義されております。

  • 情報提供のみで顧客が内容を理解したことを適切な方法により確認した場合
  • 説明を要しない旨の顧客の意思の表明があった場合
  • いわゆる上場有価証券等売買等及びプレーンな債券に係る契約締結前の情報の記載事項のウェブ提供が行われた場合


  • 適合性の原則

古くから証券業界では自主規制が制定されてきましたが、2006年に証券取引法から移行された金融商品取引法において「金融商品取引業者は、金融商品取引行為について顧客の知識、経験、財産の状況および金融商品取引契約を締結する目的に照らして不適当と認められる勧誘行為を行って投資者の保護にかけること、またかける恐れがあること、がないように業務を行わなければならない」と規定されました。


現在の適合性原則は、①合理的根拠適合性(商品適合性)、②顧客適合性、③量的適合性の3 種類に分けて考えられます。

  • 合理的根拠適合性

商品自体に着目するもので、適合する顧客が想定できない商品は販売してはならない

  • 顧客適合性

金商法条号に規定する従来の適合性原則のこと

  • 量的適合性

過当取引とされていたものを含みその周辺部分を合わせて過大なリスクという観点から適合性原則の一種と位置づけたもの

出所:「適合性原則の3種類」については「説明義務と適合性原則の系譜/桜井健夫」

  • 両概念の複合

その後、説明義務と適合性の原則は以下のようにまとめられていきます。

金融商品取引業者は金融商品取引の勧誘について、当該商品の一般的抽象的なリスクのみを考慮するのではなく、具体的な商品特性を踏まえて、顧客の投資経験、商品の知識、投資意向、財産の状態等の諸要素を総合的に考慮する必要がある。

引用されることの多い平成20年の大阪高裁の判例では「証券取引を勧誘するにあたり、投資の適否について的確に判断し、自己責任で取引を行うために必要な情報である等が商品の仕組みや危険性等について当該顧客が理解できる程度の説明を当該顧客の投資経験、知識、理解力等に応じて義務を負うべき。」と判決で述べられました。


現実と照らして

上段の規制は趣旨として異論はなく、そうあるべきと私も思います。しかし、あまりに厳しい内容と言わざるを得ません。

「当該顧客が理解できる程度の説明」といっても理解できているかどうかの客観的判断が困難です。

「諸要素を総合的に考慮する必要」といってもKnow Your Customerのことでしょうが、どこまで確認できるのでしょうか。それ以前に顧客が正確な情報を開示してくれるとは限りません。

そこで説明義務については、より分かりやすい比較可能な情報提供ということで「重要情報シート」が追加されました。しかし、これも投信会社によって書き方、内容の濃淡があり、決定的なものとは言えません。

適合性の原則については、一律の設問で証跡を取るヒアリングシートのような形にならざるを得ないのが現状でしょう。


本題のアフターフォロー

アフターフォローはそもそも必要なのか。説明義務を果たして適合性の原則に従って販売した以上、下落等のリスクは承諾済み「と考えることもできるでしょう。

しかしながら、前段の「現状と照らして」を考慮すると、自己責任を完全に担保できるとも思えません。顧客との信任関係を維持するためにも必要に応じて積極的なアフターフォローは必要ではないでしょうか。
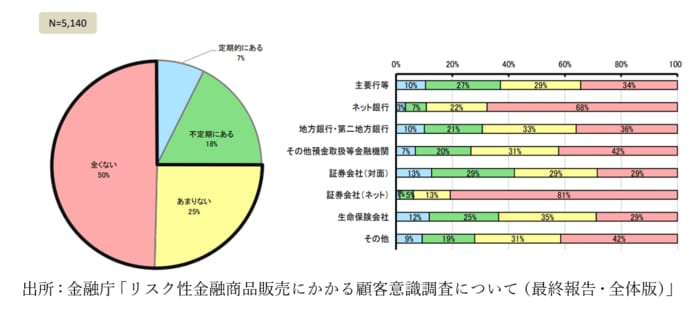


さらに金融庁からも2025年4月に「安定的な資産形成に向けた顧客対応に関する要請」と題して下記が要請として出されています。

  • 情報発信・積極的なアプローチ

相場急変時には、顧客の不安に寄り添った上で、投資判断に必要な情報を適時に伝えるとともに、特に、長期・積立・分散投資の意義について伝え、冷静な判断を促すこと。

  • 相談態勢の整備

顧客に関する情報も踏まえたうえで、顧客の属性や投資の状況等に応じて、顧客からの連絡を待つことなく、金融機関が自ら電話やメール送付を行い、顧客の不安に対し、相談の受付や相談窓口を案内するなど、積極的な対応を行うこと。


しかし、問題が一つあります。アフターフォローの原資をどうするかです。投信の場合、収益は販売手数料と投資会社から受け取る代行手数料です。

後者は本来投信会社が行うべき事務を販売金融機関が代行するための費用です。つまり目論見書の交付や売買報告書の交付、運用報告書の交付などの費用です。

では前者の販売手数料にアフターフォローの費用が含まれるのでしょうか。販売手数料は商品および関連する投資環境の説明や情報提供など、ならびに購入に関する事務コストの対価です。

アフターフォローは原資がないのです。

必要な業務であるにも関わらず無償サービスとなることは不合理です。少なくとも現状の販売手数料の低下などは逆行で、手数料を取ってサービスのレベルを上げるべきではないでしょうか。
 

このようなタイトルを掲げると、現場で実務を担う方々からお叱りを受けるかもしれません。大幅に下落したときにはお客さまへの説明の連絡に苦慮されることも多いとは存じます。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #投資信託
前の記事
【連載】投信ビジネスのあしたはどっちだ
資産形成を達成した後…「次なる課題」
2025.06.25
次の記事
ファンドモニタリングは、どの指標を参照すればいいか
(1)インデックスファンドはトラッキングエラーに注目
2025.09.10

この連載の記事一覧

投信ビジネスのあしたはどっちだ

「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―

2026.11.10

役割別ファンドラインナップ整備の勧め
~定量データで考える「ファンドの役割」とグローバル株式ファンドの具体例~

2026.10.14

「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~

2026.09.30

顧客本位と投信ビジネスの成長を両立させるアクティブファンド活用論

2026.08.06

デジタル時代における地方銀行の勝ち筋
- アンケートから読み解く顧客行動とAI活用の方向性 -

2026.07.08

インデックス投資から始めた顧客を「思考する投資家」へ導くために ――対面営業を主体とする投信販売会社・本部投信担当者に求められる視点――

2026.05.29

投資信託の為替ヘッジを“今”見直す理由

2026.04.20

スタイル分析で確認する運用の一貫性と再現性

2026.03.06

ファンドモニタリングは、どの指標を参照すればいいか
(6)まとめ

2026.02.06

ファンドモニタリングは、どの指標を参照すればいいか
(5)バランスファンドのモニタリング② リスクは標準偏差だけでなく下方リスクにも注目

2026.01.06

おすすめの記事

浜銀TT証券の売れ筋に大きな変化、「WCM」がトップを取り、「AB米国成長株投信」が3カ月ぶりランクイン

Finasee編集部

SMBC日興証券で「世界のベスト」がトップに浮上、「日経225」人気が衰えてアクティブファンドの出番

Finasee編集部

人気アクティブファンドの強さを決めるものとは?「ネクスト・ジェネレーション」運用元のWCM等が持つ“意外な要素”とは

Finasee編集部

「顧客そっちのけ」の乗り換え営業からの転換点とは?「今では考えられない状況」から投信350兆円時代までを振り返る

Finasee編集部

ファンドアナリスト海老澤 界が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

著者情報

生井澤 浩
なまいざわ ひろし
株式会社NTTデータ・ エービック P&Cオフィスパートナー
1987年 日興證券(現SMBC日興証券)入社、システム部門に在籍。投資信託を中心とした業務系システム開発に従事。1997年 日興投資信託委託(現日興アセットマネジメント)に転籍。銀行窓販の支援業務に従事。2000年に株式会社エービック(現NTTデータ・エービック)に参画。開発、企画部門を統括。証券会社、投信会社、システム会社の3社を経験した視点から行う分析に定評あり。関連URL■株式会社NTTデータ・エービック https://www.nttdata.abic.co.jp/ ■株式会社NTTデータ・エービック|note https://note.com/abic_azukari
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩
新興国株の1位は「ダイワ・アンビット・インド小型株」! ブラジル株のパフォーマンス好転の訳は?
「トランプ・ショック」で新NISAつみたて投資の評価がマイナス転落、横浜銀行の売れ筋ファンドの転換点か?
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
静銀ティーエム証券の売れ筋で再評価される「テック株」、米国株とは一線を画す「欧州株」も浮上
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
⑫自社株評価から考える相続対策の本質
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
マネックス証券の売れ筋で「4.3倍ブル」がトップ2独占、急浮上した「THE 5G」の人気の背景は?
純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー
【金融風土記】各業態で「集約」進む福井県の金融動向
SBI証券の売れ筋で日本株急落でも「4.3倍ブル」がランクアップ、日本株に買いが入る理由は?
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
「支店長! もっと自分を必要としてくれる会社に転職したいです」
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
【金融風土記】各業態で「集約」進む福井県の金融動向
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら