finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
資産運用の常識を疑え

第6回 アクティブファンド投資の常識を疑え!(その4)
アクティブファンドに投資する理由はない?

篠原 滋
篠原 滋
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
2025.01.31
会員限定
第6回 アクティブファンド投資の常識を疑え!(その4)<br />アクティブファンドに投資する理由はない?

「資産運用の常識」はどこまで信頼できるのか? お金の育て方 代表取締役/資産運用ナビゲーターの篠原滋氏が、テーマごとにその真偽を検証し分かりやすく解説します。

前回に続き、今回もアクティブファンド投資に関する「常識」を疑います。

【アクティブファンド投資の常識④】
アクティブファンドに投資する理由はない?

アクティブファンド(以下、「アクティブF」)について、投資信託の専門家を自認する方も声高に主張される「常識」のひとつが、「資産運用にはインデックスファンド(以下、「インデックスF」)で充分。アクティブFに投資する理由はない」というものです。

理由としては、
(運用成績) アクティブFの運用成績がインデックスFのものにおよばない
(リスク度) アクティブ運用を標榜しながら、リスクを充分にとらず、インデックスFもどきとなっている
(コスト) 信託報酬などのコストが高い
などが挙げられています。

この「常識」は正しいと考えても良いでしょうか?

最初の2点については、異なる見方も可能であり、アクティブFの投資も検討する価値があることを本稿では説明してきました。最後のコストの点は、信託報酬率等の高低では確かにその通りですが、アクティブFにはその報酬を受ける価値があるのかどうかを確認するために、運用成績はコスト控除後の数値で比較してきました。

運用成績

「アクティブFとインデックスFのどちらが優れているかは一概には結論づけることはできない。測定期間の長さやタイミングあるいは投資対象市場によっても優劣は異なる」
(資産運用の常識を疑え!第4回)

「市場環境が変化すれば、アクティブFの劣勢も挽回に向かう可能性」
(資産運用の常識を疑え!第5回)


リスク度

「リターンのばらつきとしてのリスクは、アクティブFの方が大きい傾向があるが、ダウンサイド・リスクではアクティブFの方が小さいケースも」
(資産運用の常識を疑え!第3回)


アクティブFは、その使い方によっては利用価値はありそうです。
それではどのような利用方法が賢明でしょうか。


アクティブFの賢い利用方法を考える

(1)インデックスFとの組み合わせで

アクティブFを資産運用に利用する上で難しいのは、ファンド間で運用成績に大きく差がついてしまうことです。また近年のようにインデックスFの運用成績がアクティブFを圧倒する状況がこれからも継続するかもしれません。そこで年金基金などの機関投資家は、アクティブFの利用価値を認めながらも、選定に伴うリスクを抑制するために、インデックスFとの組み合わせでアクティブF利用しています。

紹介するアクティブFの活用方法でも、インデックスFとの併用を基本とします。

(2)環境変化に備える

アクティブFは近年厳しい状況にありますが、その大きな理由が市場環境の特異さにあると考えています。現在の特異な環境がより長期の傾向に回帰すれば、アクティブFに吹いている逆風も弱まり、あるいは追い風となることもあるでしょう。そこでアクティブFの特徴に応じてインデックスFと組み合わせることで、考えられる環境変化に備えます。(ただし信頼できる優れたアクティブFは厳選する必要があります。アクティブF選定については次回議論します。)

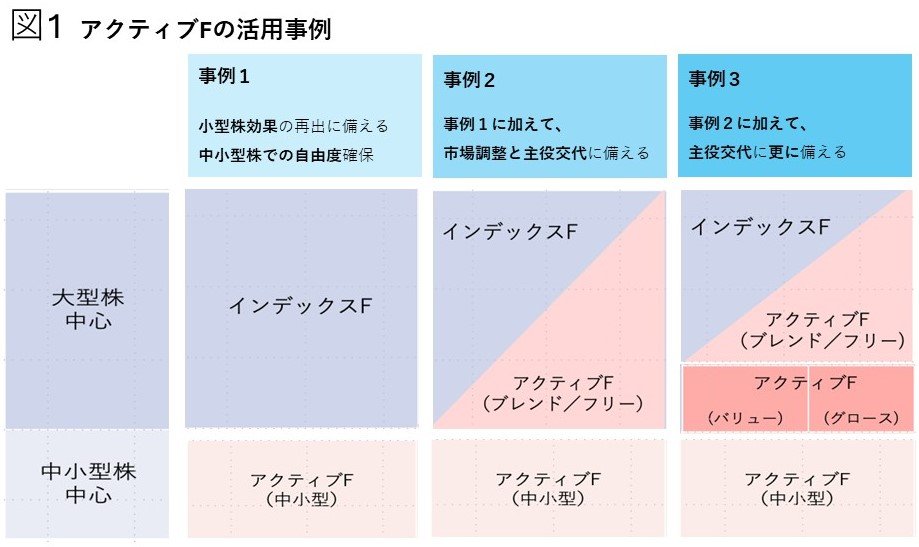
3つの事例をお話しします。
出所:お金の育て方作成
☑画像拡大


(事例1) 小型株効果の再出に備える

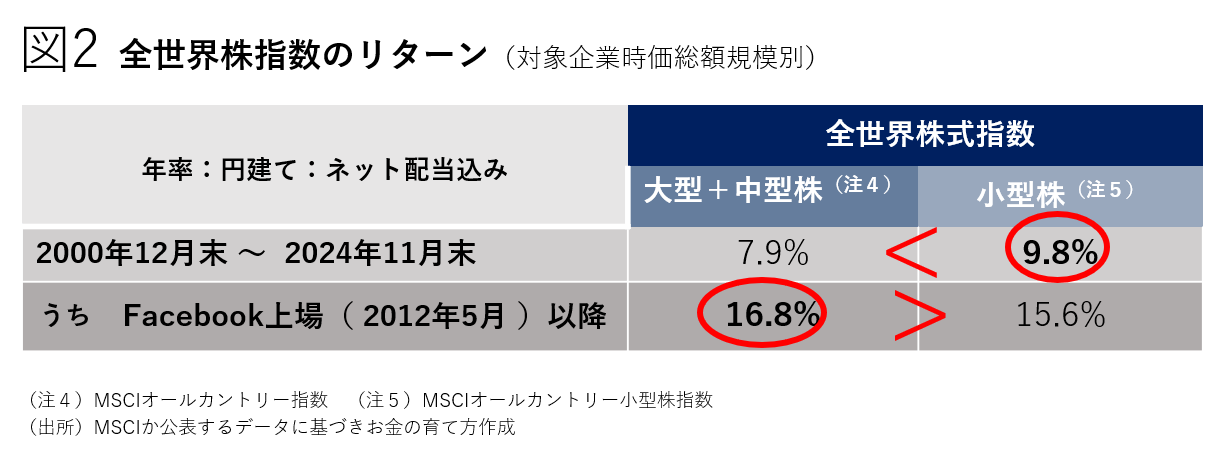
前回お話ししましたように、過去10年超にわたり米国の巨大IT企業が市場を牽引したため、世界の株式市場で小型株効果が消滅してしまっています。しかし、より長期の傾向を見ると小型株効果は存在するため、いずれは小型株のリターンが相対的に高い市場環境に回帰することが想定されます(第5回図2)。

そこで、大中型株に投資するインデックスFに、中小型株中心に投資するアクティブFを組み合わせることで、小型株効果の再出に備えます。加えてアクティブFの中小型株投資の自由度とその銘柄選定力を利用します。


(事例2) 事例1に加え市場の調整に備える

世界の株式市場は、2008年の所謂“リーマン・ショック”以降、大きく下落することなくほぼ一貫して上昇しています。この歴史的な株式市場の上昇はどこまで続くかはわかりませんが、いつかは調整局面に入り、株価は横ばいもしくは下落傾向を辿ることもあるでしょう。

第3回で述べましたように、アクティブFの中には、市場下落時の下値抵抗力に優れたものが多く見られます。こうした下値抵抗力を有するアクティブF、できれば投資スタイルの偏りの少ないブレンド型やフリー型(注1)に分類されるアクティブF、とインデックスFを組み合わせることで、市場の調整局面に備えることができます。

(注1)投資スタイル分類は評価機関による分類が参考になります。投資スタイルについては別の機会にお話しします。

(事例3) 事例2に加え株式市場の主役交代に備える

第5回でお話ししましたように、リーマン・ショック以降の世界の株式市場の上昇を牽引してきたのは、 “GAFAM”(注2)と総称される米国の巨大IT企業です。

(注2)Google (現Alphabet)、Apple、Facebook(現Meta Platform)、Amazon、Microsoftの5社の頭文字をとった略称

株価上昇の主役が指数構成比の上位銘柄で、その顔ぶれが長期間固定され、かつそれらの株価上昇率が指数を大きく上まわったため、アクティブFが指数あるいはインデックスFに勝つことを困難にしてきました。

しかし、株式市場の主役は今後もGAFAMであり続けるとは限りません。いつかは他の銘柄群に座を開け渡すことになるでしょう。その際には、主役ではなくなったGAFAMに継続して大きなウエイトで投資し続けなければならない足枷をインデックスFが負うことになります。

大中型株式中心に独自の投資スタイル(注3)で銘柄選定を行うアクティブFを、インデックスFと組み合わせることで、次の主役を見つけるための銘柄調査を強化し、早くから投資することが可能となります。

(注3)グロース型やバリュー型など特徴的なものも含みます。

【以上のことから導き出された結論:アクティブファンド投資の常識④】

アクティブFは、インデックスFと組み合わせることで、ファンド選定のリスクを抑えながら、市場環境の変化に備えることも可能に

アクティブFとインデックスFは必ずしもいずれかを選定しなければいけないわけではありません。またその優劣に決着をつけなければならないものでもありません。現在のアクティブFの苦戦は彼らが活躍できない環境にあるためでもあります。今後の環境変化に備えるには、敢えて現在苦戦しているアクティブFから選んで利用することも必要でしょう。ただしファンド選定が上手くいかないリスクを抑制するために、インデックスFと組み合わせることも検討すべきでしょう。

次回はアクティブFの選定についての常識を疑います。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #投資信託
  • #アクティブ運用
前の記事
第5回 アクティブファンド投資の常識を疑え!(その3)
アクティブファンドはインデックスファンドに勝てなくなる?
2024.12.26
次の記事
第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?
2025.02.28

この連載の記事一覧

資産運用の常識を疑え

第16回 資産運用にまつわるさまざまな常識を疑え!【総集編】
「資産運用において疑うべき常識」を振り返る

2025.12.02

第15回 運用資産に関わる常識を疑え!(その4)
株式はリスクが大きいので投資初心者には不向き?

2025.10.31

第14回 運用資産に関わる常識を疑え!(その3)
債券は本当に低リスク資産?

2025.09.30

第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?

2025.08.29

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

2025.07.25

第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?

2025.06.27

第10回 投資信託選びの常識を疑え!(その2)
バランス型ファンドは投資初心者向き?

2025.05.30

第9回 投資信託選びの常識を疑え!(その1)
投資信託選びにおいてコスト水準は非常に重要?

2025.04.30

第8回 アクティブファンド投資の常識を疑え!(その6)
過去実績の劣るアクティブファンンドは運用力でも劣る?

2025.03.31

第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?

2025.02.28

おすすめの記事

浜銀TT証券の売れ筋に大きな変化、「WCM」がトップを取り、「AB米国成長株投信」が3カ月ぶりランクイン

Finasee編集部

SMBC日興証券で「世界のベスト」がトップに浮上、「日経225」人気が衰えてアクティブファンドの出番

Finasee編集部

人気アクティブファンドの強さを決めるものとは?「ネクスト・ジェネレーション」運用元のWCM等が持つ“意外な要素”とは

Finasee編集部

「顧客そっちのけ」の乗り換え営業からの転換点とは?「今では考えられない状況」から投信350兆円時代までを振り返る

Finasee編集部

ファンドアナリスト海老澤 界が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

著者情報

篠原 滋
しのはら しげる
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
1996年に野村證券株式会社にて投資信託分析・評価業務を立ち上げ、独自の定性評価中心のプロセスを確立。2000年の野村ファンド・リサーチ・アンド・テクノロジー株式会社(“NFR&T”、野村フィデュシャリー・リサーチ・アンド・コンサルティング株式会社(”NFRC”)の前身)設立を経て、25年にわたり東京、ニューヨーク、ロンドンを拠点に国内外の多数の運用会社/ファンドの分析調査及び選定ファンドの組み合わせによる投資助言に従事。2021年9月に独立し、独自の視点に基づく合理的な資産運用並びに投資信託活用に関する情報発信を開始。2022年6月に株式会社お金の育て方設立に参加し代表取締役に就任。国際基督教大学教養学部卒。米国ニューヨーク大学スターン経営大学院経営学修士(MBA)課程修了。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
米国経済Deep Insight 第19回
変わるウォーシュFRBの市場対話

4カ月連続で2兆円超の資金流入を記録、円高進行によって海外資産の評価減で純資産総額は減額=26年9月投信資金フロー
解約高止まりのプルデンシャル生命が打ち出した「構造改革」の3つの注目点
広島銀行の売れ筋で「ポラリス」と「世界経済インデックス」が逆転、米国株は「S&P500」より「メジャー・リーダー」
「国内株式」の資金流入はパッシブTOPIX型がけん引、「国内債券」の「中長期」アクティブに流入増=26年9月投信(アクティブ・パッシブ)
資金流入額が回復、「国策に売りなし」で国内AI、半導体、防衛などのファンドが人気=26年5月投信概況
DX人材をいかに活用するか?(社内活用、戦略との紐づけ)
「人材がジョブを生む」という逆転の発想
ECL計算方法は解釈の余地が大きすぎないか
コア預金ヘッジ会計は難しい…金利スワップの実務上の制約
実務で整理しなければならない仕組商品のリスク・ウェイト
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
Keyaki Capital、投資アドバイザーを対象としたオルタナティブ投資プラットフォームの提供を開始
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
みずほ銀行で「キャピタル世界株式」がトップに、想定最終利回り約2.7%の「グローバル債券ファンド」も人気化
4カ月連続で2兆円超の資金流入を記録、円高進行によって海外資産の評価減で純資産総額は減額=26年9月投信資金フロー
「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために
米国経済Deep Insight 第19回
変わるウォーシュFRBの市場対話

楽天証券で「オルカン」盤石の一方で「FANG+」を再評価、「世界のベスト」の順位上昇が示す“インデックス一辺倒”からの揺らぎ
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
マネックス証券で「日本株4.3倍ブル」が第2位に浮上、「世界のベスト」もジャンプアップ
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
「攻め」と「守り」の均衡点はどこに?--2026事務年度金融行政方針のポイント解説
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
みずほ銀行で「キャピタル世界株式」がトップに、想定最終利回り約2.7%の「グローバル債券ファンド」も人気化
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら