finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
資産運用の常識を疑え

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

篠原 滋
篠原 滋
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
2025.07.25
会員限定
第12回運用資産に関わる常識を疑え!(その1)<br />銀行預金ではインフレに負けるから投資すべき?

「資産運用の常識」はどこまで信頼できるのか? お金の育て方 代表取締役/資産運用ナビゲーターの篠原滋氏が、テーマごとにその真偽を検証し分かりやすく解説します。

今回から運用資産に関わる「常識」を疑います。

【運用資産に関わる常識①】
銀行預金ではインフレに負けるから投資すべき?

フィナンシャル・アドバイザーなどの自称“専門家”が投資を薦める常套句でもある資産運用の「常識」が、「銀行預金の金利はほぼゼロであり、物価上昇にはついていけない。だから投資をすべき」との認識でしょう。

直近(2025年5月)のわが国の消費者物価指数は前年度月比+3.5%であり、生鮮食料品を除くと+3.7%と物価上昇は進んでいます。これに対して銀行預金金利は1年定期で0.275%です。銀行預金では物価上昇に勝てないという発言はとても説得力があるように聞こえます。

この「常識」は正しいと考えても良いでしょうか?  物価上昇率と銀行預金金利はいつもこれほど差があるのでしょうか? 過去はどうだったのでしょうか? これからも続くのでしょうか?

まずは物価上昇率と預金金利の関係を考えてみましょう。

物価上昇率と銀行預金金利との本来の関係は?

銀行預金金利は投資家がお金を預けてくれたことに対する対価です。従って投資家が魅力を感じて預金をする水準でなければなりません。もちろん預金には資産保全や銀行取引(融資など)の円滑化など他のメリットもあります。しかし預金金利が物価上昇率に及ばず預金している間にお金の価値が目減りしていくようでは、預金する投資家はいなくなってしまうでしょう。

一方で預金金利は銀行が預金を集めるために費やすコストでもあります。従って銀行はそのコストをできるだけ低く抑えようとするでしょう。預金集めに必要なギリギリの水準を提供しようとするはずです。

結果として預金金利は、物価上昇率を大きく上回ることも下回ることもない水準で落ち着くと思われます。では実際はどうだったのでしょうか。わが国と米国のケースで検証してみます。


物価上昇率と預金金利:日本のケース

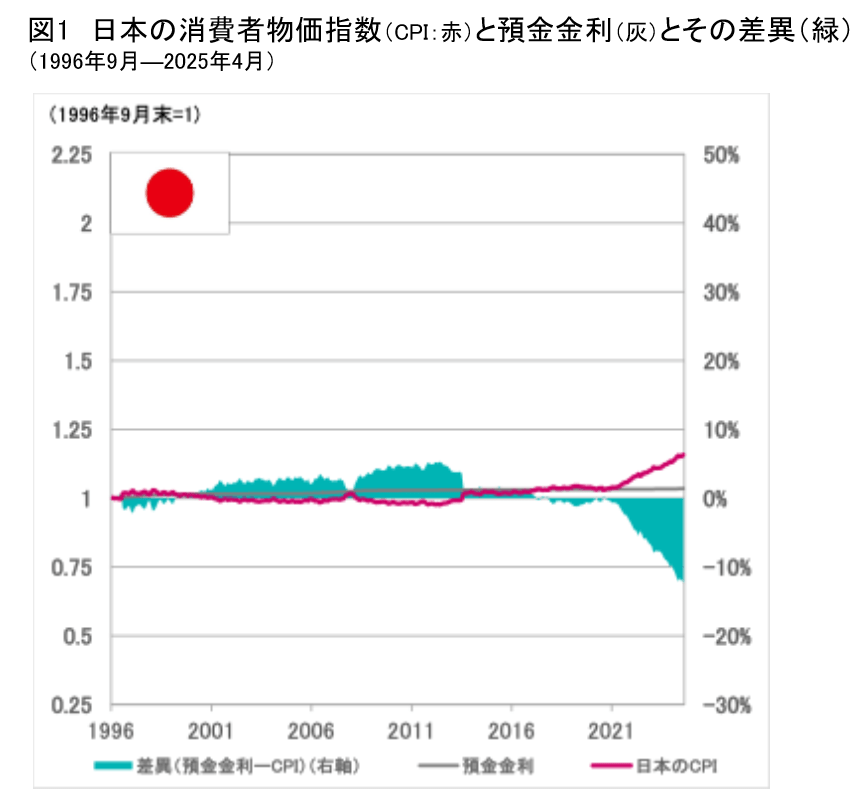
わが国では1996年以降2021年ごろまで物価も預金金利も極めて低水準であり、預金でも資産価値を守ってきましたが、その後物価のみが上昇に転じ、直近5年間は預金では資産価値を守ることはできなくなっています(図1)。
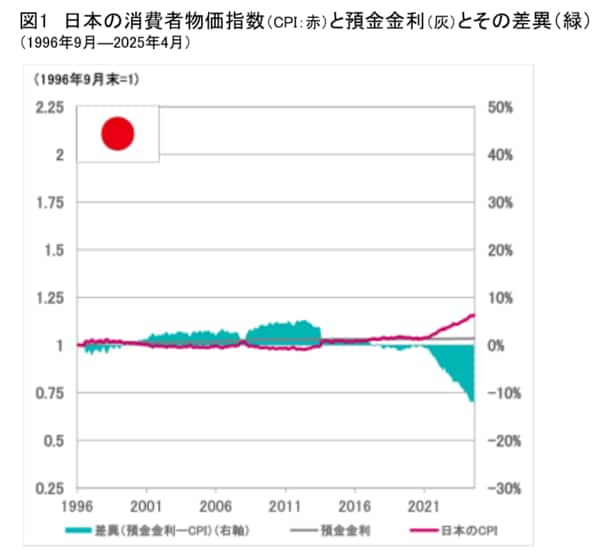
(注1)定期預金の利子所得にかかる所得税は考慮していない。
(注2)CPI(日本)に関する消費者物価指数、預金金利データを使用( 1996年9月から2025年4月まで)。 預金金利データは月末時点の年利を12で割って月利化。定期預金(総合、1カ月以上2カ月未満)


☑画像拡大


物価上昇率と預金金利:米国のケース

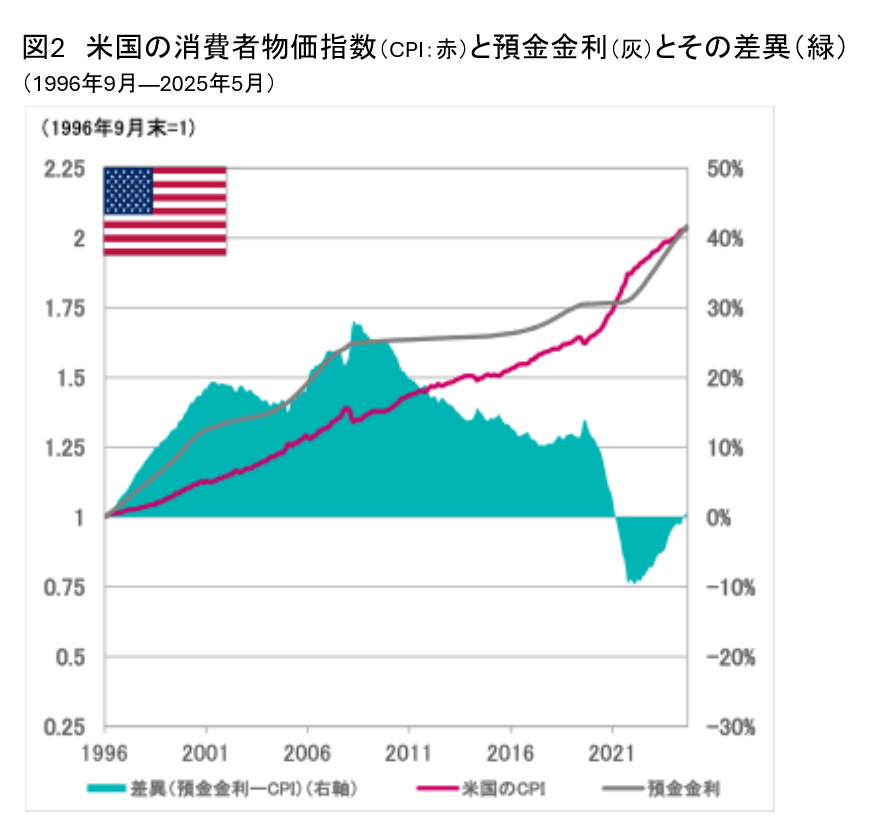
米国では1996年以降預金金利が物価上昇率を上回る状況が続いていましたが、コロナ後の物価上昇を機に逆転し、結果として預金金利で物価上昇を何とかカバーできる関係となっています(図2)。
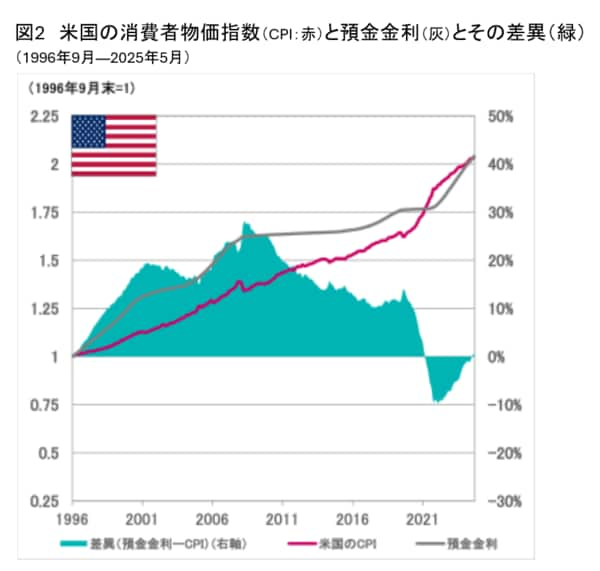
(注1)定期預金の利子所得にかかる所得税は考慮していない。
(注2)CPI(米国)に関する消費者物価指数、預金金利データを使用( 1996年9月から2025年5月まで)。 預金金利データ米国預金金利(1カ月)に基づき計算。

☑画像拡大


日米両国のケースから

近年のわが国の状況を除けば、中長期的には銀行預金金利は物価上昇率に決して負けているわけではありません。短期的に乖離しても、預金の性格を考えると、預金金利が物価上昇率に合わせて修正されていくことが想定されます。近年のわが国の環境がどのように変化するのか注目されます。

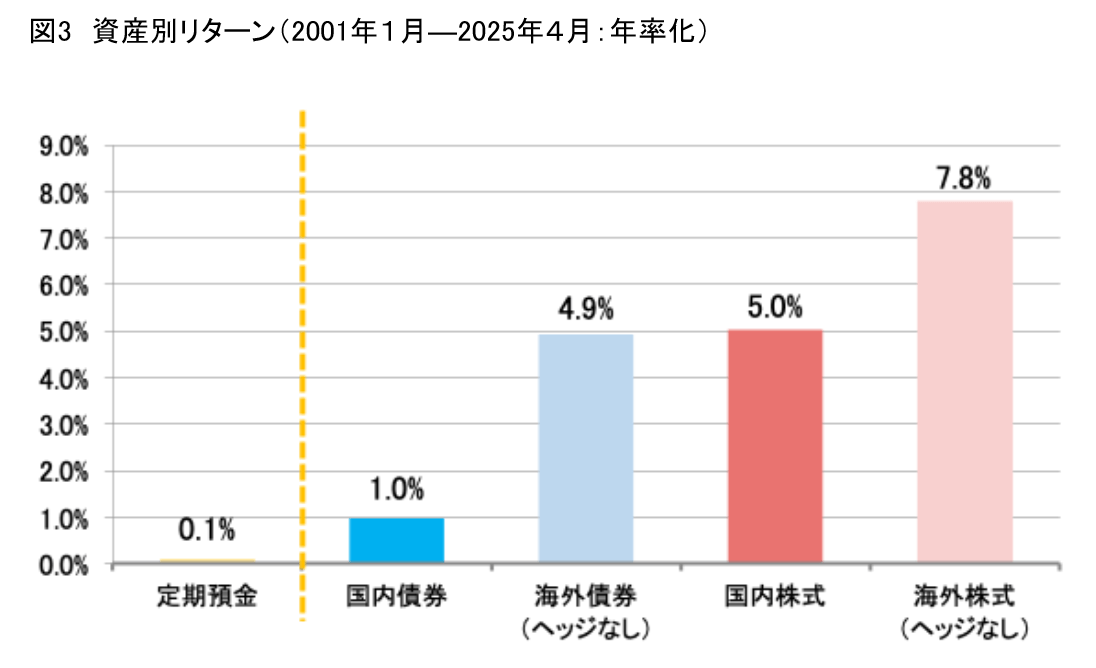
ただし、銀行預金では資産価値をインフレから防衛するのが精一杯です。インフレ後で実質的に資産を殖やすのであれば、投資するのも有力な選択肢でしょう。ちなみに2001年以降わが国の投資家は国内外の株債券いずれに投資していても、銀行預金を上回る運用成績をあげられたはずです(図3)。
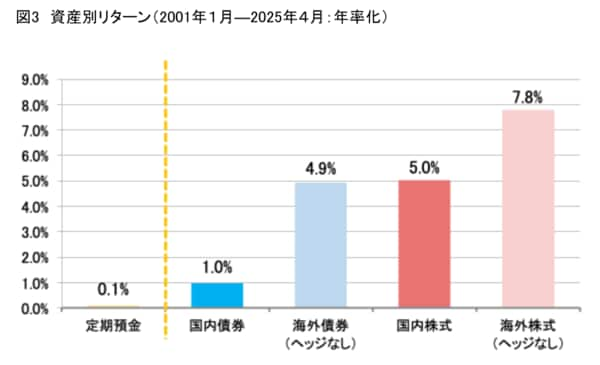
(注1) 上記はあくまでも過去の実績に基づくものであり、将来のパフォーマンスを保証するものではありません。
(注2) 定期預金は預入金額1千万円以上/1年、国内債券はNOMURA-BPI総合、海外債券はBloomberg Barclays グローバル総合債券(除く日本、円換算)、国内株式はTOPIX(配当込み) 、海外株式はMSCI KOKUSAI(税引き後配当込み、円換算)。

☑画像拡大

【以上のことから導き出された結論:運用資産に関わる常識①】

中長期的には銀行預金はインフレに負けるわけではない。近年のわが国は特異な状況。しかし資産を実質的に殖やすには投資も選択肢。

インフレで資産価値を減らしたくないからといっても、通常であれば、じっくり投資を検討する時間は預金で稼ぐことができます。しかしながら、現在のわれわれは特殊な状況にあるようです。

次回も運用資産に関する常識を疑います。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #投資信託
前の記事
第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?
2025.06.27
次の記事
第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?
2025.08.29

この連載の記事一覧

資産運用の常識を疑え

第16回 資産運用にまつわるさまざまな常識を疑え!【総集編】
「資産運用において疑うべき常識」を振り返る

2025.12.02

第15回 運用資産に関わる常識を疑え!(その4)
株式はリスクが大きいので投資初心者には不向き?

2025.10.31

第14回 運用資産に関わる常識を疑え!(その3)
債券は本当に低リスク資産?

2025.09.30

第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?

2025.08.29

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

2025.07.25

第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?

2025.06.27

第10回 投資信託選びの常識を疑え!(その2)
バランス型ファンドは投資初心者向き?

2025.05.30

第9回 投資信託選びの常識を疑え!(その1)
投資信託選びにおいてコスト水準は非常に重要?

2025.04.30

第8回 アクティブファンド投資の常識を疑え!(その6)
過去実績の劣るアクティブファンンドは運用力でも劣る?

2025.03.31

第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?

2025.02.28

おすすめの記事

浜銀TT証券の売れ筋に大きな変化、「WCM」がトップを取り、「AB米国成長株投信」が3カ月ぶりランクイン

Finasee編集部

SMBC日興証券で「世界のベスト」がトップに浮上、「日経225」人気が衰えてアクティブファンドの出番

Finasee編集部

人気アクティブファンドの強さを決めるものとは?「ネクスト・ジェネレーション」運用元のWCM等が持つ“意外な要素”とは

Finasee編集部

「顧客そっちのけ」の乗り換え営業からの転換点とは?「今では考えられない状況」から投信350兆円時代までを振り返る

Finasee編集部

ファンドアナリスト海老澤 界が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

著者情報

篠原 滋
しのはら しげる
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
1996年に野村證券株式会社にて投資信託分析・評価業務を立ち上げ、独自の定性評価中心のプロセスを確立。2000年の野村ファンド・リサーチ・アンド・テクノロジー株式会社(“NFR&T”、野村フィデュシャリー・リサーチ・アンド・コンサルティング株式会社(”NFRC”)の前身)設立を経て、25年にわたり東京、ニューヨーク、ロンドンを拠点に国内外の多数の運用会社/ファンドの分析調査及び選定ファンドの組み合わせによる投資助言に従事。2021年9月に独立し、独自の視点に基づく合理的な資産運用並びに投資信託活用に関する情報発信を開始。2022年6月に株式会社お金の育て方設立に参加し代表取締役に就任。国際基督教大学教養学部卒。米国ニューヨーク大学スターン経営大学院経営学修士(MBA)課程修了。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
マネックス証券の売れ筋で「4.3倍ブル」がトップ2独占、急浮上した「THE 5G」の人気の背景は?
【運用会社ランキングVol.2/販売会社一般編①】銀行・証券会社からの評価トップは2年連続でアモーヴァ・アセットマネジメント、新NISA2年目で変転期の投信市場が求める運用会社は?
楽天証券の売れ筋で「日本株4.3倍ブル」が急伸、好成績の「世界のベスト」は順位を下げる
【金融風土記】各業態で「集約」進む福井県の金融動向
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【第1回】株式ファンドは何を見て選ぶのか
政府内で「成長促進保証」創設案が浮上――金融機関のリスク負担割合は引き上げへ
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【金融風土記】各業態で「集約」進む福井県の金融動向
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
政府内で「成長促進保証」創設案が浮上――金融機関のリスク負担割合は引き上げへ
マネックス証券の売れ筋で「4.3倍ブル」がトップ2独占、急浮上した「THE 5G」の人気の背景は?
楽天証券の売れ筋で「日本株4.3倍ブル」が急伸、好成績の「世界のベスト」は順位を下げる
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
「サイバー有事前夜」、誰が資産を守るのか――金融の利便性を支える責任と連携
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
「支店長! もっと自分を必要としてくれる会社に転職したいです」
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
三菱UFJ銀行の9月ランキングで「ウェルス・インサイト(標準型)」がトップ維持、「世界のベスト」が急浮上
【金融風土記】各業態で「集約」進む福井県の金融動向
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
ゆうちょ銀・郵便局の売れ筋は上位6本が不動、代表6資産がすべてマイナス成長だったバランス型は順位が交錯
中国銀行の売れ筋で外国株式ファンドの勢力図を再編、「世界のベスト」「WCM」が上位固定の一方で新興勢が存在感
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら