finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
永田町・霞が関ウォッチャーのひとり言

【文月つむぎ】本当に怖いのは市場の急変ではなく顧客の心変わり 不安を受け止めFD定着のチャンスに変えよ

文月つむぎ
文月つむぎ
2024.08.19
会員限定
【文月つむぎ】本当に怖いのは市場の急変ではなく顧客の心変わり 不安を受け止めFD定着のチャンスに変えよ

政府・日銀が慌てれば、「貯蓄から投資へ」に水を差しかねない

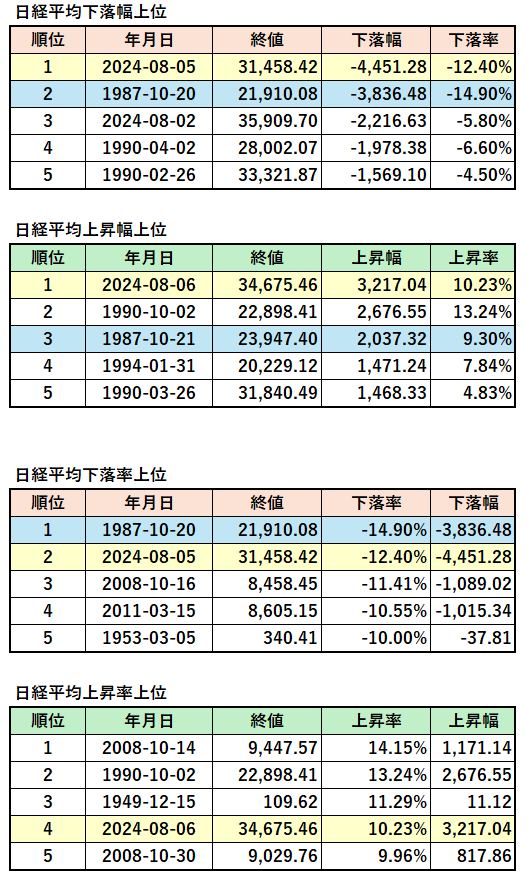
8月5日、日経平均株価が4400円強下落した。この下落幅は1987年10月20日の「ブラックマンデー」を上回り過去最大、下落率も当時に次ぐ過去2番目を記録した。翌日には一転して3200円強上昇、過去最大の上げ幅となった(上昇率は歴代4位)。なお、株式市場において、大きく下げた直後に大きく上昇するのは珍しくない。米国ウォール街で” Dead Cat Bounce”と表される現象であり、例えば1987年のブラックマンデーの時にも見られた。ただし、これを持って、「株価の下落は終焉した」と判断するのが早計であることは、過去の動きを見れば分かるだろう。


今回の急落は、日銀の唐突感のある追加利上げ及びその直後に発表された米国の雇用統計が予想より弱く、米国の景気減速懸念が一段と強まり日米の金利差が急激に縮小、円キャリ―取引の巻き戻しが入り円高ドル安が一気に進んだほか、イスラム組織ハマスの最高幹部が訪問先のイランで殺害され中東情勢がさらに緊迫化したこと等が要因に挙げられている。また、アルゴリズムを使って機動的に売買するHFT取引やCTA取引が株価急落を助長したとも言われているが、タイミング的には「強気相場は、楽観の中で成熟し、幸福感の中で消えていく」という格言通りの展開であったように思う。

急遽、財務省、日銀、金融庁が6日午後に情報交換会(三者会合)を開催し、足元の株価や為替の乱高下について議論した。会合後、財務省の三村淳財務官が「緊密に意思疎通を図りながら連携して経済財政運営を進めていく」旨表明。7日には、日銀の内田真一副総裁が「金融資本市場が不安定な状況で利上げをすることはない」と発言し、早期の追加利上げ観測の打ち消しに動いたほか、金融庁の井藤英樹長官が新聞各社のインタビューに応じ、「長期・分散・積立を軸にした資産形成が重要。一喜一憂せず、中長期の時間軸を持って投資にアプローチして欲しい」と唱えるなど、三者が一丸となって、市場や投資家に広がりつつある動揺の沈静化を図った。

政治家の動きも速く、7日には自民党の金融調査会が会合を開き、関係省庁や業界団体より市場動向をヒアリングした。会合では、米国景気悪化懸念に端を発したグローバルな株式相場の下落において日本が突出していることを問題視し、下落を加速させたと言われる円キャリ―取引やアルゴリズム取引の影響度のほか、値幅制限やサーキットブレーカーといったセーフティネットの有効性等を確認、しっかりと原因究明を行っていくべきだとの意見が相次いだという。

このように政府・当局が沈静化を図ることは好ましいことではあるが、市場の動きに過度に反応してしまうと逆効果になる恐れがある。政府がNISA制度を使った投資を勧める中、日銀の(やや強引な!?)追加利上げ直後にクラッシュが発生したことより、政府や日銀の施策に不信を抱く国民も少なくない。クラッシュ後、即座に沈静化に奔走する姿を示すと、「政府や日銀は、市場が大きく変化するシナリオを考慮しないまま、施策を進めてきたのか」との批判が高まり、貯蓄から投資の流れが滞ることにもなりかねない。

リーマン・ショックを知らない販売員は、今後の見通しを軽々しく語るなかれ

長年、金融市場に携わってきた者からすれば、今回の乱高下は珍しくない出来事であり、時が経てば落ち着くことを経験則で分かっている。例えば、2000年代において日経平均株価が急落したイベントは、2001年の米国同時多発テロ事件、2008年のリーマン・ショック、2015年のチャイナ・ショック、2016年のブレグジット・トランプ大統領の誕生、2020年のコロナ・ショックなど、数年おきに発生している。その都度、長短の違いはあるが時の経過とともに市場が回復・伸長し、今年の7月11日には日経平均株価は4万2000円台の最高値を付けている。何も恐れる必要がないことは歴史が語っているところだ。

ただし、長期にわたり低金利が続き、円安・株高が進んできたことより、それを前提としたリスクテイクが内外でかなり溜まっていたところに、日銀が17年ぶりに本格的に金利を引き上げ、潮目が変わった。今後、円安・株高も一旦調整される可能性があるが、我が国において「金利のある世界」は久々なうえに、海外の政治・景気動向や地政学リスクも絡み、調整の深度や期間がどの程度のものになるかは古参の市場関係者でも予測が難しい。ましてや、本格的な金利引き上げやリーマン・ショックといった特大イベントを経験していない年代の金融商品販売員は、顧客に対し、今後の市場見込みを軽々に語るべきではないだろう。

それでは、彼らは何をすべきかと言えば、「顧客に寄り添う」ことに尽きるだろう。特に投資初心者は、今の市場がどのような状況にあり、今後どうすればよいかを知りたいに違いなく、その情報を適時適切に提供することが重要である。ただし、市場変動や保有商品の時価の下落状況を伝えるだけなら機械でも出来る。販売員は、顧客の不安をしっかりと受け止め、それに適した対応を提案することが大切だ。例えば、「含み損が大きくて夜も寝られない」という顧客には、リスクテイク量が顧客のリスク許容度内に収まるようにポートフォリオの見直しを提案すべきだ。「市場動向が気になって仕事が手につかない」という顧客には、長期投資である限り、日々の市場動向を気にする必要はないことを提言すべきであろう。「損が膨らむのが怖いので、投資を止めてしまいたい」という顧客には、ドルコスト平均法や長期分散投資の効用を具体的に示しながら、投資において「継続は力なり」を説くべきだろう。ウォーレン・バフェット氏の名言「投資において恐怖の風潮は友であり、熱狂は敵である」を解説しても良いかもしれない。

なお、過去の相場急変時には、顧客の動揺に付け込み、安易にナンピン買いや乗り換え売買を推奨して手数料稼ぎに励む販売会社も見られたところだ。顧客の最善利益義務の追求がルール化されている今、こうした販売手法はご法度だ。将来、今回の相場急変は、販売会社に顧客本位の業務運営が定着してきたことを示す良い機会であったと言えることを願っている。
 

政府・日銀が慌てれば、「貯蓄から投資へ」に水を差しかねない

8月5日、日経平均株価が4400円強下落した。この下落幅は1987年10月20日の「ブラックマンデー」を上回り過去最大、下落率も当時に次ぐ過去2番目を記録した。翌日には一転して3200円強上昇、過去最大の上げ幅となった(上昇率は歴代4位)。なお、株式市場において、大きく下げた直後に大きく上昇するのは珍しくない。米国ウォール街で” Dead Cat Bounce”と表される現象であり、例えば1987年のブラックマンデーの時にも見られた。ただし、これを持って、「株価の下落は終焉した」と判断するのが早計であることは、過去の動きを見れば分かるだろう。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #フィデューシャリー・デューティー
  • #マーケット情報
  • #NISA
前の記事
【文月つむぎ】金融庁FDレポートのデータが突きつける「不都合な真実」
2024.07.29
次の記事
【文月つむぎ】J-FLECの金融経済教材、次の改定に向け「文月案」を考える
2024.09.05

この連載の記事一覧

永田町・霞が関ウォッチャーのひとり言

「サイバー有事前夜」、誰が資産を守るのか――金融の利便性を支える責任と連携

2026.11.02

社債620兆円、その先に何がある?――日証協2040年ビジョンを読む

2026.10.28

「下山」はもっと難しい――資産を生活へ変えるための最適解を考える

2026.10.14

「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために

2026.10.02

金融行政方針が示す「次の金融」の輪郭――資産運用立国を、商品からインフラへ 

2026.09.24

「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩

2026.09.10

株式市場の活況を次の改革へ―PTS・長時間取引・トークン化で日本株の競争力を高める

2026.09.03

販売現場の不祥事を誰が止めるのか――保険代理店・IFAの監督に必要な「多層管理」

2026.08.17

「口座を開く」から「資産形成が根づく」へ――日証協の調査が示す国民皆資産形成への次の一手

2026.08.10

個別商品から、経営の仕組みへ―金融庁モニタリング結果(FDレポート)が示した顧客本位の次の段階―

2026.08.05

おすすめの記事

資産運用立国の実現に向けた官民対話の新たな挑戦──「資産運用フォーラム」が描く日本市場の未来とは
③日本の金融リテラシー向上へ、将来の資産運用を支える人材を育てる

finasee Pro 編集部

資産運用立国の実現に向けた官民対話の新たな挑戦──「資産運用フォーラム」が描く日本市場の未来とは
②DX・企業価値・サステナ・オルタナの4分野で日本を動かす

finasee Pro 編集部

資産運用立国の実現に向けた官民対話の新たな挑戦──「資産運用フォーラム」が描く日本市場の未来とは
①国内外の金融50社超が参加!資産運用フォーラムが目指すもの

finasee Pro 編集部

日本初のハンセンテック指数連動ETFが東証上場―注目浴びる“中国テック株”が投資の選択肢に

Finasee編集部

10億円以上の資産家が多いのは山口県、北陸ではNISA活用が進む。県民性から読み解く日本人の投資性向とは?

Finasee編集部

著者情報

文月つむぎ
ふづきつむぎ
民官双方の立場より、長らく資産運用業界をウォッチ。現在、これまでの人脈・経験を生かし、個人の安定的な資産形成に向けた政府・当局や金融機関の取組みについて幅広く情報を収集・分析、コラム執筆などを通し、意見を具申。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
CDSにヘッジ会計が適用できるのか
【プロが解説】エネルギー安全保障を支える「軽くて曲がる」次世代太陽電池への期待
マン・グループの洞察シリーズ⑳
新たな投資局面の原動力となるインフラ資産
中国銀行の売れ筋で外国株式ファンドの勢力図を再編、「世界のベスト」「WCM」が上位固定の一方で新興勢が存在感
「テクノロジー×教育×アクセス向上」でプライベートアセットの民主化を――iCapitalが描くオルタナ市場拡大への道筋
常陽銀行の売れ筋で「NASDAQ100」が第3位に浮上、「グローバル・ロボティクス」は「フィジカルAI」の本命か?
「サイバー有事前夜」、誰が資産を守るのか――金融の利便性を支える責任と連携
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
社債620兆円、その先に何がある?――日証協2040年ビジョンを読む
常陽銀行の売れ筋で「NASDAQ100」が第3位に浮上、「グローバル・ロボティクス」は「フィジカルAI」の本命か?
マン・グループの洞察シリーズ⑳
新たな投資局面の原動力となるインフラ資産
Japan Weeks初日に高市首相と伊藤長官が語ったこと
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
CDSにヘッジ会計が適用できるのか
「支店長! もっと自分を必要としてくれる会社に転職したいです」
SBI証券で日本株「4.3倍ブル」が人気、米国ハイテク株には慎重姿勢? 日経平均の急落にも買い向かう投資家
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
「支店長! もっと自分を必要としてくれる会社に転職したいです」
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
三菱UFJ銀行の9月ランキングで「ウェルス・インサイト(標準型)」がトップ維持、「世界のベスト」が急浮上
みずほ銀行で「キャピタル世界株式」がトップに、想定最終利回り約2.7%の「グローバル債券ファンド」も人気化
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
Keyaki Capital、投資アドバイザーを対象としたオルタナティブ投資プラットフォームの提供を開始
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら