6.まとめ
本稿では、金融リテラシー1万人調査の結果をもとに、企業勤務者を中心に、FWB、金融リテラシー、保有資産、従業員エンゲージメントの関係性を確認した。全体として、近年のFWBスコアおよび金融リテラシー指数は低下傾向にあり、継続的なインフレ、円安、地政学リスク、金融制度の複雑化など、生活者を取り巻く経済環境の不確実性が回答に影響している可能性がある。特に若年層では、投資への接点が増える一方で、制度理解やリスク理解、長期的な生活設計力が十分に伴っていない可能性が示唆される。こういった、低下傾向を反転させるためにも、より一層の金融経済教育の充実、継続が必要と考えられる。
重回帰分析の結果からは、FWBとの関係性は年齢や年収よりも、金融リテラシーおよび保有資産との間でより強く確認された。保有資産が多いほどFWBは高く、同程度の保有資産であっても金融リテラシーが高い層ほどFWBが高い傾向がみられる。これは、経済的な備えそのものに加え、制度やリスクを理解し、自らの将来像を見通せることが、漠然とした不安の軽減につながる可能性を示している。また、従業員エンゲージメントについては、金融リテラシーとの直接的な関係は限定的である一方、FWBが高い層ほどエンゲージメントも高い傾向が確認された。したがって、金融リテラシー向上を通じてFWBを高め、その結果として従業員エンゲージメント向上につなげるという道筋が考えられる。
企業にとっては、賃金や退職給付制度の整備に加えて、従業員が自社制度を理解し、自らの資産形成や老後資金準備に主体的に取り組める環境を整えることが重要である。具体的には、DC制度、NISA、公的年金、退職給付、ライフプランニングを相互に関連付けた金融経済教育を継続的に実施することが求められる。金融リテラシーを高めることは、短期的には経済的不安の軽減や制度活用の促進に寄与し、中長期的には資産形成の進展を通じてFWBを高める可能性がある。これは、人的資本経営の観点からも、従業員の安心感、働きがい、組織への関与を支える重要な取り組みである。
なお、本稿における意見にかかわる部分および有り得べき誤りは、筆者個人に帰属するものであり、所属する組織のものではないことを申し添える。
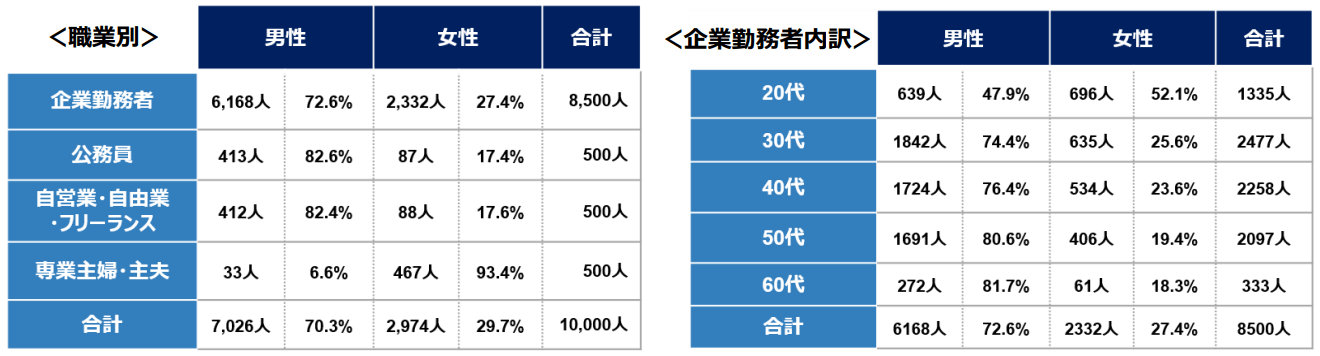
注1)金融リテラシー1万人調査の概要
調査方法:リサーチ会社を利用したWebアンケート
調査期間:2026年3月16日(月)~3月24日(火)[スクリーニング調査6問、本調査35問]
※企業勤務者(8,500人)の年代および男女の構成比は、総務省「就業構造基本調査」における正規職員・従業員300人以上の企業と同分布となるよう割付
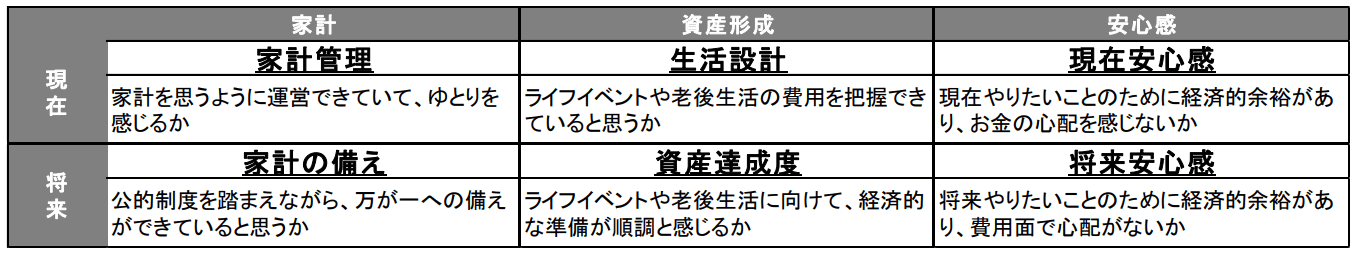
注2) FWBスコア算定のための6要素
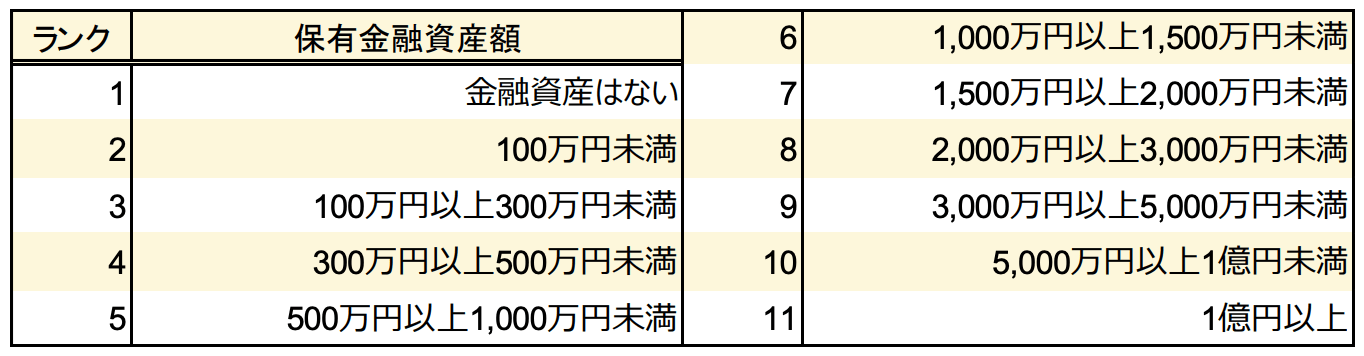
注3)保有金融資産額のランク分け
注4)金融リテラシー指数
当研究所では、「経済理論」「金融知識」「生活設計」を、金融リテラシーを構成する3要素と設定の上、アンケートから得られる金融行動得点との重回帰分析をすることで、金融リテラシー指数を算出している。
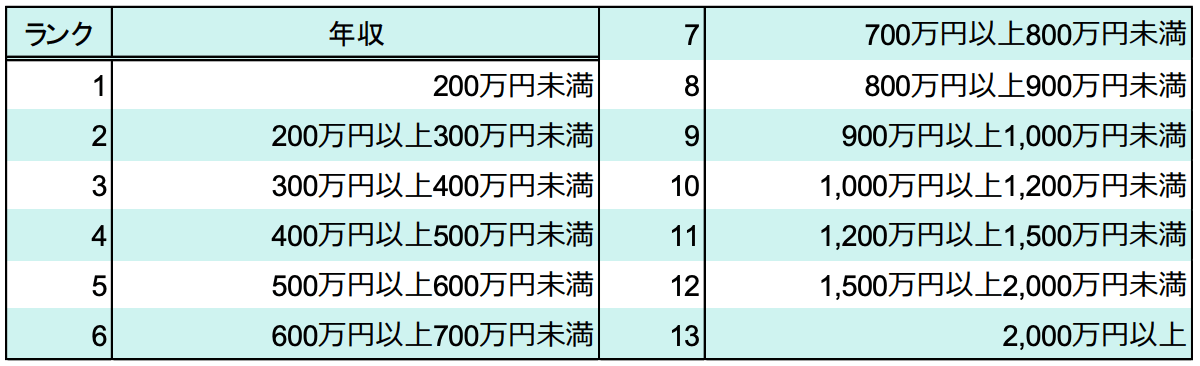
注5)年収額のランク分け
参考資料 (MUFG資産形成研究所HP掲載)
ファイナンシャル・ウェルビーイングの基本特性と退職給付制度との関係性について~DB等とDCで違いはあるか~
ファイナンシャル・ウェルビーイングの基本特性と人的資本経営との関係(調査結果より)
データで読み解くファイナンシャル・ウェルビーイング
(執筆:MUFG資産形成研究所 所長 日下部 朋久)
ご留意事項
・本稿は、MUFG資産形成研究所が作成したものであり、著作権は同研究所に帰属します。
・本稿は資産形成等に関する情報提供を目的としたものであり、特定の金融商品の取得・勧誘を目的としたものではありません。
・本稿で提供している情報の内容に関しては万全を期していますが、その正確性・完全性についてMUFG資産形成研究所が責任を負うものではありません。
・本稿で提供している情報は作成時点のものであり、予告なく変更または削除することがあります。
・本稿で提供している情報を利用したことにより発生するいかなる費用または損害等について、MUFG資産形成研究所は一切責任を負いません。





 人気の特集・連載