4.年代差による経済状況の差とFWBとの関係
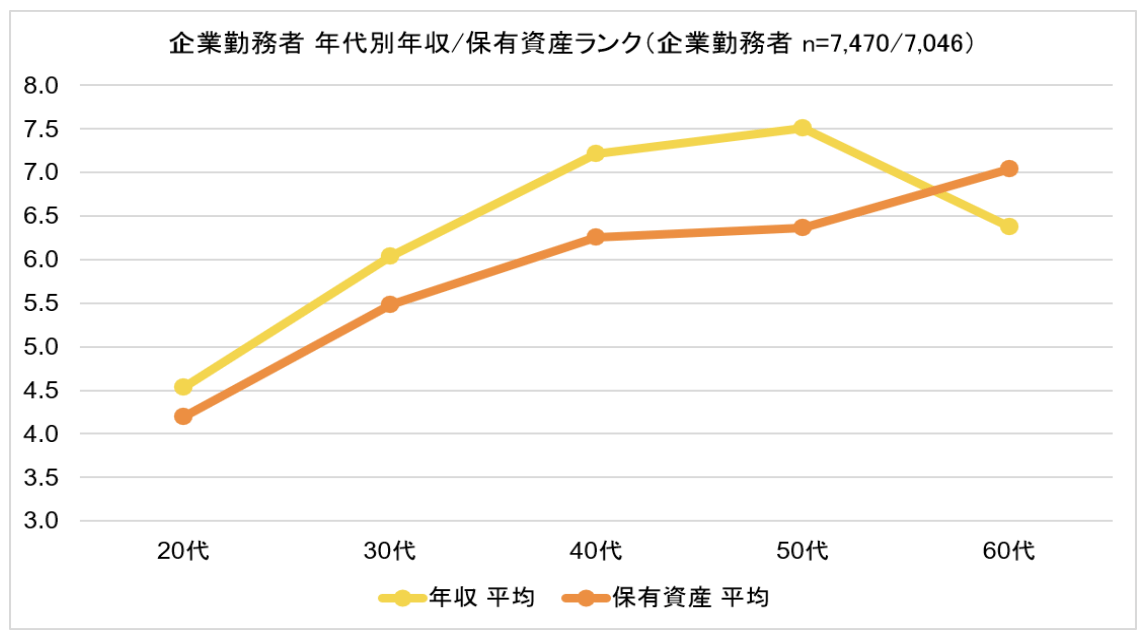
図表5では企業勤務者の年代別の金融リテラシーの状況について示したが、年収注5や保有資産額との関係はどうであろうか。図表6は企業勤務者における各世代の年収および保有資産のランク平均値をプロットしている。いずれも年代と正比例の関係が見て取れるが、年収だけは50代から60代にかけて低下する。一般に企業勤務者においては、60歳以降に定年を迎えて再雇用となったり、役職定年になったりするなど、給与が低下することが多く、その状況が反映されていると考えられる。一方で、退職一時金を得るケースもあると考えられ、資産ランクの方は伸びが大きくなっているのが特徴である。
[図表6]企業勤務者年代別年収・保有資産の状況
これらの傾向をみると、FWBは年齢、年収、資産、金融リテラシーのいずれの要素とも正の相関関係があるように見える。そこで、その関係性について重回帰分析により、どの要素との関係性が強いかを調べた。
[図表7]企業勤務者FWBスコアを従属変数とした重回帰分析(n=6,943)(調整決定係数=0.482)
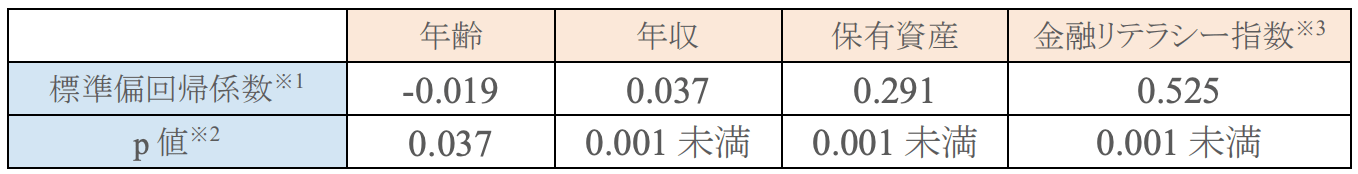
※1 各変数を標準化して計算される偏回帰係数。従属変数に対する各独立変数の影響の大きさを表す。
※2 「標準偏回帰係数=0」と仮定したときに、該当の標準偏回帰係数が偶然算出される確率。本稿ではp
※3 前出の金融リテラシー指数について、指数算出データにFWBスコア算出データと同一の調査項目が含まれるため、これを除いて再算出したものを使用した。
重回帰分析の結果、FWBスコアは、係数が0.525である金融リテラシーとの関係が最も強く、次に保有資産との関係が強いことがわかる。年収との関係性は弱く、年齢との関係はほぼないと言える。年齢との関係がある程度あるように見えるのは、保有資産と年齢の間に一定の関係が見て取れるためである。
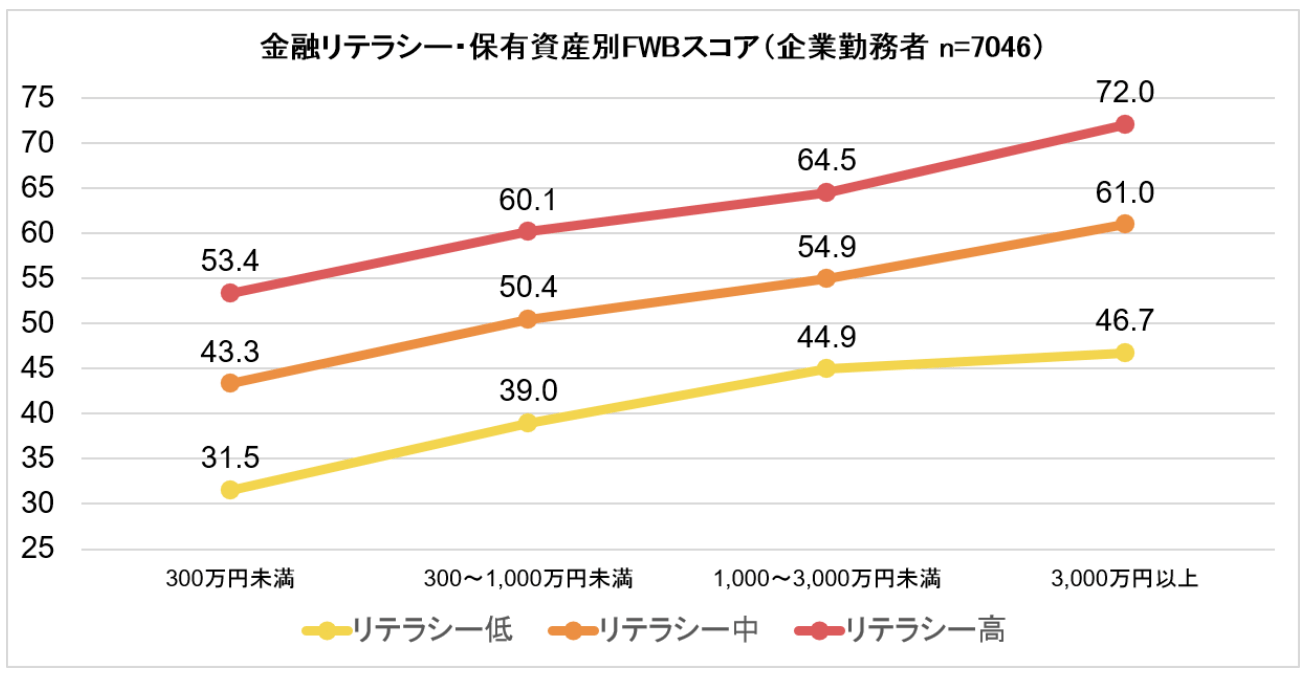
以上の関係をより視覚的に示したものが図表8である。横軸は保有資産額を4ランクに集約し、縦軸を保有資産ランクごとのFWBスコアの平均値をプロットしている。ただし、集計にあたっては、金融リテラシー指数を低・中・高の3段階にランク分けしている。
その結果、グラフは右肩上がり、つまり保有資産が多いほどFWBスコアは高い。また、金融リテラシー指数を3つのランクに分けた線グラフは、リテラシーが高い層ほど上方に位置している。つまり、保有資産が同程度であれば、金融リテラシーが高いほどFWBが高い関係性を示している。
[図表8]企業勤務者における保有資産ランク・金融リテラシー別FWBスコア
これらの関係性は因果関係を示すものではないが、FWBを高めるには、保有資産が増加すること、および金融リテラシーが上昇することの2つのルートが考えられるのではないだろうか。直感的には、保有資産が多い方がウェルビーイングを感じやすいことに異論はないであろう。また、金融リテラシーが高いということは、知らないこと、わからないことによる漠然とした経済的不安がより少ないであろうことは容易に想像できる。たとえを言えば、将来の公的年金額を知っているのと知らないのでは、経済的不安は異なるということである。
したがって、筆者の考えではFWBを高めるには、短期的には金融リテラシーを高めること、中長期的には保有資産を増加させることが肝要である。
5.従業員エンゲージメントとFWB・金融リテラシーの関係
図表9は従業員エンゲージメントと金融リテラシーおよびFWBの関係性を示している。表中の数値は従業員エンゲージメントスコアの平均値であり、カッコ内はそのn数である。FWB25、50、75、100とあるのは100点満点のFWBスコアを低い方から25点刻みで4区分したものである。表を横に見るとFWBスコアが高いと従業員エンゲージメントも高い傾向が読み取れる。表を縦に見ると金融リテラシー指数との関係性は顕著にはみられない。
[図表9]従業員エンゲージメントとFWB・金融リテラシーの関係
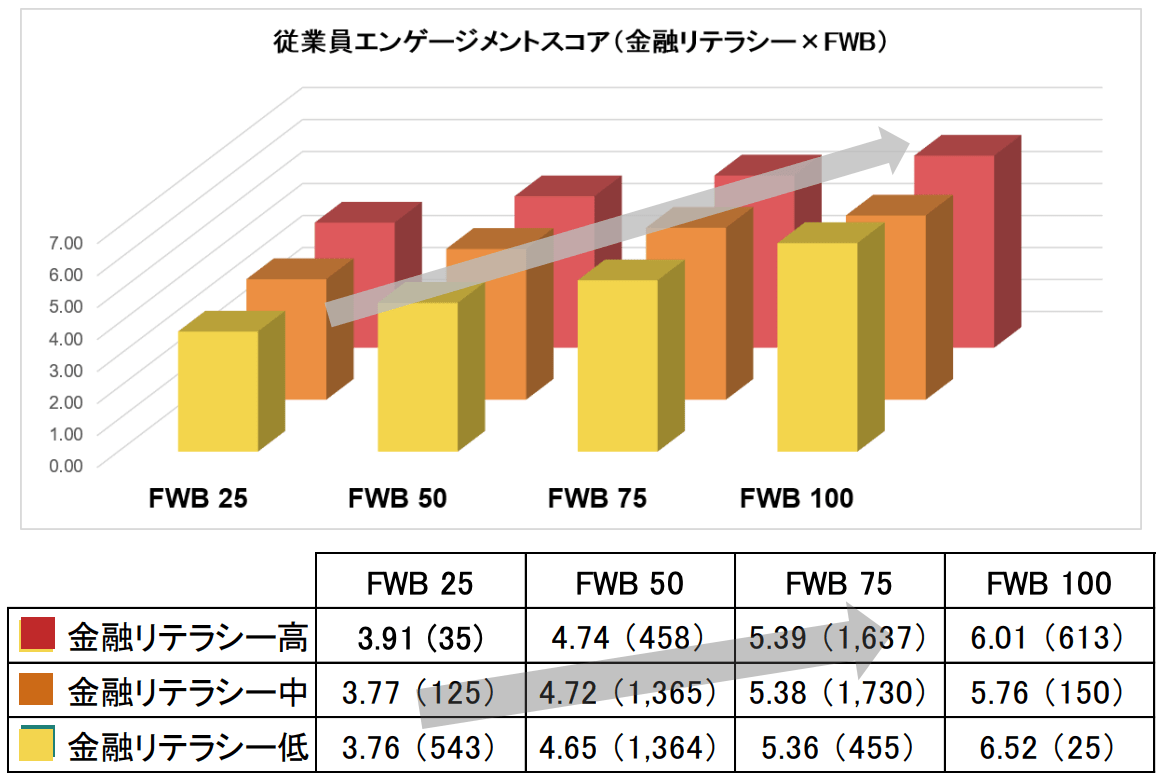
これらの結果は、カッコ内のn数が示すとおり、マトリックスに十分なデータが存在しない箇所があることが関係している可能性がある。金融リテラシーとFWBとの関係性は前述のとおり高いことから、図表9において矢印で示したとおり、左下から右上へと対象者が分布する傾向を踏まえると、「金融リテラシー向上→FWB向上→従業員エンゲージメント向上」というルートが考えられるのではないだろうか。



 人気の特集・連載