2.企業勤務者のFWBスコアの分解
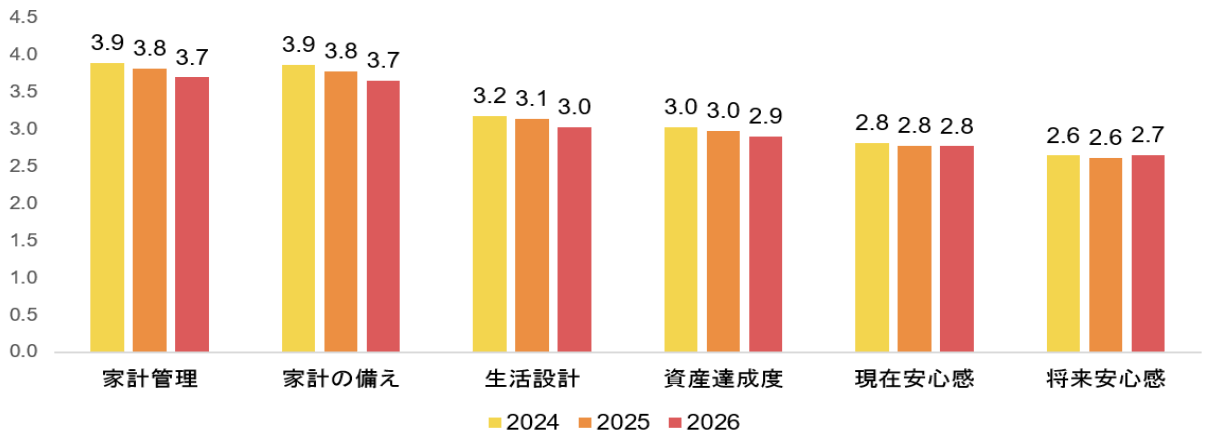
企業勤務者についてFWBスコアを構成する6つの分野別スコアを見ると、現在安心感・将来安心感の2項目を除き、4分野で低下している(図表3)。各分野、6点満点であり、比較的高得点の家計管理、家計の備えについては下げの方向が強いものの、その他の4分野は得点中位の3.5を2024年から下回っていることを考え合わせると、低位安定していると捉えられる。低下の要因については前述のとおり継続的なインフレ、世界情勢の不安定化、円安などの外部要因の影響が考えられるが、この後示す金融リテラシーの低下も影響していると考えられる。
[図表3] FWBスコア構成各分野の得点状況(企業勤務者 n=8,500)
3.金融リテラシー指数の動向
次に金融リテラシー指数の動向を確認する。金融リテラシー指数は、「経済理論」「金融知識」「生活設計」の3要素をもとに算出している注4。職業別では、企業勤務者が最も高く、公務員、自営業・自由業・フリーランス、専業主婦・主夫の順に続く傾向が過年度から継続している。
[図表4]職業別金融リテラシー指数の推移
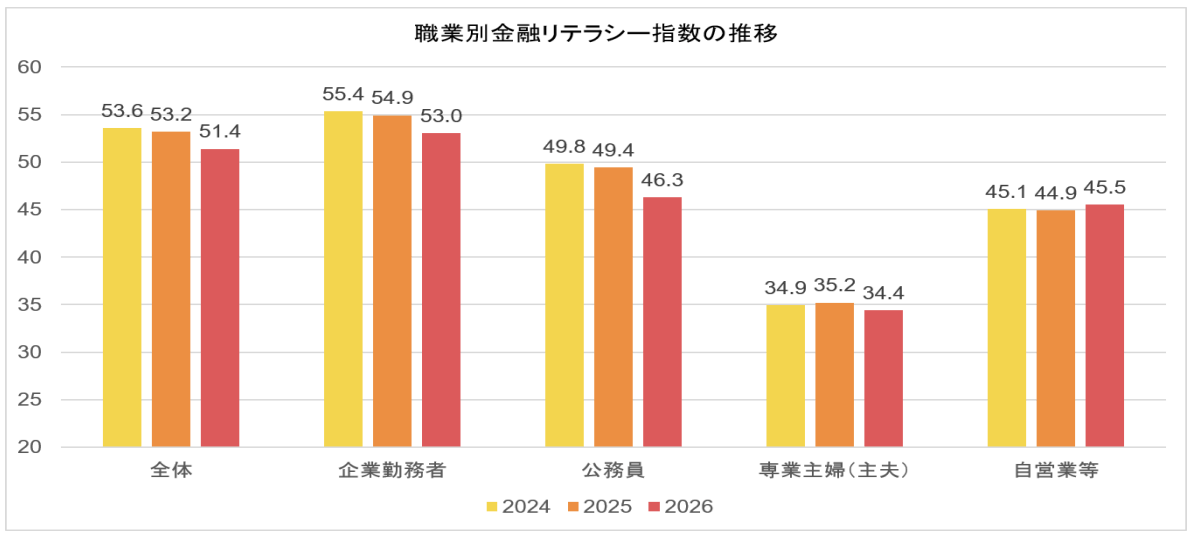
FWBスコアと同様、この3時点で全体として低下傾向が見られる。企業勤務者は2024年55.4、2025年54.9、2026年53.0と低下している。ここでも公務員は2024年49.8、2025年49.4、2026年46.3と直近1年の低下幅が大きい。専業主婦・主夫は35点前後で横ばいに近いが、低水準で推移している。
この低下については、実際の知識水準の低下と、自己評価・回答態度の変化の双方を考慮する必要がある。近年はインフレ、円安、金利上昇、地政学リスク、新NISAやDC制度の普及など、生活者が理解すべき金融・経済情報が急速に増えている。知識量が大きく変わらなくても、経済環境が複雑化することで「自分は十分に理解できていない」と感じやすくなり、主観的回答がネガティブ方向に振れた可能性がある。
企業勤務者について年代別の状況を確認すると、基本的に年代が高いほど金融リテラシー指数が高い。2026年の企業勤務者では、20代48.2、30代52.2、40代53.9、50代55.0、60代59.5である。これは、年齢が上がるにつれて住宅、保険、年金、投資、退職給付などの意思決定経験が蓄積されるためと考えられる。
[図表5]企業勤務者年代別金融リテラシー指数の推移
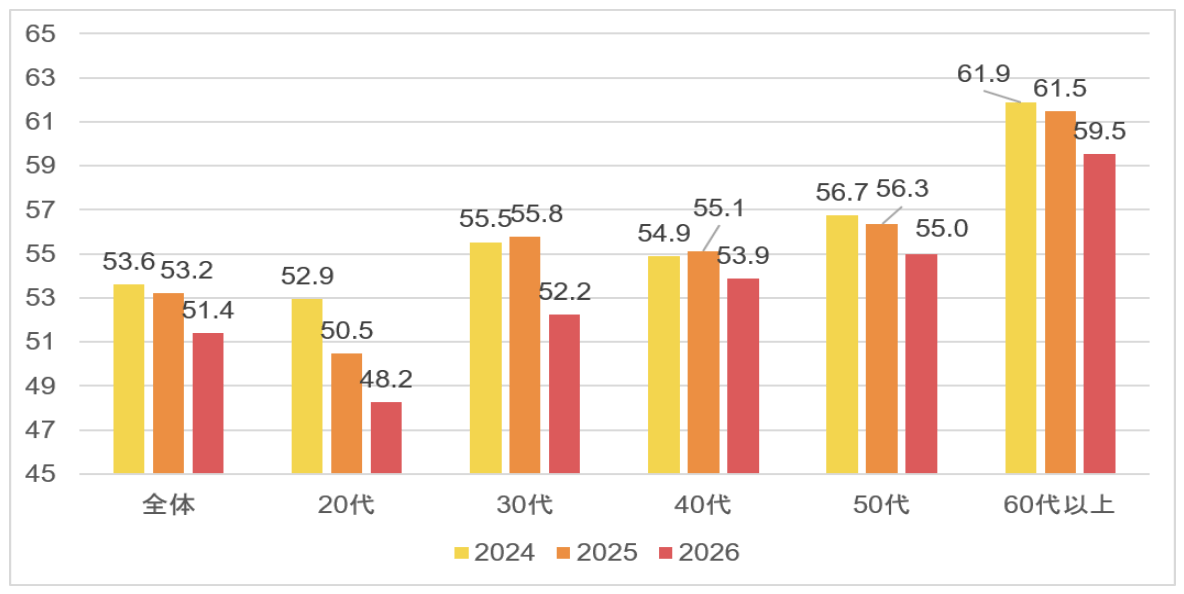
ただし、20代については2024年52.9から2026年48.2へ低下しており、特に目立つ。図表には示していないが分野別スコアにおいて、20代は経済理論、金融知識、生活設計のいずれも低下傾向である。若年層では新NISA等を契機に投資への接点は増えているものの、制度理解、リスク理解、長期資産形成の設計力が十分に伴っていない層も存在するとみられる。
今回の調査によりFWBおよび金融リテラシーともに低下傾向が捉えられた。これらを反転するためには、社会経済環境、金融商品・マーケットが変化する中で、それらをフォローする継続的な金融経済教育が必要である。NISAやiDeCo開始をきっかけに一旦、金融リテラシーが向上したとしても、変化に対応するためには教育の継続が重要と考える。



 人気の特集・連載