実質賃金が伸びないのはなぜか?
ただ、図表2からは、実質雇用者報酬の伸び悩みが労働生産性の低迷と見合っているのか、今一つ判然としません。そこで、2013年から新型コロナ禍前の2019年まで(アベノミクス期)と、2024年から2025年までの直近2年間の具体的な数字をまとめてみました(図表3)。
<図表3 低迷する実質賃金と労働生産性>
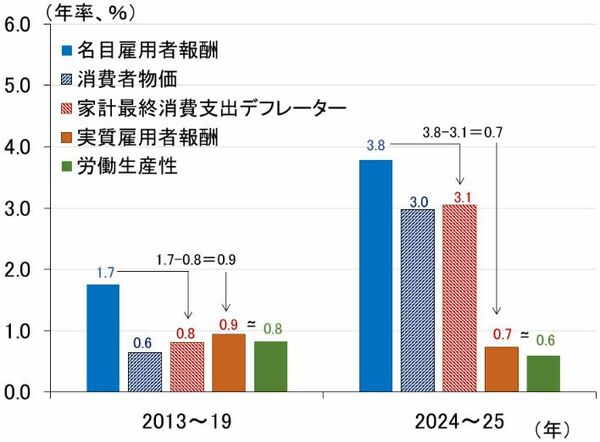
注:労働生産性は潜在成長率から就業者数の伸びと労働時間の伸びを差し引いて算出。実質雇用者報酬は名目雇用者報酬を家計最終消費支出デフレーターで実質化。雇用者報酬は名目、実質とも、一人・時間当たり。消費者物価は総合指数
出所:総務省、内閣府、楽天証券経済研究所作成
図表3には、図表2で紹介した4つの指標に加え、「家計最終消費支出デフレーター」も比較しています。なぜそれを加えたかと言うと、内閣府が実質雇用者報酬を作成する際、それを使って名目雇用者報酬を割り引いているからですが、消費者物価の伸びとほとんど変わらないことが図表3から見て取れます。
それを踏まえたうえで、アベノミクス期から見てみると、物価上昇率が1%弱(家計最終消費支出デフレーター0.8%、消費者物価0.6%)と緩やかな伸びに止まる中、名目雇用者報酬はその倍程度伸びた結果、実質雇用者報酬は0.9%(=1.7-0.8)伸びました。これは、同じ期間の労働生産性の伸び(0.8%)とほぼ平仄(ひょうそく)がとれています。
これに対し、2024~25年の2年間は、グローバルインフレによって物価上昇率が3%程度(家計最終消費支出デフレーター3.1%、消費者物価3.0%)まで跳ね上がり、名目雇用者報酬が3.8%まで伸びを拡大させた結果、実質雇用者報酬は0.7%(=3.8-3.1)となりました。
この間、労働生産性の伸びは0.6%でしたので、やはり直近2年間についても、実質雇用者報酬と労働生産性の伸びはほぼ見合っていることが分かります。
近年も続く「労働生産性の停滞」が意味すること
ポイントは、労働生産性も実質雇用者報酬もアベノミクス期から伸びていない、むしろ緩やかに低下しているという点です。
マクロ経済の需給バランスを表すGDP(需給)ギャップは、内閣府の推計では2024年10~12月期から、日銀の推計では2022年1~3月期からプラスとなっています(図表4)。そうした中で高インフレが生じているわけですから、日本経済はすでに高圧状態にあると言っても過言ではありません。それでも労働生産性は上がっていないことを図表3は示しています。
<図表4 内閣府推計のGDPギャップと日銀推計の需給ギャップ>

注:シャドーは景気後退期
出所:内閣府、日本銀行、楽天証券経済研究所作成
つまり、低迷を続ける労働生産性と実質賃金は、高市政権が推し進める高圧経済政策が、その目的を達成する前に物価と名目賃金の連鎖的な上昇につながるリスクを示唆しています。
高圧経済政策とは、経済が過熱した状態(高圧経済)を作り出し、経済の供給力(潜在成長率)を引き上げようとする政策のことです。労働人口が減少する中で、労働生産性が上昇しなければそれは実現しません。
その前に、物価と名目賃金が連鎖的に上昇するようなことになれば、もはや景気拡大を実感するとかしないといったレベルの話ではなく、日銀は大幅利上げを余儀なくされ、景気を冷やしてインフレを鎮静化させるという選択肢しかなくなってしまうことになります。
高圧経済の罠と利上げ
本当に、物価と名目賃金が労働生産性と実質賃金を置き去りにしてスパイラル的に上昇することはあるのか。それを考えるため、筆者は、時系列データを使って「グレンジャー因果性テスト」という簡単な検証を行ってみました。
グレンジャー因果性テストとは、あるデータが別のデータの将来の値を予測するのに役立つかどうかを調べる統計的な検定で、例えば、消費者物価が上昇するとそれにつれて名目雇用者報酬も増加する関係があるのか、簡単に調べることができます。
そのテストを、まず、消費者物価から名目雇用者報酬、名目雇用者報酬から消費者物価の双方向で行ってみました。すると、日本経済が停滞しインフレ率が低かった時期はいずれも因果性は確認できませんでしたが、新型コロナ禍以降は、消費者物価から名目雇用者報酬への因果性を検出することができました。
その逆、すなわち名目雇用者報酬から消費者物価への因果性は新型コロナ禍以降も検出できませんでしたが、日銀の展望レポート(例えば、2024年10月のBOX3、2025年4月のBOX4、2025年10月のBOX4)などでは、その方向での因果性も検出しています。直感的には、賃金が上昇すればインフレ許容度が高まるということなのでしょう。
いずれにせよ、消費者物価が上昇すれば名目雇用者報酬も上昇する、あるいは名目雇用者報酬が上昇すれば消費者物価も上昇するという「連鎖的な変化」が生じ得ることが、統計的に言えそうです。
一方、実質雇用者報酬あるいは労働生産性と、消費者物価との間には因果性を検出することはできませんでした。
以上から、日本がすでにインフレ経済に移行している中で、無理に高圧経済政策を推し進めれば、労働生産性と実質賃金を置き去りにしたまま、物価と名目賃金がお互いに連鎖しながら予想を超えて上昇するリスクがあると言っても良さそうです。
そう考えると、日銀が最近、物価が2%の「物価安定の目標」を超えて上振れていくリスクを意識するのも無理はありません。
日本経済を強くするという理念は真っ当なものであり、そのこと自体には筆者も賛成です。ただ、日本経済を強くするために出来ることは何でもやるべきだという空気が政府を覆うと、過度なインフレという罠に嵌るリスクがあります。
そうなれば、長期金利はますます高まり、日銀の利上げは「より早く」「より高く」ならざるを得ない、ということになるのです。






 人気の特集・連載