
前回は、「不便さの対価」というキーワードを軸に、機関投資家がなぜあえて流動性の低い資産を選ぶのか、そして個人投資家の武器が「自分のお金を、自分の都合で設計できる自由」にあることをお話ししました。
さて、前回までのお話で流動性の低い資産に少しでも興味を持たれた方の中には、こんな印象をお持ちの方もいらっしゃるかもしれません。
「値動きが穏やかなら、日々の価格に一喜一憂せずに済む。それなら、安心して長く持てるのではないか」
投資において「値動きしない(しづらい)」ことは、本当にいいことなのでしょうか。
今回のキーワードは「見えない値動き」。流動性と価格、そしてリターンの関係を丁寧にひもといていきます。
そもそも、なぜ「値動きしない」ように見えるのか
上場株式やETF(上場投資信託)、REIT(上場不動産投資信託)は、毎日、絶え間なく価格が動きます。
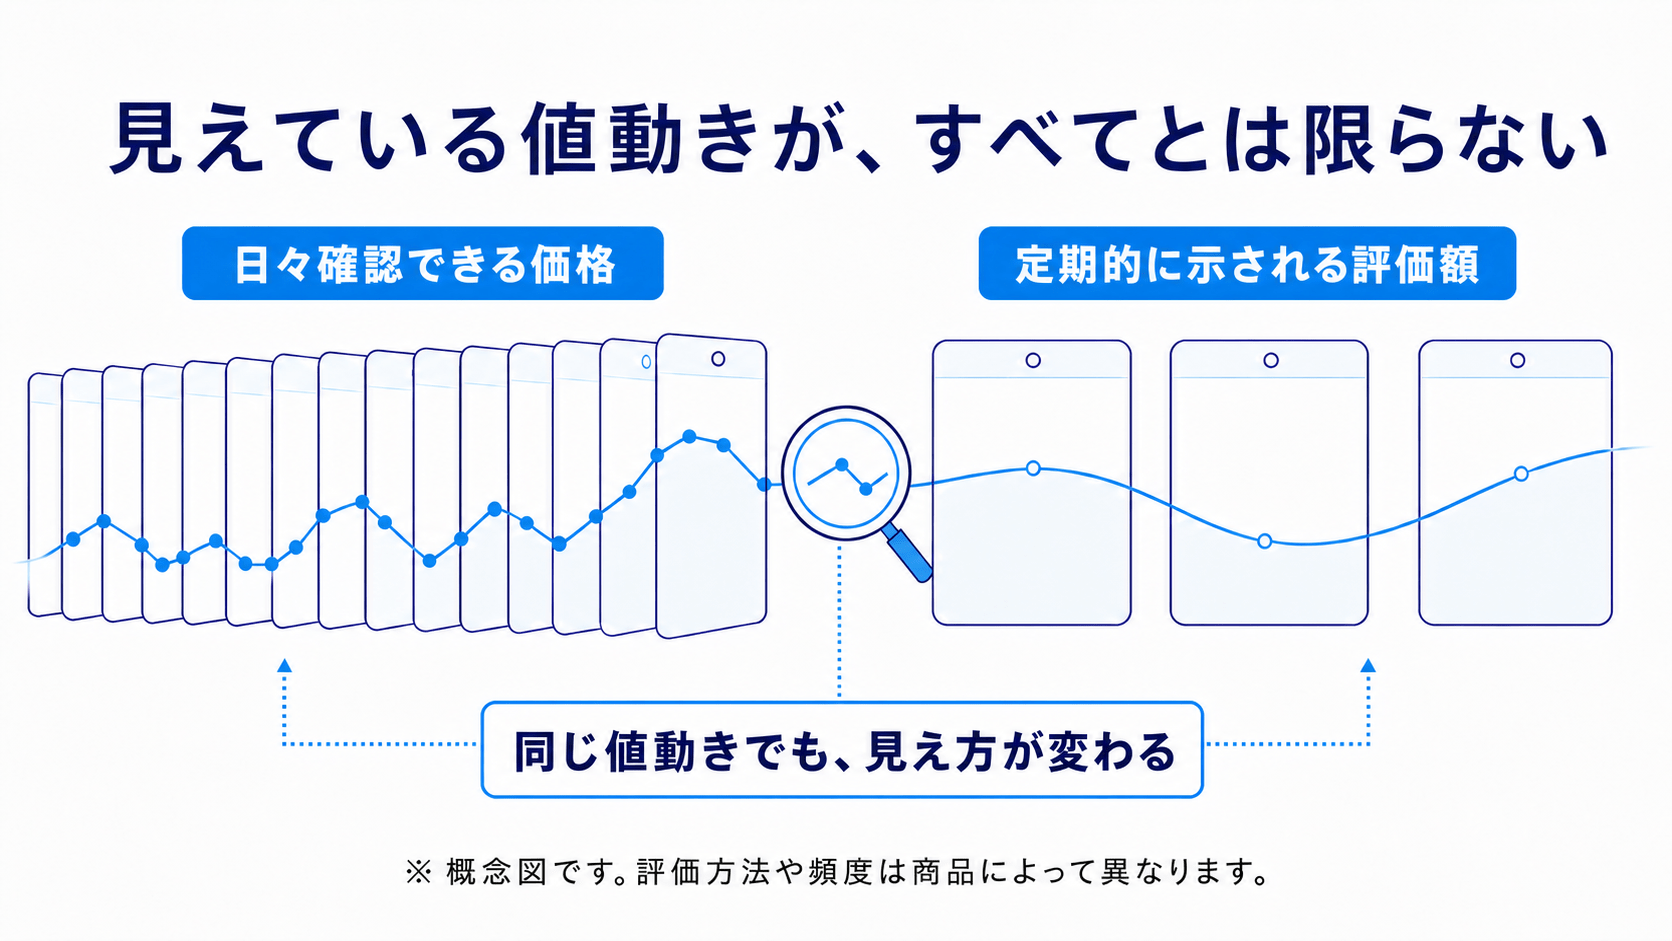
一方、前回までに見てきた非上場の不動産ファンドやプライベートエクイティには、そうした取引市場がありません。では価格をどう測るのかというと、不動産であれば不動産鑑定士による鑑定評価、未公開企業への投資であれば類似する上場企業の株価や直近の取引事例などを手がかりに、運用者が算定する評価額が用いられます。その頻度は商品によって異なり、四半期に1回から年1回程度が一般的です。
こうした非上場資産の値動きが穏やかに見えるのには、大きく2つの理由があります。
1つ目は、資産そのものの性質です。たとえば不動産には、賃料収入という比較的安定した収益の裏付けがあります。経済環境が急変する局面でも収益源が枯渇しにくく、資産の価値そのものが本来的に動きにくい側面があるのです。
2つ目は、計測のあり方です。先ほど触れた通り、非上場資産は評価の頻度が限られています。市場で絶え間なく値段がつく上場資産と違い、環境の変化が価格に反映されるまでに時間がかかるのです。
この点について例えると、毎日体重計に乗る人と、年1回の健康診断でしか体重を測らない人の違いとでも言えるでしょうか。仮に1年前の体重と今年の体重が同じだったとしても、後者の体重が1年間ずっと一定だったわけではありませんよね。測っていない間も、体重は日々変動しています。ただ、その変動が本人に「見えていない」だけです。
つまり、非上場資産の「値動きのなさ」は、「資産の実力」と「計測のあり方」という2つの要素が重なって生まれています。裏付けとなる不動産や企業の価値も、程度の差はあれ、経済環境に応じて動いているのです。
それが示される機会が少ないゆえに、「値動きがないように見える」——まずはこの点を、正確に押さえておきたいと思います。




 人気の特集・連載