流動性とリターンの関係を、一枚の絵にする
ここまでの話を、一度整理してみましょう。
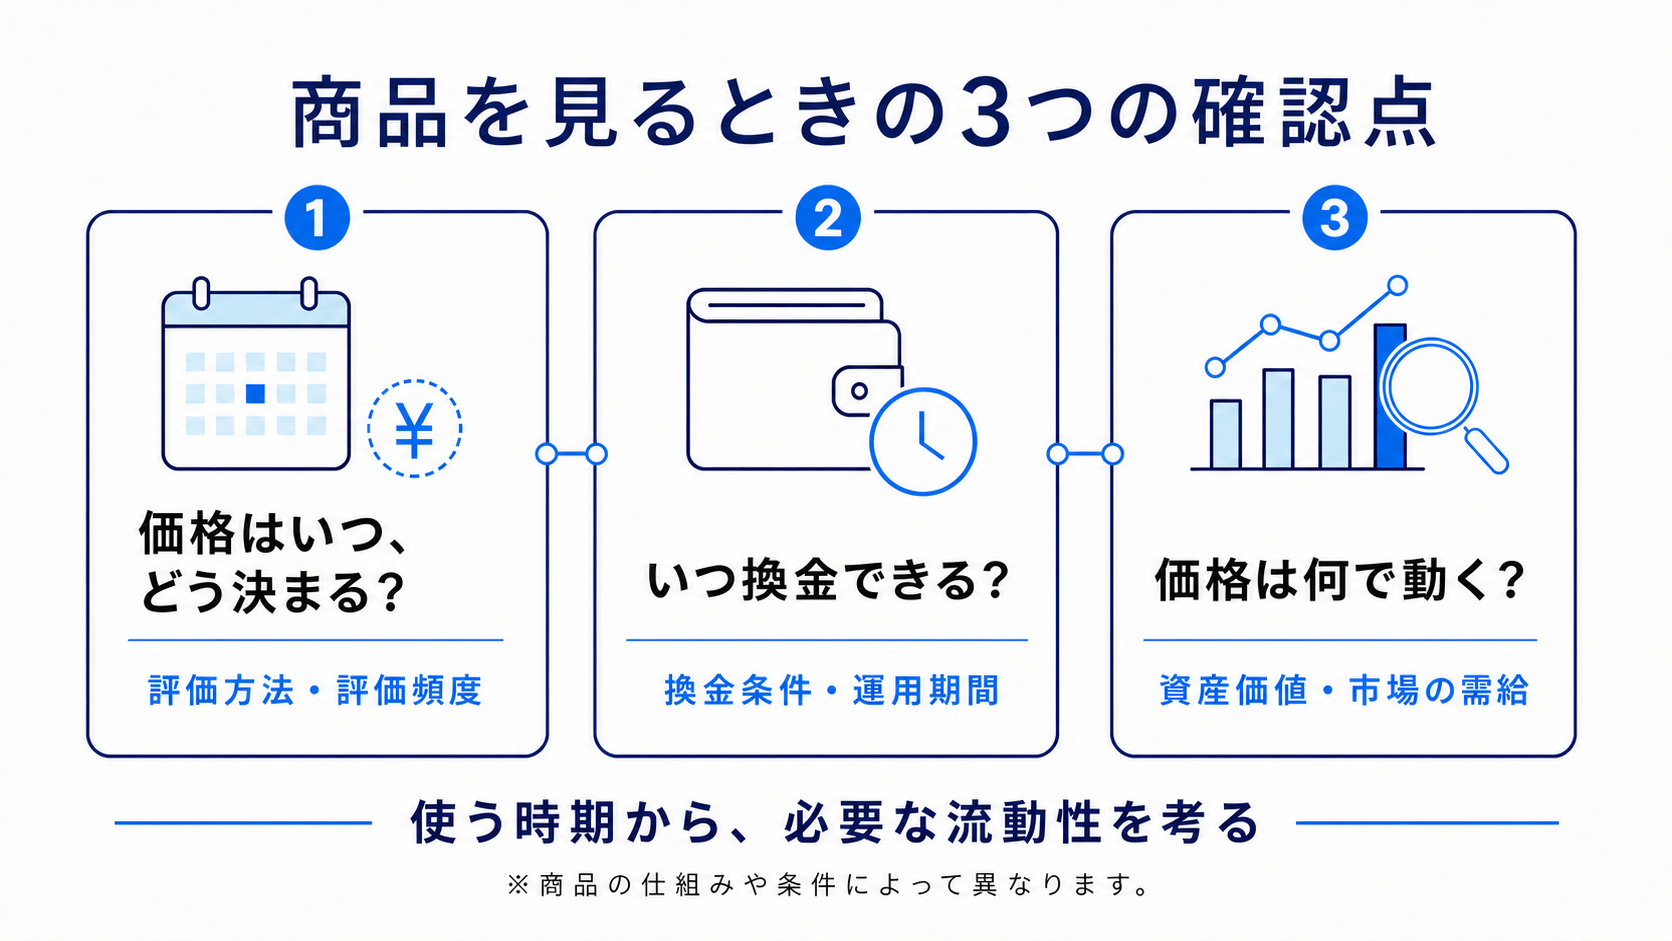
流動性の高い商品は、いつでも換金できる便利さと引き換えに、市場心理を含んだ価格変動を日々引き受けます。そして前回見た通り、「不便さの対価」は乗りません。
流動性の低い商品は、換金に制約がある不便さと引き換えに、「不便さの対価」としての追加リターンが期待されます。値動きは緩やかになりますが、リスクそのものが消えるわけではありません。
こうして並べてみると、どちらかが優れているという話ではないことが、お分かりいただけるかと思います。これは優劣ではなく、性質の違いです。
そして、この性質の違いを活かす道具が、前回ご提案した「流動性の家計簿」です。
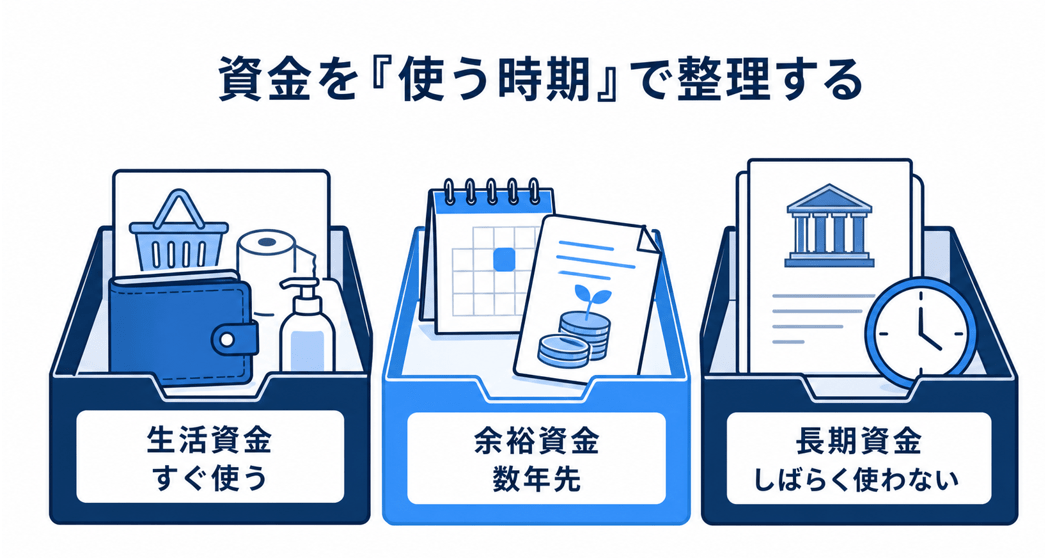
日々の生活資金や数年以内に使うお金(1つ目・2つ目の層)にとって、いつでも換金できる流動性は欠かせません。
一方、10年動かさないと決めた3つ目の層のお金にとって、日々の値動きは判断材料であるどころか、心を惑わせる「ノイズ」にすらなり得ます。
同じ「値動き」という情報が、お金の置き場所によって、意味をまるで変える。ここが、今回いちばんお伝えしたかったところです。
「値動きが緩やかである」ことは目的ではなく設計の結果
最後に、1つだけ注意点を添えさせてください。
「値動きが少ないから」という理由だけで商品を選ぶのは、順番が逆だと私は思っています。見えないだけのリスクを見落としたまま、「安心」を買ったつもりになってしまう恐れがあるからです。
順番はこうです。まず、自分のお金の使途と期間を決める。それに合わせて流動性を設計する。その結果として、「値動きの見え方」が決まってくる。値動きの少なさは、目的ではなく、設計から導かれる性質の1つにすぎません。
そのうえで、流動性の低い商品を検討する際には、次の3つを自身に問いかけてみてください。
1つ目は、投資対象の中身を自分の言葉で説明できるか。2つ目は、その商品の価格がどう評価されるのか(市場価格か、鑑定評価か。評価頻度はどれくらいか)を理解しているか。3つ目は、運用期間と自分のお金の使途・時期がかみ合っているか。
この3つに自分なりの答えを持てたとき、「値動きが緩やかな投資(商品)」は、不安の種でも過信の源でもなく、ポートフォリオの中で静かに働いてくれる一区画になってくれるでしょう。
次回は、いよいよ具体的な選択肢の話に進みます。取り上げるのは「不動産」。不動産投資と聞くと、ワンルームマンション投資などをイメージされる方が多いかもしれません。ですが実際には、毎日値段のつくものから、換金に制約のあるものまで、流動性も商品性も異なる多様な選択肢が存在します。それでは、また来月お会いしましょう。





 人気の特集・連載