なぜエリオットは住友不動産を狙ったのか
書簡では、株価がディスカウントされている原因を4つの数字で示している。
エリオットが指摘する4つの要因
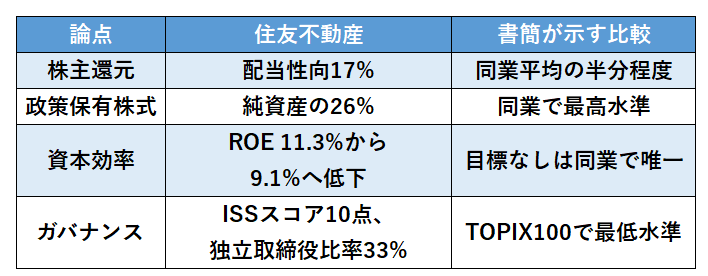
出所:エリオット書簡(2025年6月8日付) ROEは2020年3月期と2025年3月期の比較
あわせて、配当性向35%の目標到達まで約10年かかる可能性にも触れられている。
4つの項目はそれぞれが独立した論点ではない。政策保有株式は純資産の26%を占め、その純資産はROEの分母をふくらませる要因となる。ROE・株主還元とPNAVの関係については回帰分析で示され、その決定係数はROEが0.7764、株主還元が0.7922である。還元とROEの改善が割引の縮小につながるという読みが主張の骨格だ。
定時株主総会での議決権行使にも同じ構図が見られる。会長の取締役選任賛成率は2017年の95%から2023年には77%へ下がった。なお、同業6社は86〜97%である。


 人気の特集・連載