
アクティビストが送る書簡に並ぶ数字の連鎖をたどることで、保有銘柄の「次の一手」を予測する手掛かりとなる。米国に本拠を置くエリオット・マネジメントが2025年6月に公開した書簡では、住友不動産の株価が実質純資産価値の0.51倍にとどまり、同業平均なみに評価されるなら43%の株価上昇余地があると試算した。この指摘が株主還元、株式持ち合い、ROE(自己資本比率)、ガバナンスの改善にどうつながっていく可能性があるのか。その要諦を知れば、自分の保有銘柄にも同じ「物差し」を適用し、分析に役立てることができる。
PNAV0.51倍と「+43%」が意味する同業平均との“距離”
出発点は、株価と純資産の乖離(かいり)である。
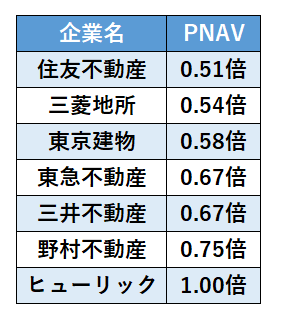
エリオットは2025年6月8日、住友不動産の議決権を3%以上保有するファンドの助言者として書簡を公開した。そこではPNAV(株価を賃貸用不動産の含み益を調整した1株純資産で除した倍率)で同業を比較している。
主な国内不動産業のPNAV
出所:エリオット書簡(2025年6月8日付)
住友不動産を除く6社の平均は0.70倍である。この値を同社に当てはめた価格は7,941円となり、比較時点の価格5,555円に対し43%の上昇余地をエリオットは指摘する。さらに、保有資産の質に照らしても控えめな前提だとしている。
一方、書簡では住友不動産の強みも明記している。東京のオフィス市場での圧倒的な地位、魅力的な事業構成、価値の高い資産ポートフォリオである。過小評価されている理由は事業自体の弱さではなく、資本政策とガバナンスにあるという構図だ。


 人気の特集・連載