2026年10月後半の新規設定ファンドでは、人工知能(AI)関連の成長企業に投資する新商品が注目される。興味深いのは、投資対象を米国の巨大テクノロジー企業ではなく、日本やアジアの企業に求めていることだ。これまで世界のAI関連株式市場をけん引してきたのは、米国の半導体大手やクラウドサービス企業だった。しかし、AIの普及には半導体の製造、サーバーの組み立て、電子部品の供給、産業用ロボットへの応用など、多様な技術と製品が必要になる。こうした分野では、日本や台湾、韓国、中国などの企業が重要な役割を担っている。AI投資の対象が米国の巨大テック企業から、その成長を支える日本・アジア企業へと広がる動きは、新たな投資機会を示している。
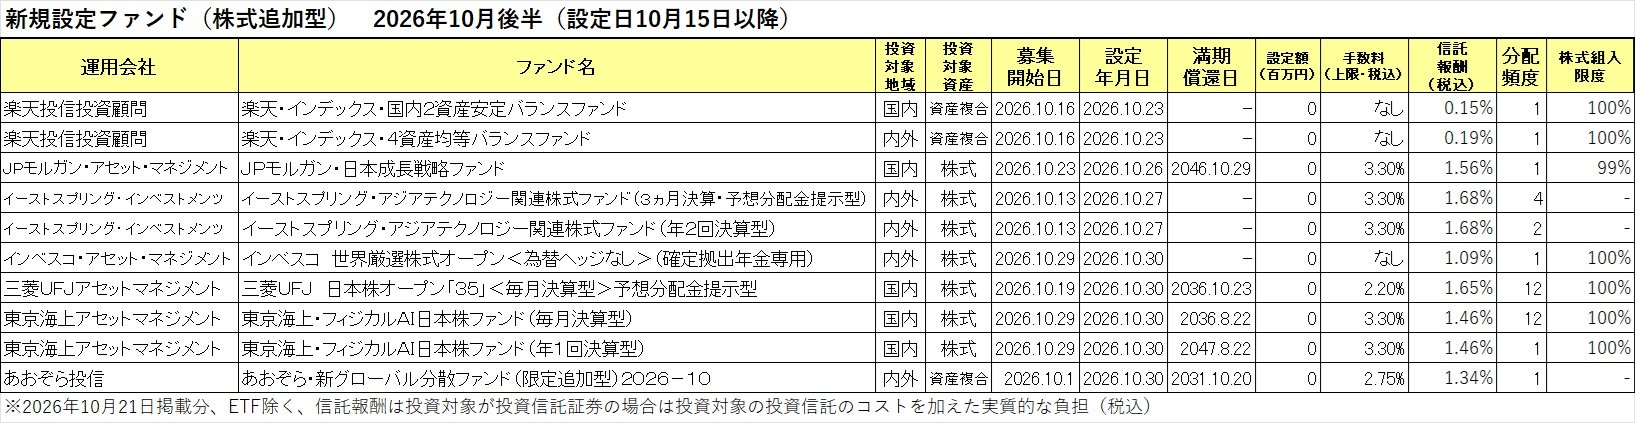
注目ファンド2本
★イーストスプリング・アジア・テクノロジー関連株式ファンド(愛称:アジアテック)
イーストスプリング・インベストメンツが10月27日に設定する「イーストスプリング・アジア・テクノロジー関連株式ファンド」は、日本を含むアジアのテクノロジー関連企業に投資するアクティブファンドだ。
最大の特徴は、AIの普及を支える半導体や電子部品などの供給網に着目していることだ。米国企業がAI向け半導体の設計やクラウドサービスで主導的な地位を占める一方、先端半導体の製造では台湾、メモリー半導体では韓国、電子部品やサーバー関連の製造では台湾や中国などの企業が重要な役割を担っている。
AIサーバーやデータセンターの増設が進めば、半導体だけでなく、電源装置、冷却装置、プリント基板などにも需要が生まれる。米国企業によるAI投資の拡大が、アジア企業の収益成長につながる構図だ。同じ運用戦略の台湾籍ファンドにおける2026年8月末時点のポートフォリオは、台湾が約49%、韓国が約27%、中国が約12%、日本が約9%を占めていた。台湾と韓国だけで全体の約4分の3を占めており、AI関連の半導体・電子部品産業への投資色が強いことが分かる。
運用では、AIサーバー、ロボット、EV・自動運転、エッジAI、ヘルステックなどのサブテーマを市場環境に応じて入れ替える。約1000銘柄の投資対象から定量分析と企業調査によって候補を絞り込み、最終的に40~60銘柄程度に厳選する方針だ。アジア各地に配置した調査チームによる企業分析も特徴となっている。
注目したいのは、アジアのテクノロジー企業には、米国の巨大テック企業ほど世界的な知名度が高くない企業も多いことだ。AI関連製品の供給で重要な役割を担いながら、株式市場で十分に評価されていない企業を発掘できれば、超過収益につながる可能性がある。米国のAI関連企業だけでなく、その成長を支えるアジアの供給企業に投資対象を広げるという考え方は、AI関連投資の新たな選択肢となるだろう。
★東京海上・フィジカルAI日本株ファンド
東京海上アセットマネジメントが10月30日に設定する「東京海上・フィジカルAI日本株ファンド(年1回決算型)」は、日本の取引所に上場する株式の中から、現実空間で活用される人工知能、すなわちフィジカルAIに関連する企業を選別して投資するアクティブファンドだ。
フィジカルAIとは、AIが情報を分析するだけでなく、ロボットや機械を通じて現実世界の状況を認識し、判断し、行動する技術を指す。例えば、工場内で周囲の状況を判断して作業する産業用ロボット、自律的に移動する物流ロボット、AIを利用した高度な生産設備などが代表的な応用分野となる。
日本企業の強みは、こうした技術を現実の製品や生産現場に結び付けるための産業基盤にある。日本には産業用ロボット、工作機械、精密モーター、センサー、制御機器などで高い競争力を持つ企業が多い。AIの高度化によって機械の自律性や柔軟性が高まれば、これまで自動化が難しかった作業にもロボットの活用が広がる可能性がある。この分野を後押しするのは、AIの技術革新だけではない。日本では少子高齢化による人手不足が深刻化し、製造業や物流業などで省人化・自動化への需要が高まっている。フィジカルAIは、こうした社会的な課題に対応する技術でもある。
銘柄選定では徹底したボトムアップリサーチを行い、フィジカルAIの発展による企業業績の成長性に加え、既存事業の国際競争力や株価の割高・割安を示すバリュエーションなどを評価する。単にAI関連企業という理由で投資するのではなく、成長性と企業価値の両面から銘柄を選別する方針だ。この点は、現在の市場環境において重要だろう。AI関連株への期待が高まるほど、実際の利益成長を伴わない企業の株価は変動しやすくなる。日本企業の中には既存事業で収益基盤を確立している企業もあり、AI関連の新規需要が利益成長を上乗せする可能性がある。
AIがデジタル空間から実体経済へと活動領域を広げる中で、日本の製造業が持つ技術力を評価するという投資戦略は興味深い。米国のAIサービス企業とは異なる成長機会を捉えるファンドとして注目したい。
日本は「AIの社会実装」、アジアは「AIの供給基盤」
今回の2本を比較すると、日本とアジアのテクノロジー企業が持つ強みの違いが浮かび上がる。
日本企業に注目するフィジカルAIファンドは、AIをロボットや機械に組み込み、生産性向上や省人化などの経済的価値を生み出す企業の成長を狙う。一方、アジアテックは、AIの普及に必要な半導体や電子部品、サーバー関連設備などを供給する企業を中心に、テクノロジー産業全体の成長を捉える。両者の違いを端的にいえば、日本は「AIをどのように使うか」、アジアは「AIを動かすために何を供給するか」という視点だ。ただし、日本にも半導体製造装置や電子部品で競争力を持つ企業があり、台湾や中国などでもロボットや自動運転の開発が進むため、この区分は絶対的なものではない。
投資収益を左右する要因にも違いがある。日本のフィジカルAI関連企業では、製造業の設備投資や自動化需要、既存事業の競争力が重要になる。アジアのテクノロジー企業では、世界的な半導体需要、AIインフラ投資、米中間の通商政策などの影響が相対的に大きい。また、米国以外の地域に投資することが、そのまま米国市場への依存を減らすとは限らない。アジアの半導体・電子部品企業の業績は米国のAI関連投資に大きく左右される。米国のAI投資が減速すれば、アジア企業にも影響が及ぶ可能性がある。地域分散と収益源の分散は、必ずしも同じではない。
AI関連投資が新しい段階に入る中で、重要なのは米国か日本かアジアかという単純な地域選択ではなく、AIの成長によって、どの企業がどのような形で利益を拡大できるかを見極めることだ。10月後半の2本の新設ファンドは、AI投資の対象が巨大テック企業から、技術の普及を支える企業や実用化を担う企業へと広がっていることを示している。AI関連投資の次の成長機会を考える上で、日本とアジアという二つの視点は、投資家に新たな選択肢を提供するものといえる。
※新規設定の情報は一般社団法人資産運用業協会の公開データに基づいています(2026/10/21取得)


 人気の特集・連載