
個人投資家がアクティビストの書簡から「KPI(主要業績評価指標)の測り方」というプロの着眼点を読み取り、自身の保有銘柄のチェックスキルを身につけるヒントとなるケースがある。国内警備会社最大手「セコム」は売上高1兆2,568億円に対し、海外売上高比率はわずか5.4%。しかし連結対象外の子会社である韓国のS-1(エスワン)と台湾のタイワン・セコムへの出資比率を高め、連結対象とすれば28%へと拡大できる可能性がある。同じ指標であっても連結範囲次第で5.4%から28%へと大きく姿を変える。その構造の裏側を決算期や持分比率を踏まえて読み解く視点は、自身の保有銘柄の隠れた潜在力や課題を見抜く力にもつながるはずだ。
海外売上高比率5.4%と28%を分けた「連結範囲の算術」
セコムは、オンライン・セキュリティシステムを主力とする国内警備最大手だ。その海外売上高比率は決算書の「連結」の範囲次第で、5.4%にも28%にもなる。
この点を突いたのが、シンガポールを拠点とする機関投資家、フラッシュライト・キャピタル・パートナーズ(以下FCP)である。FCPは2026年9月29日付で、セコム取締役会宛ての書簡と提言資料を公表した。2026年7月7日の初回連絡以降、実質的な回答は得られておらず、2026年10月23日までの回答を求めている。要請の内容はガバナンス・経営体制の見直し、韓国と台湾の関連会社2社の連結、新たな中期計画の策定の3点だ。
FCPが物差しとするのは、セコムが2023年5月に公表した中期計画「ロードマップ2027」だ。2028年3月期までの数値目標を掲げており、2026年3月期の実績は次のとおりである。
セコム「ロードマップ2027」目標と2026年3月期実績
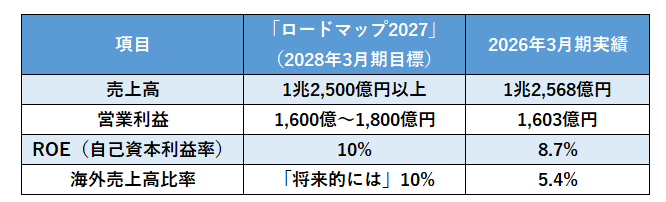
売上高と営業利益はすでに目標の範囲に届いているものの、ROEは8.7%と、目標の10%を下回る。そして最も進捗が遅れているのが海外だ。売上高に占める日本以外の割合は、2023年3月期の5.3%から5.4%とほぼ横ばいにとどまる。2026年9月末時点で、ロードマップの期限まで残り1年半に迫っている。
FCPが焦点にするのは、この5.4%の対象に含まれていない企業だ。セコムには、売上高が連結に入っていない有力な海外企業が2社ある。1つは、サムスングループとの合弁で設立された韓国最大の警備会社S-1。もう1つは、セコムの最初の海外拠点で台湾最大の警備会社、タイワン・セコムだ。連結とは、支配下にある会社の売上や利益を親会社の決算に全額合算する処理である。セコムの持分が50%に満たず、支配していないこの2社は対象外となり、持分法適用関連会社となっている。
FCPの試算では、2社を連結するとセコムの売上高は31.4%、EBITDA(営業利益に減価償却費を加えた指標)は27.8%増え、海外売上高比率は28%になる。目標の10%の3倍近い水準だ。ただしこの試算は、セコムの2026年3月期と、2社の2025年12月期の実績を足し合わせたもので、決算期には3カ月のずれがある。


 人気の特集・連載