金融政策の見通し~利上げは今年12月と来年前半にあと1回?~
景気の強さとインフレ圧力の高まりを受け、最近、FRBの金融政策スタンスが再び利上げ方向にシフトしています。
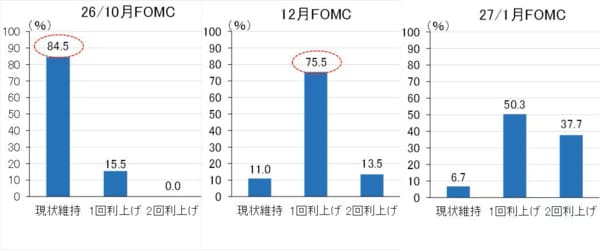
図表4は金利先物が織り込む利上げ確率です。10月は8割方現状維持と見ていますが、12月は利上げの織り込みが7割を超えています。筆者も12月利上げの可能性が高いと見ています。
<図表4 金利先物が織り込むFRBの利上げ確率>
しかし、来年入り後も利上げが続くかどうかは不透明です。9月に公表されたFRBの政策金利見通し(ドットチャート)を見ると(図表5の右図)、2027年末の政策金利見通しは中央値が4.0~4.25%で、2026年から変わらないことを示しています。
<図表5 9月FOMCで公表された政策金利のドットチャート>
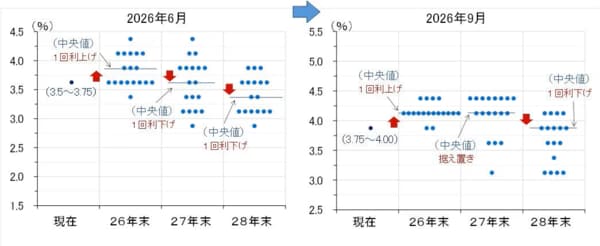
ただ、これはあくまで中央値が横這いということであって、実はドットの数自体は1回利上げが多数に上っています。市場も来年の4月までに2回の追加利上げを8割方織り込んでおり、来年前半までは、利上げの有無が市場を揺らすことになると予想しています。
AI相場がバブルかどうかを見極める重要なポイント
仮に、FRBが今年12月と来年前半に1回利上げしたとすると、政策金利は4.25~4.5%になります。景気に引き締め的でも緩和的でもない中立金利が、FRBの政策金利の長期見通しの3.2%だとすると、それよりも1%以上高い水準であり、当然、経済への引き締め効果が強く働くことになります。
特に、前述したコアウィーブのようなネオクラウド企業は、巨額の設備投資資金を借入や社債に依存しており、ますます資金繰りが厳しさを増すことになります。そもそもそうした脆弱な財務構造を持つ企業の株価が相場をけん引していること自体、バブルなのではないかとの声をよく耳にしますが、果たしてAI相場はバブルなのでしょうか。
筆者は、米国経済がバブルになっているかどうかをチェックする指標として、債務キャッシュフロー倍率を定期的にアップデートしています(図表6)。
債務キャッシュフロー倍率とは、企業の総負債を在庫品評価調整後のネットキャッシュフローで割ったもので、いわば企業がどのくらいお金を借りてリスクをとっているかを示した指標です。その値が高いほどレバレッジが効いていることを示しています。
<図表6 米企業の債務キャッシュフロー倍率と景気後退>
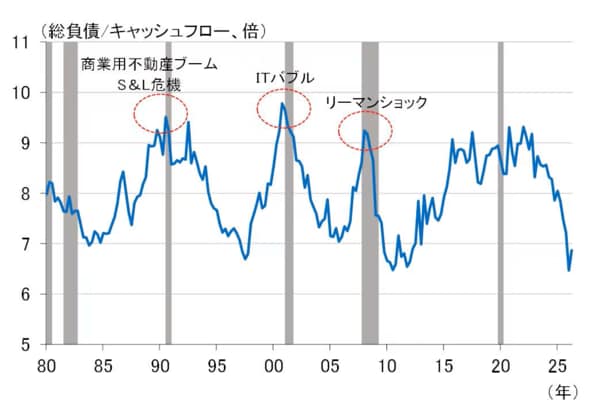
図表6を見ると、S&L(貯蓄貸付組合)危機が発生して景気後退となった1991年、ITバブル崩壊で景気後退となった2001年、リーマンショックで景気後退となった2008年の、いずれも直前に企業の債務キャッシュフロー倍率が9倍を超える高さになっています。
こうしたパターンを踏まえると、足もとは債務キャッシュフロー倍率が7倍を下回る過去最低レベルの低さとなっており、企業全体としてはバブルの様相を呈しているとは言えないことが分かります。
とはいえ、上で見たとおり、個別企業やAIインフラ(GPUクラウド等)を提供するネオクラウドといった業態レベルで見れば、極端な債務拡大やキャッシュフローの悪化といった財務リスクが株価急落を招く、優勝劣敗の厳しい相場環境になっています。
現在起きているAI革命は、インフラ構築(ツルハシ銘柄)の最盛期から、自律型アプリケーション利用の黎明期への過渡期に差し掛かったところであり、AI相場がいきなり終焉を迎えることはないでしょう。ただ、AI革命のフェーズに応じた選別化が、今後ますます重要になってくることは間違いありません。
中間選挙を巡る留意点とまとめ
最後に、11月3日に行われる米中間選挙の影響についても、簡単に触れておきましょう。ポイントは、選挙結果がもたらす政策転換(税制、規制、貿易政策など)やAI相場に与える影響です。特に、民主党が上下両院で勝利した場合の影響には注意が必要です。
現在、AIの爆発的普及に伴うデータセンターの急速な建設は、膨大な電力網(グリッド)の確保や水資源、土地利用を巡って、地域社会や環境保護の観点から議論の的となっています。
民主党は、AIによる雇用への影響、電力消費・環境負荷、プライバシーや安全保障への影響を問題視しており、民主党が勝利した場合、データセンター建設の許認可や送電網接続プロセスが停滞・遅延するリスクがあります。
AIインフラのボトルネック化は、ハイテク企業の成長ペースを直接削ぐこととなり、株式市場にとってはネガティブサプライズとなる可能性があります。
とはいえ、堅調な景気とインフレがベースにある限り、これまで数年にわたって続いてきた株価上昇トレンドが崩れることはないと見ています。
もちろん、一時的な調整はこれまでも何度もありましたし、今後もあるでしょう。それがコアウィーブ・ショックのようなAI革命の進展に伴う「きしみ」かもしれませんし、FRBの予想以上の利上げによるものかもしれません。
しかし、そうした調整が発生したとしても、上で見たとおり、今のところは「AIバブル崩壊」といった壊滅的なシナリオは想定し難く、来年も米国株価は(ボラティリティは拡大するかもしれませんが)上昇トレンドを維持すると予想しています。




 人気の特集・連載