
先週米国で発生したコアウィーブ・ショック。ネオクラウド企業コアウィーブ社の財務不安から社債価格が急落し、世界の株価に大きな影響を与えました。そもそも今のAI相場はバブルなのでしょうか。その点を含め、米国のファンダメンタルズ(景気や物価)や金融政策を展望しながら来年の米国株価の動向を考えてみました。
※本稿は、10月21日に「トウシル」に掲載された人気エコノミスト愛宕伸康氏の記事「AI相場はバブルなのか?「コアウィーブ・ショック」後の米国株見通し」を抜粋・編集しています。
最近の米国株価動向~「コアウィーブ・ショック」~
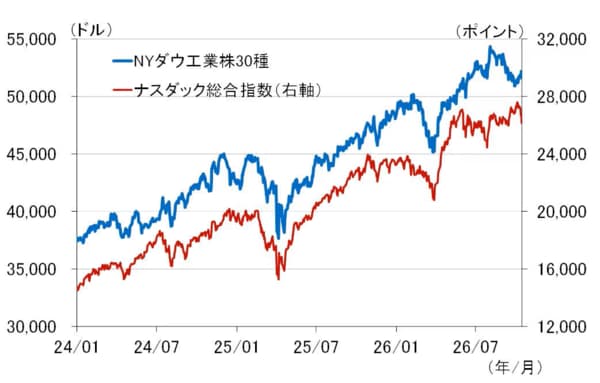
最近の米国株価の動向を見ると(図表1)、ダウ工業株30種平均(NYダウ)は、8月5日に史上最高値の54,349.12ドルを付けた後、利益確定売りや地政学リスク・金利上昇への警戒感から調整する展開となり、9月末までの約2ヶ月で6%を超える下げとなりました。しかし、足もとにかけては押し目買いから5万2,000ドル程度まで反発しています。
一方、ナスダック総合指数は、大型ハイテク株やAI関連銘柄への買いから10月6日に2万7,599ポイントの過去最高値を付けましたが、その後は高値警戒感や利益確定売りを背景に調整色を強め、14日の「コアウィーブ・ショック」(後述)で急落するなど、ボラティリティの高い展開となっています。
<図表1 米国の株価指数>
コアウィーブ・ショックとは、10月14日にAI特化型クラウド(ネオクラウド)企業コアウィーブ(CRWV)社の財務不安により社債価格が急落したのをきっかけに、世界の株価に大きな影響を与えたショックのことですが、日経平均株価も15日、前日比3,300円を超える過去3番目の下げとなりました。
これまでの上げ相場を牽引してきたのがAI関連銘柄ということを考えれば、下げを主導するのもAI関連銘柄になるのは必然と言えますが、今後の株式市場を展望するうえでは、こうしたAI関連企業の業績見通しや財務状況がポイントになることは言うまでもありません。
このほか、景気や物価の先行き、金融政策と金利の見通し、中間選挙などの政治イベントも重要なポイントになります。以下では、こうした要因を展望し、来年に向けて米国株価がどのような展開になるのか、予想してみることにしましょう。
景気と物価~強い実体経済と強いインフレ圧力~
まず、米国経済から見ていきます。当面の成長率については、米アトランタ連銀が公表する国内総生産(GDP)予測モデル(GDPナウ)が参考になります。10月15日時点のGDPナウは、2026年7~9月期の実質GDPが前期比年率3.6%になると予測しています(図表2)。
<図表2 米アトランタ連銀のGDPナウ>
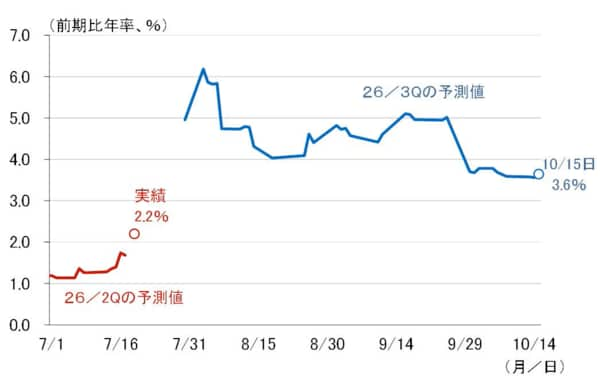
また、在米エコノミストの2027年実質GDP見通しを見ると、現在、平均で前年比2.2%となっています(ブルームバーグ調査)。これは米議会予算局(CBO)が推計する米国の潜在成長率2.2%と同じであり、特別強いとは言えないものの、堅調であることに間違いはありません。
ちなみに、そのCBOが推計する潜在GDPから筆者が算出した4~6月期のGDPギャップは1.4%。仮に、アトランタ連銀の予測どおり前期比年率3.6%の成長が実現すれば7~9月期は1.7%。相当インフレ圧力が強いわけですが、足もとの物価指標はそれを表しています。
10月14日に発表された9月の消費者物価は、総合指数が前年比3.7%(財は前年比4.6%、サービスは前年比3.2%)となり、前月から0.3%ポイント上振れました。食品及びエネルギー除くベースも2.6%となり、前月から0.2%ポイント上振れました。
また、15日に発表された生産者物価指数も9月は前年比6.3%と、前月の5.7%から0.6%ポイント上振れました(ちなみに、前月比は0.5%から1.3%に大きく上振れています)。図表3はその生産者物価と消費者物価の「財」、そしてISM製造業景況感指数の推移です。
<図表3 ISM製造業景況指数と生産者物価、消費者物価>
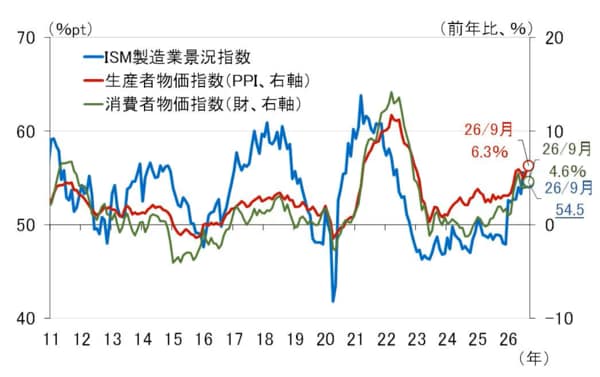
図表3で興味深いのは、次の三点です。
生産者物価と消費者物価の「財」がかなり近い動きをしていること
それらがISM製造業景況指数に少し遅れて変動していること
ISM製造業景況感指数が一定の周期で循環していること
この図を見る限り、ISM製造業景況指数の循環上、現在の立ち位置は回復過程の途中、つまり景気拡大はこれからが本番でしょう。少なくとも、これまでの循環のパターンからすると、ISM製造業景況指数がすぐに腰折れするとは思えません。
筆者は、ISM景況感指数は来年にかけて60%ポイント程度まで高まっていくと見ていますが、それに伴い粘着的なインフレ上昇圧力が続き、それらはともに株高要因として作用し続けることになります。問題は、米連邦準備理事会(FRB)による利上げの影響です。




 人気の特集・連載