名目の世界(物価と名目賃金)と実質の世界(労働生産性と実質賃金)
図表2にある「潜在成長率を引き上げ、物価高に負けない賃上げを継続する」とは、理論的には労働生産性を引き上げて(労働人口が減少する中、労働生産性を引き上げなければ潜在成長率は高まりません)、実質賃金を高めることを意味します。これが高市政権の標榜する「責任ある積極財政」の要諦でもあります。
これは、消費者物価が高まると賃金が高まるという「名目」の世界の話ではなく、実質賃金は労働生産性に規定されるという「実質」の世界の話であり、もし、財政支出をどんなに拡大しても労働生産性が上がらなければ、実質賃金が低迷したままインフレだけが高まるという「空ぶかし」に終わってしまいます。
9月16日のレポート「『イザナミ越え景気拡大』でも実感がないのはなぜ?高圧経済の罠と利上げ」で指摘したとおり、2022年以降のグローバルインフレで判明したことは、「名目」の世界では消費者物価と名目賃金はともに大幅上昇する一方、「実質」の世界では労働生産性と実質賃金が低迷したまま何も変わっていないという事実です。
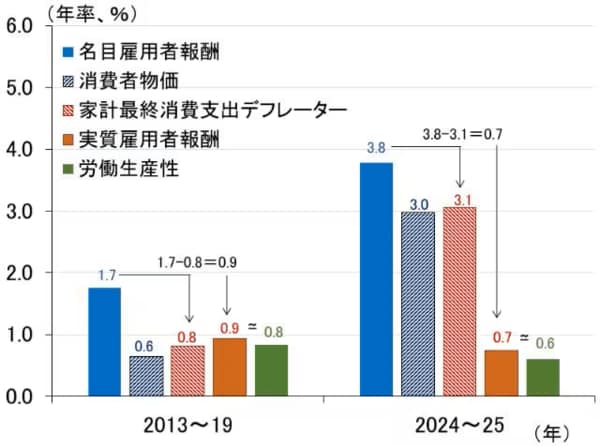
改めて、名目雇用者報酬と消費者物価、実質雇用者報酬と労働生産性を、2013年から新型コロナ禍前の2019年まで(アベノミクス期)と、2024年から2025年までの直近2年間で比較したグラフを掲載しました(図表3)。
<図表3 低迷する実質賃金と労働生産性>
(注)労働生産性は潜在成長率から就業者数の伸びと労働時間の伸びを差し引いて算出。実質雇用者報酬は名目雇用者報酬を家計最終消費支出デフレーターで実質化。雇用者報酬は名目、実質とも、一人・時間当たり。消費者物価は総合指数
(出所)総務省、内閣府、楽天証券経済研究所作成
アベノミクス期から簡単に整理すると、物価上昇率が1%弱と緩やかな伸びにとどまるもとで、名目雇用者報酬はその倍ほども伸び、その結果、実質雇用者報酬は0.9%となりましたが、労働生産性の伸び0.8%とほぼ平仄(ひょうそく)がとれていることが分かります。
これに対し、2024~2025年の直近2年は、物価上昇率が3%程度、名目雇用者報酬が3.8%と、ともに大きく伸びを拡大させた一方、実質雇用者報酬(0.7%)と労働生産性(0.6%)はともに低迷を続けています。
このように、「名目」の世界と「実質」の世界は別物であり(少なくとも、これまでのところはそう見えます)、高市政権の「責任ある積極財政」が労働生産性、ひいては潜在成長率を高めることを期待したい一方、物価と賃金がスパイラル的に上昇して行くリスク、それに伴って長期金利が予想以上に高まるリスクには注意しておく必要があります。
日銀金融政策との整合性
インフレリスクの高まりは、当然のことながら、日本銀行の金融政策運営にも大きな影響を及ぼします。
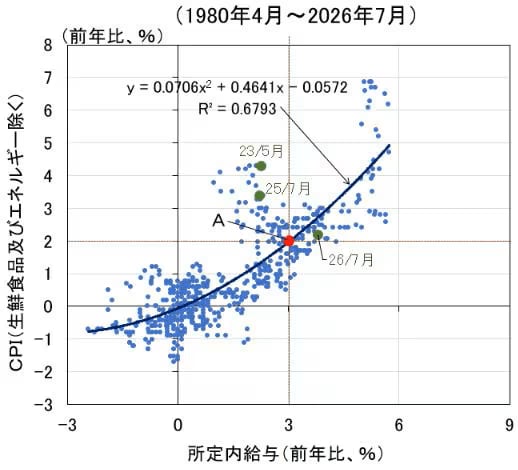
図表4は、毎月勤労統計調査(厚生労働省)の所定内給与と、全国消費者物価指数(生鮮食品及びエネルギー除く総合、CPI)の前年比を散布図にしたものです。
<図表4 所定内給与と消費者物価指数>
(注)消費者物価は消費税調整済み。2026年以降は特殊要因除くベース(日銀推計)
(出所)総務省、厚生労働省、日本銀行、楽天証券経済研究所作成
図からは、日本のCPIと所定内給与との間には密接な関係があることが分かります。そして、これが(0,0)の周囲で安定していた長期停滞を脱し、Aで示した(3,2)の周辺で定着すれば、労働生産性=実質賃金が1%で物価安定の目標2%という、日銀や政府が目指している姿が実現することになります。
図表4は、CPIの前年比がピークを付けた2023年5月と昨年7月のドットを緑色で示したものです。日銀は日本経済が再び長期停滞で経験した(0,0)周辺の「望まざる均衡(きんこう)」に戻ることがないよう、そろりそろりと利上げを続けながら、経済が(3,2)のA周辺に落ち着くのを待っているというのが、現在の金融政策のステージと解釈することができます。
しかし、積極的な財政政策によってインフレが高まり、再び昨年7月のようなAよりも高い位置で定着するようなことになれば、それはまさしく日銀が最も恐れるビハインド・ザ・カーブ(利上げが後手に回ること)という事態であり、2022~2023年の欧米のように、大幅な利上げを余儀なくされることになるでしょう。
所定内給与と消費者物価から見た立ち位置
10月2日に総務省が発表した9月の東京都区部消費者物価指数を見ると、生鮮食品及びエネルギー除く総合が前年比3.0%と、8月の2.0%から大きく上振れました。10月23日に発表される9月の全国消費者物価も2%を大きく上回る結果となりそうです。そうなれば、図表4の立ち位置はAの上にシフトすることになります。
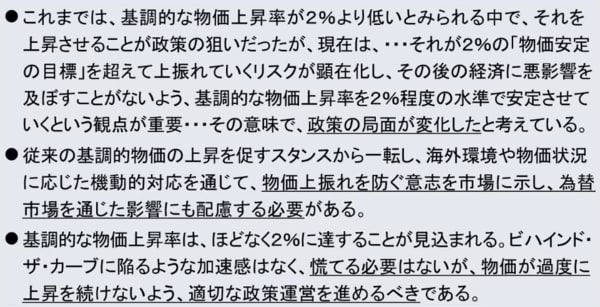
10月1日に日銀が公表した「金融政策決定会合における主な意見(2026年9月17、18日開催分)」には(図表5)、「機動的対応を通じて、物価上振れを防ぐ意志を市場に示し、為替市場を通じた影響にも配慮する必要がある」「慌てる必要はないが、物価が過度に上昇を続けないよう、適切な政策運営を進めるべきである」といった意見が掲載されています。
<図表5 「金融政策決定会合における主な意見(2026年9月17、18日開催分)」>
日銀の次の利上げは12月17~18日とみていますが、その後も3カ月に1回ペース、すなわち来年3月か4月、6月か7月の追加利上げも視野に入れておく必要があるかもしれません。
消費者物価や企業物価の今後の出方に注意を払う必要がありそうです。




 人気の特集・連載