
10月5日、高市首相による所信表明演説が行われました。国内投資を増やして潜在成長率を引き上げるという政策の方向性は間違っていないと考えますが、財政政策によってそれが本当に実現するのか…実現するとしても相当時間がかかる。とすれば、その間に起こるのはインフレの高まりとそれを織り込む長期金利の上昇となりますが、果たして…。
※本稿は、10月7日に「トウシル」に掲載された人気エコノミスト愛宕伸康氏の記事「高市首相「所信表明演説」のポイントは?想定されるリスクと市場の反応」を抜粋・編集しています。
高市首相「所信表明演説」のポイント
高市早苗首相は10月5日午後、衆院本会議の冒頭で所信表明演説を行いました。
報道では、「経済や市場が想定と異なる動きを示した場合には、…中略…必要な対応を機動的に講じます」「正攻法で、市場の政府に対する信頼を高めてまいります」といった箇所が取沙汰されるケースが多く見受けられましたが、政策運営の考え方に係る本質的な部分は図表1に示した箇所になります。
<図表1 第222回国会における高市首相所信表明演説~責任ある積極財政~>
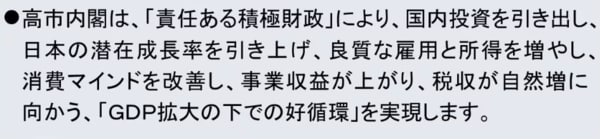
国内投資を増やして潜在成長率を引き上げ、雇用や所得と消費や税収が同時に増加する「GDP拡大の下での好循環」を実現させるという政策の方向性は間違っていないと考えます。筆者もそれこそ2000年代前半から潜在成長率引き上げが必要だと、ずっと主張してきました。
ただし、それを積極的な財政政策によって実現させようとするところに、市場の認識や反応とのズレが生じるリスクがあります。
想定されるリスクと市場の反応
ポイントは副作用です。
財政政策を拡大させて潜在成長率が押し上げられるのかという難しい論点はありますが、仮にそれが可能だとして、実際に効果が出るまで相当時間がかかると考えるのが自然です。
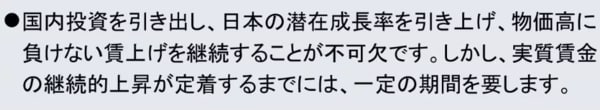
そのこと自体は高市首相も認めており(図表2)、その間にインフレが予想以上に高まってしまうリスクを考えておく必要があります。これが筆者の言う副作用です。
<図表2 第222回国会における高市首相所信表明演説~実質賃金の上昇~>
インフレリスクが高まれば、それを織り込んで長期金利が上昇します。さらに、米国では現在実質金利が上昇する傾向にありますが、インフレによって日本の実質金利が高まらず、日米間の実質金利差が拡大すれば、円安が進行する可能性もあります。
そうした市場の反応は理論的に想定され得る合理的な動きであって、冒頭で紹介した「経済や市場が想定と異なる動きを示した場合」がそれを含んでいるとすれば、機動的な対応(例えば、為替介入)を講じたとしても、市場の流れを変えるのは容易ではありません。




 人気の特集・連載