finasee Pro(フィナシープロ)
Finasee(フィナシー) 新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
金融専門の公認会計士が示す 攻めの金融商品会計のアイデア

クレジット・リンク商品のリスク・ウェイトとは?

岡本 修
岡本 修
新宿経済研究所 代表社員社長 公認会計士
2024.11.20
会員限定
クレジット・リンク商品のリスク・ウェイトとは?

デリバティブ内包型の金融商品が問題となるわけ

著者は小欄を借りて、8月の『なぜいま「仕組みローン」なのか』を皮切りに、俗に「仕組み商品」と呼ばれる、デリバティブ取引の経済的性質を内包した金融商品に関し、その会計上・金融規制上の扱いを考察してきた。

こうした金融商品は会計上の「複合金融商品」に該当し、『企業会計基準適用指針第12号』(※)が適用される(※基準の正式名称は『その他の複合金融商品(払込資本を増加させる可能性のある部分を含まない複合金融商品)に関する会計処理』と、非常に長いため、実務的には「複合金融商品会計基準」ないし「複合基準」などと略されることもある)。簡単に言えば、組込デリバティブのリスクが現物金融商品に及ばない場合は「一体処理」の適用が認められると考えておけば良いだろう。

この複合基準に準拠すれば、デリバティブ内包型の複合金融商品は多くの場合、一体処理が認められる対象となり得る。他社株転換社債(俗にいう「EB債」)の場合は一般に「組込デリバティブのリスクが現物金融商品に及ぶ」と認定され、一体処理は認められないことが通常だが、こうした例外を別とすれば、組込デリバティブのリスクが現物金融商品に及ばない限りにおいて、一体処理が認められることになる。

なお、クレジット・デフォルト・スワップ(CDS)を組み込んだクレジット系の仕組み商品(俗にいうCLLやCLNなど)に関しては、商品の性質としてデリバティブのリスクが現物金融商品に及ぶことがあり得るため、少し慎重な判断が必要だ。ただ、これについても10月の『クレジット・リンク商品の金融商品会計の考え方』で触れたとおり、実質的に参照先である第三者の信用リスクを反映した利付金融資産と考えられるケースにおいては、信用リスクの程度が低いと合理的に判断できる限りにおいて、そのほかの仕組み商品と同様、一体処理が認められると考えて良いだろう。

リスク・アセットの規定が存在しない!

すなわち、一般的な仕組み商品であれば、他社株転換社債などの特殊事例を除けば、たいていの場合は一体処理が認められる。このため、債券を「その他有価証券」の保有目的区分で保有する場合には時価評価・純資産直入(OCI処理)すれば良く、債券を「満期保有目的の債券」で取得するか、あるいは最初からローン仕立てにしてしまえば、時価評価すら必要ない(※時価開示を除く)。

著者自身、こうした仕組み商品が地域金融機関を中心に増えてきた背景には、厳しい運用環境だけでなく、こうした会計上の使い勝手の良さもあったのではないかと睨んでいる。ヘッジ会計などを適用する場合と比べ、デリバティブ投資をする際の会計上のハードルが非常に低いからだ。

ただ、こうしたなかで実務上直面するのが、信用リスク・アセット算出の取扱いだ。

9月の『仕組み商品「ルックスルー」の実務』でも触れたとおり、仮に会計上、デリバティブの一体処理を適用していたとしても、そのデリバティブのリスクを銀行自己資本比率規制(バーゼル規制)上も「完全に無視する」ということは難しいと考えられるからだ。

これについての詳しい考察は該当稿をご参照いただきたいが、結論として、著者自身は次のように考えている。

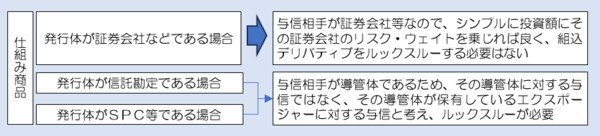
  • 仕組み商品の発行体が大手銀行や証券会社などの「事業を行っている法人」である場合は、基本的に組込デリバティブについてわざわざ分離して信用リスク・アセット(派生商品取引)やCVAリスク相当額を算出する必要はない。
  • 仕組み商品の発行体が信託勘定やSPC(特別目的会社)など、何らかの「導管体」である場合は、その導管体自体を事業法人などとみなすことは難しく、したがって、担保債やデリバティブのカウンターパーティー・リスクなどの信用リスク・アセットを「ルックスルー」することが必要である。

図示しておくと図表1のとおりである。

図表1 仕組み商品の組込デリバティブのルックスルー
(出所)著者作成

この考えに従えば、仕組み商品は発行体が証券会社や銀行などである場合、組込デリバティブのリスク部分をわざわざ分離することなく、仕組み商品自体をひとつのエクスポージャーとして捉え、その全額を発行体に対する与信とみなせば良いことになる。デリバティブの経済的特性も含めて、単一のカウンターパーティとみなせるからだ。しかし、発行体が信託勘定やSPCなどの導管体である場合は、一種の「ノンリコース」商品のような状態となってしまうため、信用リスクは担保債やデリバティブ取引などに分解して把握することが必要となる。

こうした考え方は、自己資本比率に関する告示に明示されているものではなく、金融庁が公表しているQ&Aで間接的に示されているものを著者なりに解釈した結果である点にはご留意いただきたい。ただ、ルックスルーの趣旨に照らして、さほどおかしな考え方ではないはずだとは思う。

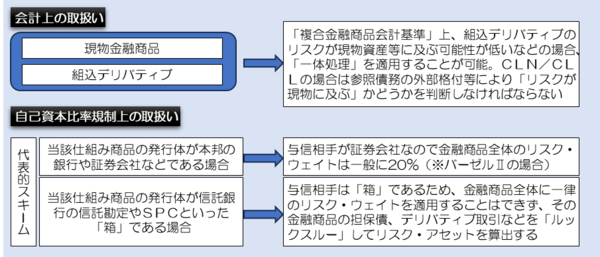
以上までの議論をまとめると、図表2のとおりである。

図表2 仕組み商品の会計上・自己資本比率規制上の取扱い
(出所)著者作成

クレジット・リンク商品の場合の問題点

ただし、こうした考え方は、クレジット・リンク系商品には当てはまらない。上述の通り、クレジット・リンク系商品は発行体リスクだけでなく、第三者の信用リスクを負っている商品でもあるからだ。

とくに証券会社などが発行するCLLやCLNのことを、俗に、「ダブル・クレジット」と呼ぶこともあるが、これは発行体(つまり証券会社など)の信用リスクと、参照先の信用リスクを二重で負っているためである。

こうした「ダブル・クレジット」状態となっている仕組み商品について、先ほどの図表1で示した「仕組み商品全体をひとつのエクスポージャーとみなし、全額を発行体に対する与信とみなせば良い」、という考え方は、妥当ではない。やはり、発行体と参照先に対するダブル・クレジット商品と考える必要があるだろう。

また、発行体が信託勘定やSPCなどの「導管体」である場合も、その「導管体」自体に信用リスクは存在しないとするのが一般的解釈だが、CLLやCLNなどの場合は参照先の信用リスクを負っているため、やはりその参照先のリスクを信用リスク・アセットの算出に折り込む必要があると考えるべきだろう。

具体的な計算

では、その具体的な計算は、どのようにやるべきか。

銀行自己資本比率規制上、デリバティブ取引と信用リスク・アセットには、大きく5つの考え方がある。それが①オフ・バランス取引、②派生商品取引、③CVAリスク相当額、④CCP(中央清算機関)向けエクスポージャー、そして⑤ファンドのみなし計算に含まれる場合、だ(図表3)。

図表3 デリバティブの信用リスク・アセット
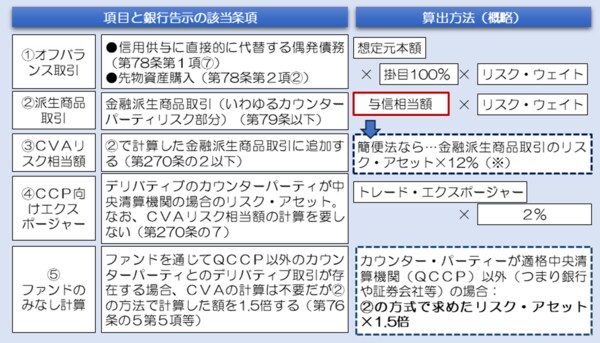
(出所)著者作成。ただし、図中※で示した簡便法に基づくCVAリスク相当額については、自己資本比率の計算上は8%で割る必要があるため、CVAチャージによる信用リスク・アセットの額は、最終的に②で計算した額の1.5倍となる

今回問題となるクレジット・リンク系仕組み債は「ファンド投資」ではないため、⑤の論点は関係ない。また、CDSの個別銘柄については清算集中が行われているケースも少ないと考えられるため、④の論点も関係ないと考えて良いだろう。

しかし、残り①~③の論点については、無視することはできない。

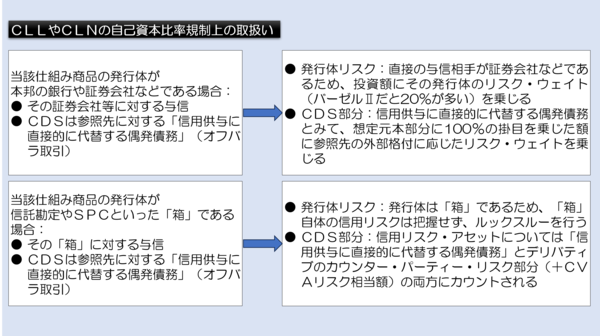
具体的には、先ほどの図表2似て示したうちの自己資本比率規制上の取扱いが、図表4のような具合に書き換えられる。

図表4 CLLやCLNの自己資本比率規制上の取扱い
(出所)著者作成

すなわち、クレジット・リンク系の仕組み商品については、発行体が証券会社などである場合、デリバティブのカウンター・パーティー・リスク部分とCVAリスク相当額(図表3でいうところの②と③)の算出は不要と考えられるが、①のオフバランス取引部分については「信用供与に直接的に代替する偶発債務」としてリスク・アセットの算出が必要と考えられる。

また、信託勘定やSPCが発行しているケースにおいては、同じCDS取引を①のオフバラ取引、②のカウンター・パーティー・リスク、③のCVAリスク相当額、のそれぞれに分解して算出しなければならないというのが著者自身の考え方だ。

こうした信用リスク・アセットの算出は、まじめにやろうと思うと少々面倒ではあるが、それでも投資リスクを適切に把握するという観点からは、(金額的に重要性がない場合を除いて)有益であろうと考える次第である(※ただし、バーゼル規制に「金額的重要性が乏しいものは無視して良い」という規定は見当たらないが…)。
デリバティブ内包型の金融商品が問題となるわけ

著者は小欄を借りて、8月の『なぜいま「仕組みローン」なのか』を皮切りに、俗に「仕組み商品」と呼ばれる、デリバティブ取引の経済的性質を内包した金融商品に関し、その会計上・金融規制上の扱いを考察してきた。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #会計・税制
前の記事
クレジット・リンク商品の金融商品会計の考え方
2024.10.22
次の記事
銀行自己資本比率規制におけるデリバティブの扱いをまとめてみる
2024.12.23

この連載の記事一覧

金融専門の公認会計士が示す 攻めの金融商品会計のアイデア

CDSにヘッジ会計が適用できるのか

2026.10.29

アセット・スワップで有効性検証をあえてやってみたら?

2026.09.25

「その他有価証券」に許される「売買の頻度」の目安とは?

2026.08.28

税務上のアモチ・アキュム計算で「損益が歪む」とは?

2026.07.23

仕組商品のリスクは「複雑かつ複合的」なのか?

2026.06.25

実務で整理しなければならない仕組商品のリスク・ウェイト

2026.05.26

「5営業日以内にうっかり売買しちゃった」場合も慌てないで!

2026.04.23

責任準備金対応債券の指針改正案と減損処理の関係をめぐる誤解

2026.03.23

アセット・スワップと減損処理

2026.02.27

運用現場で知っておきたい大口信用供与等規制の「5%ルール」

2026.01.26

おすすめの記事

「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20

finasee Pro 編集部

純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー

finasee Pro 編集部

SBI証券の売れ筋で日本株急落でも「4.3倍ブル」がランクアップ、日本株に買いが入る理由は?

finasee Pro 編集部

【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか

みさき透

個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ

文月つむぎ

著者情報

岡本 修
おかもと おさむ
新宿経済研究所 代表社員社長 公認会計士
1998年 慶応義塾大学商学部卒業後、国家公務員採用一種試験(経済職)合格。中央青山監査法人(2000年)、朝日監査法人(現・あずさ監査法人)(2002年)を経て、2006年にみずほ証券入社。9年間、債券営業セクションにて金融機関を中心とするソリューション営業に従事し、2015年に金融商品会計と金融規制に特化したコンサルティング・ファームの合同会社新宿経済研究所を設立、現在に至る。株式会社Stand by C顧問。公認会計士開業登録(2004年)。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩
純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー
新興国株の1位は「ダイワ・アンビット・インド小型株」! ブラジル株のパフォーマンス好転の訳は?
静銀ティーエム証券の売れ筋で再評価される「テック株」、米国株とは一線を画す「欧州株」も浮上
⑪役員退職金の考え方(税法)【動画つき】
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
浜銀TT証券の売れ筋で存在感を増す「イノベーション・インサイト 世界株式戦略ファンド」、「世界の実物資産中心」も好成績
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
マネックス証券の売れ筋で「4.3倍ブル」がトップ2独占、急浮上した「THE 5G」の人気の背景は?
純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー
【金融風土記】各業態で「集約」進む福井県の金融動向
SBI証券の売れ筋で日本株急落でも「4.3倍ブル」がランクアップ、日本株に買いが入る理由は?
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
「支店長! もっと自分を必要としてくれる会社に転職したいです」
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
【金融風土記】各業態で「集約」進む福井県の金融動向
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら