来年以降の政策に機動的な利上げの余地
現在、日本の消費者物価指数(CPI)は名目賃金とともに前年比3%のペースで上昇し続けています(図表2、点線が消費者物価指数と賃金指数の前年比が3%になる指数の推移)。
今後、この消費者物価が「物価安定の目標」2%と整合的なペースに収束していくかは、まだ予断を許しません。
<図表2 消費者物価指数と賃金指数>
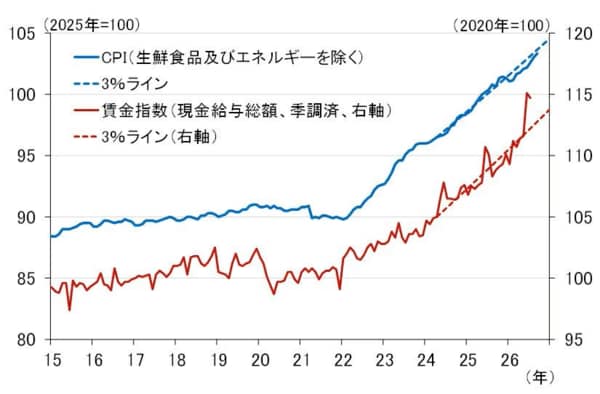
(注)CPIの2025年以降は、日本銀行の特殊要因除くベース
(出所)総務省、厚生労働省、楽天証券経済研究所作成
今回、「基調的な物価上昇率が『物価安定の目標』2%と整合的な水準に到達した」と認めることによって、これ以上の物価上昇率の上振れは許容できないという意思を明確に示し、来年以降の金融政策運営に機動的な利上げの余地を残そうとしているのだと、日銀の意図を読むことができます。
ここで、「来年以降の」と言ったのは、前述したとおり、今回10月のMPMでは利上げが見送られる公算であり、12月利上げの見方もすでにほぼコンセンサスとなっているからです。10月MPMで何かメッセージを出すとしても、事実上、来年に入ってからの金融政策に関するものになります。
しかし、なぜ来年の金融政策運営が機動的なものになるのでしょうか。その背景には、金融政策実務上の極めて重要な論点が含まれています。
それは中立金利(景気に引き締め的でも緩和的でもない政策金利水準)との関係です。
来年は利上げペースを事前に設定しない?
10月は現状維持として、12月に利上げを行うと、政策金利は1.5%になります。来年さらに1回利上げすると1.75%となり、1.1%から2.5%と説明している中立金利の中央値1.8%とほぼ一致することになります。そろそろ政策金利の水準が中立金利かどうか、経済や市場の実際の反応を注意深く点検しながら、慎重に立ち位置を確認するフェーズに入ります。
そうした観点からすると、来年は3カ月に1回といった利上げペースを市場に意識させない方が良いわけで、日銀としては、機動的に利上げするというメッセージを出し、一定のペースは考えていないという情報発信を行うことが、とても理にかなった重要な作業ということになります。
つまり、来年の金融政策運営は、物価が思いのほか強ければ連続利上げもあり得るし、景気が思いのほか弱ければ待つこともあるという、事前に利上げペースを想定することのできない、データディペンデントな(経済物価指標の出方に依存した)政策運営になることが予想できるでしょう。
こうした重要なメッセージを、今回の「基調的な物価上昇率が2%と整合的な水準に到達した」との記述は含んでいると考えられます。
ここで注意しなければならないのは、繰り返しになりますが、今の段階で植田総裁は連続利上げを考えているわけではない、という点です。
今回、仮に「基調的な物価上昇率が『物価安定の目標』2%と整合的な水準に到達した」と認めるとしても、その意味合いについて強調し過ぎると、市場で12月以降の連続利上げに対する思惑が出る可能性があります。それはそれで、日銀にとって得策ではありません。
基調物価が2%に到達したと判断した背景を説明するに当たっては、相当難易度の高いコミュニケーションが植田総裁に求められることになりそうです。



 人気の特集・連載