
日銀は、今週29、30日の政策決定会合で、予想どおり政策金利の据え置きを決める公算です。利上げは次回12月になる見通しですが、その蓋然性を確かめる簡単なチェックポイントを整理します。そして今回、日銀が利上げの判断基準として重視する「基調的な物価上昇率」が、2%に到達したと認める可能性に注目です。その政策的な意味を考察します。
※本稿は、10月28日に「トウシル」に掲載された人気エコノミスト愛宕伸康氏の記事「日銀、10月利上げ「見送り」へ…基調物価2%到達を認める本当の意味」を抜粋・編集しています。
日銀、10月は利上げ見送りへ
日本銀行は今週29、30日に開催する10月金融政策決定会合(MPM)で、予想どおり政策金利の据え置きを決める公算です。翌日物金利スワップ(OIS)市場が織り込む利上げ確率も、10月はわずか2%(10月26日時点)。市場も利上げなしとみています。おそらくサプライズはないでしょう。
利上げ見送りの理由は、9月に利上げしたばかりで、その経済への影響をひとまず見極めなければならないタイミングだからです。
植田和男総裁も9月の記者会見で、連続利上げの条件について「物価が目標を超えて大きく上がるリスクが高まったとき」と指摘しており、今はそうした状況にないと否定しています。
次回利上げタイミングを読むポイント
では、次の利上げはいつかというと、今のところ12月MPM(17~18日)という見方に変わりはありません。OIS市場も12月利上げを76%織り込んでいます(10月26日時点)。
今回のMPMでは、その蓋然性を確かめる明快で単純なチェックポイントがあります。それは「展望レポート」に記述される二つの文章です。
今回のMPMでは、四半期に一度の「経済・物価情勢の展望」、いわゆる「展望レポート」が公表されます。その中にある、物価上振れリスクと金融政策運営の先行きに関する記述が、9月MPMの声明文と同じであれば、12月利上げの可能性が極めて高いということを示しています。
まず、物価上振れリスクに関する文章です。日銀は6月に利上げをしましたが、そのときの声明文に、「基調的な物価上昇率については、(中略)2%の『物価安定の目標』を超えて上振れていくリスクがある」と、物価上振れリスクをかなり強く意識した文章を初めて盛り込みました。
7月「展望レポート」でも同じ文章が記載され、6月利上げから3カ月後の9月に再び利上げに踏み切りました。つまり、上の「2%の『物価安定の目標』を超えて上振れていくリスクがある」という強めの文言は、半年に1回から3カ月に1回へ利上げペースを引き上げるサインであり、言ってみればフォワードガイダンスの一種と捉えることができます。
従って、30日に公開される10月の「展望レポート」でもその文言が踏襲されれば、日銀は前回利上げから3カ月後の12月に、再び利上げを行うつもりがあることを示していることになります。
そしてもう一つ、金融政策運営の先行きに関する、「とくに、基調的な物価上昇率が2%の『物価安定の目標』を超えて上振れていくリスクが顕在化し、それがその後の経済に悪影響を及ぼすことがないよう、基調的な物価上昇率を2%程度の水準で安定させていくという観点が重要になる」という文章です。
この「基調的な物価上昇率を2%程度の水準で安定させていくという観点が重要になる」という独特の言い回しは、これまで基調的な物価上昇率が下から2%に近づいてきたことを踏まえると、2%を超えて上昇させないことが重要と言っているのと同じであり、もっと言うと、そうしたリスクが高まれば機動的に対応するというニュアンスを含んでいます。
これも利上げペースを3カ月に1回に引き上げたことと密接に結びついた文章であり、今回の「展望レポート」でも同じ言い回しが踏襲されれば、インフレ抑制に軸足を置いた、かなりタカ派寄りの政策スタンスが維持されたことを示しています。
「基調的物価上昇率2%到達」と判断することの意味
さらに今回は、そうしたタカ派寄りの政策スタンスが強化される可能性があります。
市場では、9月MPMの声明文で「消費者物価の基調的な上昇率は2%に近づいている」としていた物価の現状評価に対する記述が、「『物価安定の目標』2%と整合的な水準に到達したとみられる」といった記述に修正されるとの見方が出ています。
確かに、日銀が基調的な物価上昇率として参照している「トレンドインフレ率」や「予想物価上昇率」を見ると、いずれも2%近辺まで上昇していることが分かります(図表1)。今回、日銀が基調的な物価上昇率が2%に到達したと判断したとしても、特に違和感はありません。
<図表1 トレンドインフレ率と予想物価上昇率>
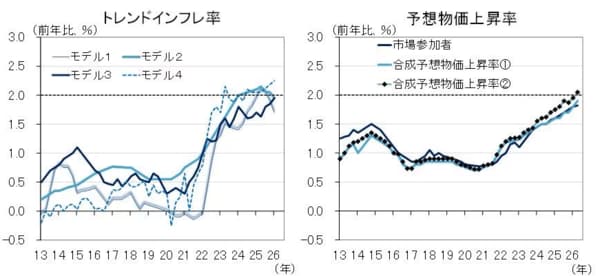
(注)左図は、2026年7月「展望レポート」の図表41を筆者が再現したもの。モデル1はフィリップス曲線切片、モデル2は時変VARモデル、モデル3は準構造モデル、モデル4はトレンド・サイクル分解。右図は、2026年7月「展望レポート」の図表40を筆者が再現したもの。市場参加者はQUICK調査。合成予想物価上昇率は10年後。家計、企業、専門家の予想物価上昇率の共通成分を抽出
(出所)日本銀行、楽天証券経済研究所作成
実際、「基調的な物価上昇率が2%に到達した」と記述されることになれば、大きな判断の変更であり、単に図表1に示した事実を淡々と表現したというだけでなく、政策的に重要な意味合いが含まれることになります。
つまり、これ以上の物価上昇率の上振れは許容できないという日銀の意思表示です。



 人気の特集・連載