5.「毎月決算型」と「予想分配金提示型」の違い
両者は、分配金の決め方にも違いがあります。
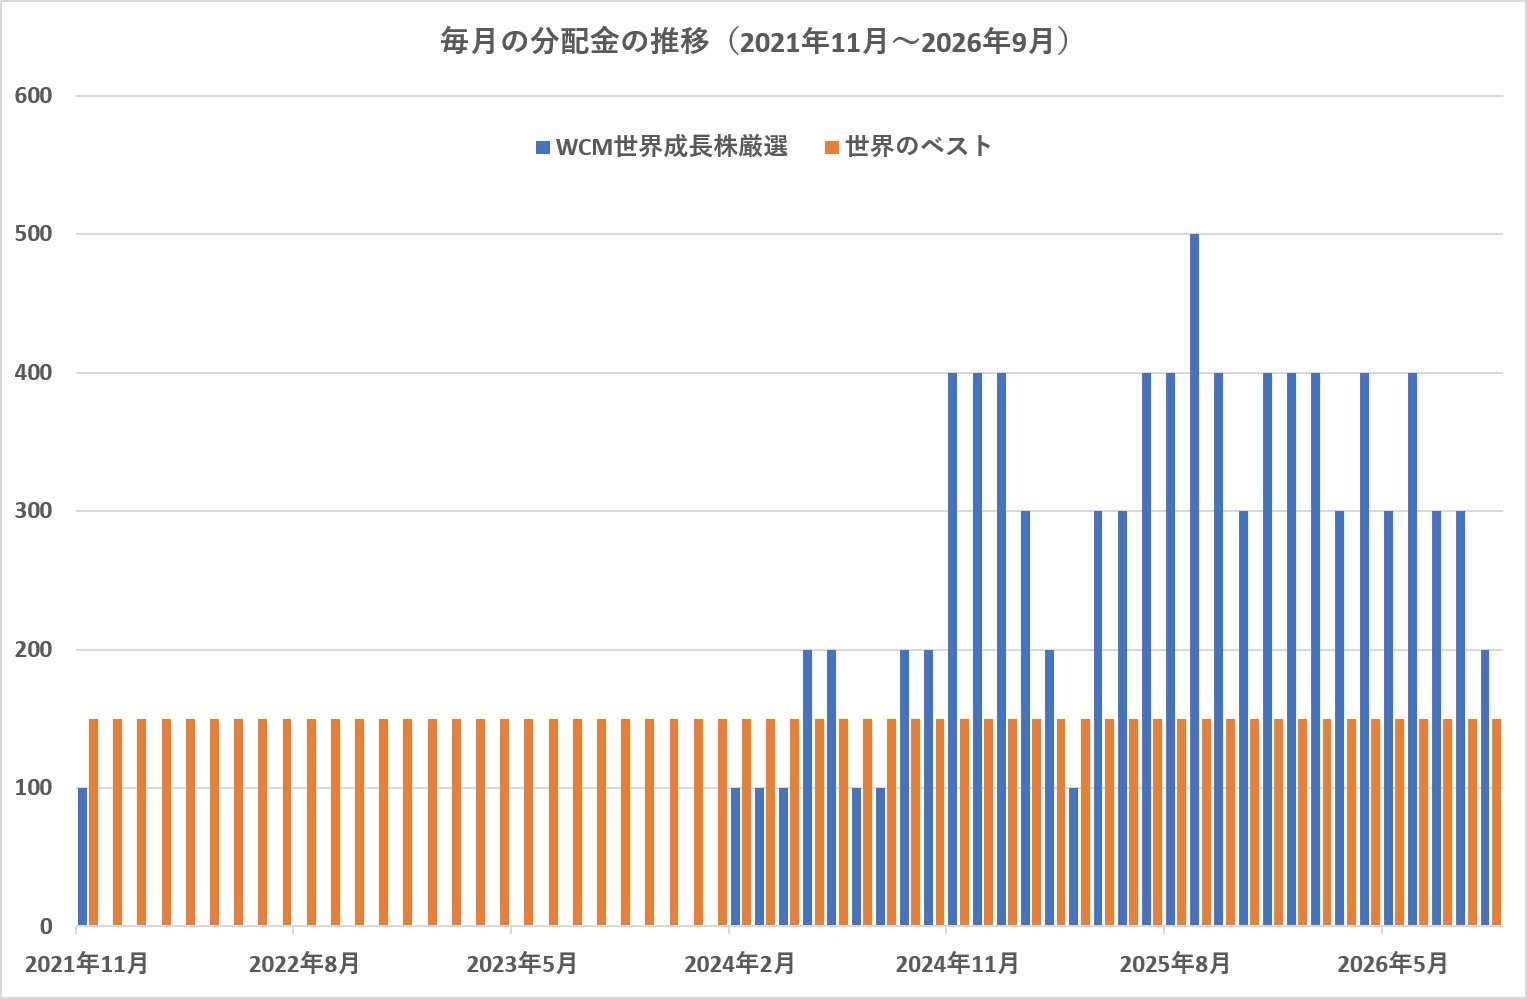
「世界のベスト」毎月決算型は、分配対象額の範囲に繰り越し分を含む利子・配当収益や売買益、評価益などが含まれます。分配金額は、委託会社が基準価額の水準や市況動向などを勘案して決定します。分配対象額が少ない場合などには、分配を行わないこともあります。
一方、「WCM」予想分配金提示型は、基準価額の水準に応じて分配金の目安をあらかじめ示す仕組みです。同ファンドの目論見書によると、基準価額が1万4,000円以上の場合、1万口当たり税引き前500円、1万3,000円以上1万4,000円未満では400円、1万2,000円以上1万3,000円未満では300円、1万1,000円以上1万2,000円未満では200円とされています。1万1,000円未満では、基準価額の水準などを勘案して分配金額が決定されます。
この方式は、基準価額の水準と分配金の関係を把握しやすい点が特徴です。ただし、基準価額が下落すると分配金の水準が下がる可能性があり、分配金そのものが保証されるわけではありません。また、分配金が支払われると基準価額がその分だけ下がるため、分配金の多さだけで運用の良しあしを判断するのは適切とはいえません。
■ あなたに最適なファンドの選び方
この対決から学べるのは、同じ世界株ファンドでも、運用方針や組入銘柄の選び方によってリスクとリターンの特徴は異なること、同じ運用戦略でも、分配金の受け取り方によって資産の見え方や活用方法は変わること、毎月決算型と予想分配金提示型では、分配金の決定方法が異なること。そして、長期の資産形成では分配金の額だけでなく、分配金を含むトータルリターンに目を向ける必要があるということです。
資産形成の途中にある20代~50代の投資家なら、分配金を受け取る必要性と、長期で資産を育てる目的を整理することが大切です。分配金を受け取って、その分配金を同じファンドの再投資に回しているだけであれば、分配金を払い出さないタイプを選んだ方が良いということになります。その場合は、分配金をよりリスクの高い別のファンドに投資することも1つの方法でしょう。一方、すでに退職後の生活に入っている人や、定期的な現金収入を必要とする人にとっては、分配型が「年金プラスα」のゆとりにつながるでしょう。その際に、元本の一部を取り崩してまで安定的な分配金を払い出す「毎月決算型」が良いのか、それとも元本を一定程度上回った段階でルールにのっとって分配金が出る(分配金の額は安定しない)「予想分配金提示型」が良いのか。それを決定するのはあなたの資金事情です。もちろん、分配金を長期に払い出すことができるほどに安定的に資産が増える期待が持てるファンドを選ぶことが一番大事です。
分配金が多いことと、資産が効率よく増えることは同じではありません。 自分の投資目的、必要な現金収入、許容できる値動きの大きさを踏まえ、ファンドの仕組みを理解したうえで選ぶことが、長期的な資産形成の土台になります。
※本稿は情報提供を目的としたもので、特定の投資信託の購入や売却を推奨するものではありません。将来の運用成果や分配金の支払いを保証するものではなく、投資判断は読者ご自身の責任で行ってください。信託報酬などの費用、最新の運用報告書、分配方針および税制については、購入前に各ファンドの交付目論見書などでご確認ください。




 人気の特集・連載