4.分配金を受け取るか、再投資するか
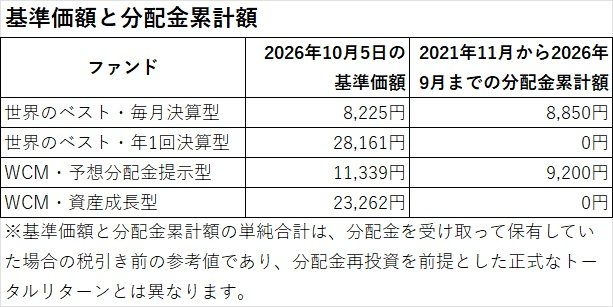
2026年10月5日時点で、「世界のベスト」の毎月決算型は基準価額が8,225円、2021年11月から2026年9月までの分配金累計額が8,850円です。両者を合計した参考値は1万7,075円となります。一方、年1回決算型の基準価額は2万8,161円です。
「WCM」では、予想分配金提示型の基準価額が1万1,339円、設定来の分配金累計額が9,200円で、合計した参考値は2万539円。資産成長型の基準価額は2万3,262円です。
分配金を受け取るコースでは、運用による利益の一部を現金として受け取れるため、年金の補完や生活費などに活用しやすいというメリットがあります。しかし、分配金は預金利息のように新たに生まれる収入ではありません。運用収益を超える分配が行われる場合や、元本の一部に相当する部分が払い出される場合もあります。
対して、分配を抑えて資産成長を目指すコースは、運用で得た利益をファンド内に留めることで、長期的な複利効果(運用で得た収益が次の収益を生む効果)を期待する設計です。資産を取り崩す必要がない現役世代にとっては、資産形成の目的に合う選択肢となるでしょう。
もっとも、分配型でも受け取った分配金を再投資すれば資産形成に活用できますし、資産成長型でも必要に応じて保有口数を売却して現金化できます。重要なのは、分配のありなしで決めるのではなく、自分が現金収入を必要としているかどうかです。



 人気の特集・連載