自分は使い勝手の良いお財布? 叔父の指摘に絶句
梨沙と付き合い出してから、梨沙の喜ぶ顔が見たくてミシュランスターのレストランや京都や沖縄の外資系ホテルなどに連れていっていましたが、もしかしたら、梨沙は私のことを使い勝手のいいお財布程度に考えているのではないかと疑念を持ち始めました。
梨沙はシングルマザー家庭で経済的な困難を抱えて育ってきたせいか、富や贅沢への執着が人一倍強いのは重々承知しています。
叔父との会食でその話をしたら、「そんなの当たり前だろ。お前がトム・クルーズやジュード・ロウみたいなイケオジだったらともかく、わざわざ20歳近く上の男と付き合うのに他に理由があるか?」と切り返され、言葉を失いました。
遊び人の叔父はそれで割り切れるのかもしれませんが、梨沙に対しては純粋な愛情を抱いていただけに、もやもやした気持ちになりました。
会社からは相応の役員手当てを受け取ってきましたが、家に生活費や娘たちの教育費を入れ、さらに、梨沙としょっちゅう食事や旅行に出かけていたので、手元にはほとんど残っていません。ですから、離婚に当たり妻から要求されたのが、娘たちが社会人になるまでの学費と自宅マンションだけだったことに心から安堵していたのです。
弁護士から告げられた衝撃的な事実
とはいえ、その安堵も束の間でした。
先日、離婚交渉を進めるに当たり、叔父が紹介してくれた弁護士から連絡があり、衝撃的な事実を知らされました。
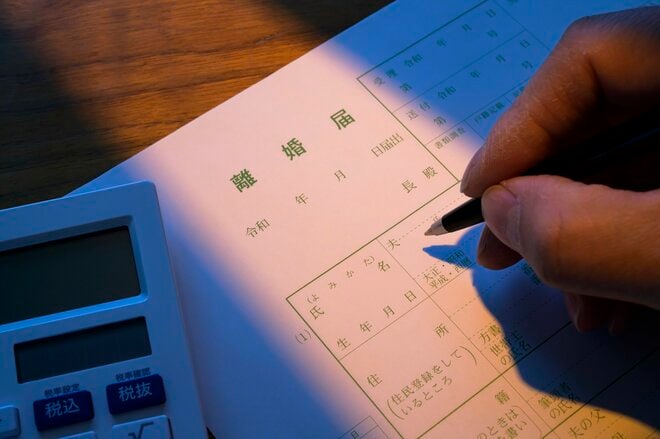
何でも、離婚して不動産を譲渡する場合、その不動産は相手に時価で譲渡したものと見なされて譲渡所得が発生し、受け取る妻でなく渡す私が所得税を負担しなければならないというのです。離婚後に譲渡すれば居住用財産の特例(居住用財産を譲渡した場合の3000万円の特別控除の特例)が使えて3000万円までの控除が可能ということですが、近年の不動産バブルで自宅マンションの評価額は大きく跳ね上がっていて、税額は数百万円に上りそうとのことでした。
そんな落とし穴があろうとはこれっぽっちも考えていなかったので、大きく動揺しました。しかも、弁護士によると、財産分与で現金を渡すのであれば課税はされないというのですから皮肉な話です。離婚による財産分与は単なる贈与でなく、夫婦の財産関係の清算や離婚後の生活保障という意味合いもあることから、原則、非課税とされているようです。
自宅マンションについては住宅ローンの支払いもとうに終えていて、名義の書き換えは必要なものの、それくらいなら大した費用はかからないだろうと高をくくっていたので、これは想定外でした。
しかし、自宅マンションに住み続けたいというのは妻や娘たちの強い希望であり、私自身も既に同意してしまっていますから、今さら覆すわけにはいきません。




 人気の特集・連載