押さえておきたいポイント3選
ポイント①:払出し制約
前述のとおり、こどもNISA特有の制約である払出し制約には注意が必要です。こどもNISAでは、例外※1を除き子が18歳※2までは原則払出しができません※3。ただし子が12歳※4以降は、資金の使途が子のためのものであり、かつ子が払出しに同意し、書類を提出した場合に限り、払出しが可能になります※3。言い換えると、子が中学校以降であれば教育費等のために払出すこともできます。2023年までのジュニアNISAでは、18歳未満は原則払出しできなかったため、自由度が上がったと言えますね。ですが現行のNISAのように自由に使える、というものではないので注意してください。
ポイント②:こどもNISAの買付額は、成人後の非課税保有限度額に算入される
子が18歳に到達すると現行NISAのつみたて投資枠に自動的に移行され、こどもNISAにおける保有資産の買付額(簿価)はつみたて投資枠の非課税保有限度額に算入されます。つまり、こどもNISAはつみたて投資枠の一部を先取りして開始できる制度ということです。旧制度のNISA(つみたてNISAなど)は、現行NISAとは別枠で管理されるため現行NISAでの非課税保有限度額の対象外となっていました。こどもNISAも同様と思われた方もいるかもしれませんが、あくまでつみたて投資枠を18歳未満も利用できるようになるものと認識しましょう。
ポイント③:こどもNISAは「子への贈与」になる
こどもNISAの資金は親や祖父母が拠出する(=子本人の収入ではない)ことが一般的になると想定されます。その場合、拠出金は子への贈与になります。贈与を受ける子は、年間110万円※5までであれば贈与税は原則として非課税です。こどもNISAの年間投資枠60万円への拠出だけでこの額を超えることはありませんが、他でも贈与を受けている場合には年間の受贈額を確認しておくと安心です。
長期投資で教育費の準備
こどもNISAは、親のNISA非課税保有限度額を使わずに、教育費や子の成人後のライフイベントのための資金準備を目指した制度になっていることがおわかりいただけたのではないでしょうか。子が小さく長期にわたって運用できる場合は、少額でも積み立てて運用すると将来の進学や新生活の準備に役立つ資金になることが期待できます。子の将来の教育資金として児童手当を貯金している、という話もよく聞きます。たとえば、そのうち5,000円を毎月こどもNISAで積立投資に回したらどうなるでしょうか。
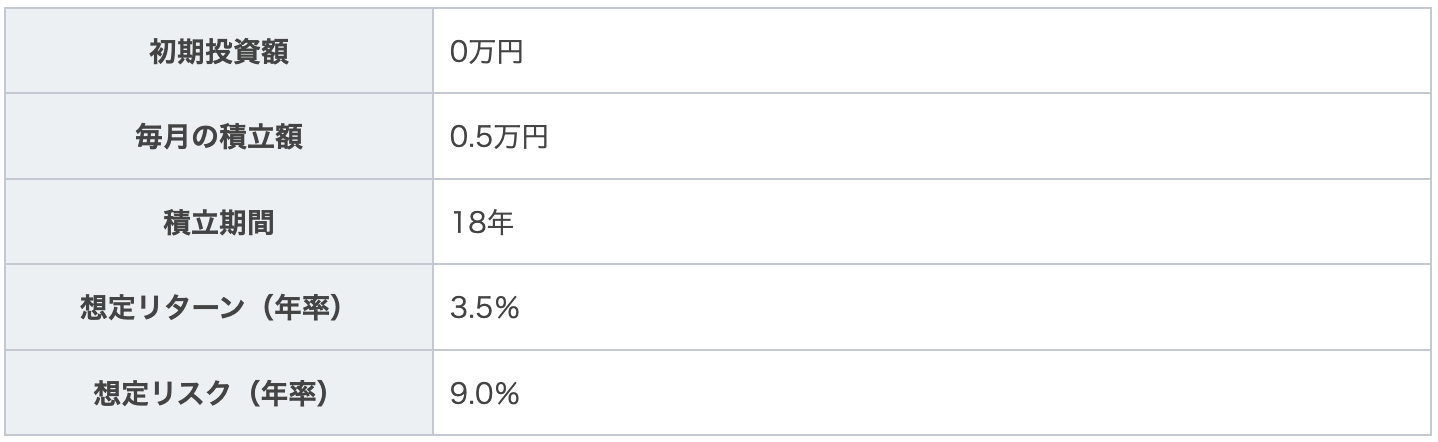
4資産(国内株式、外国株式、国内債券、外国債券)に均等に投資するバランス型の投資信託を念頭に、毎月5,000円の積立投資を18年間行った場合をシミュレーションしてみました(図表2)。5,000通りのシミュレーションでは、多くのケースで元本108万円を上回る結果となり、運用成績が中間となるケースでは約149万円となりました。下振れと上振れの両面を考慮すれば、選択肢として魅力的ではないでしょうか。
図表2 毎月5,000円の積立投資シミュレーション
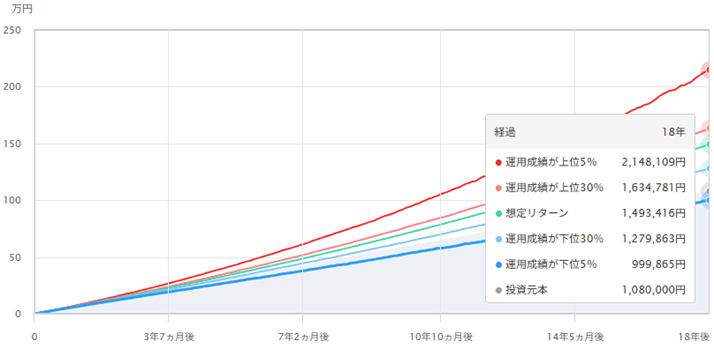
なお、こちらのシミュレーションは、以下の設定条件に基づき、モンテカルロ法により5,000通りの試算を実施したものです。想定リターンと想定リスクは、主要運用会社が公表する長期資本市場予測に基づく概算であり、将来の運用成果を保証するものではありません。


 人気の特集・連載