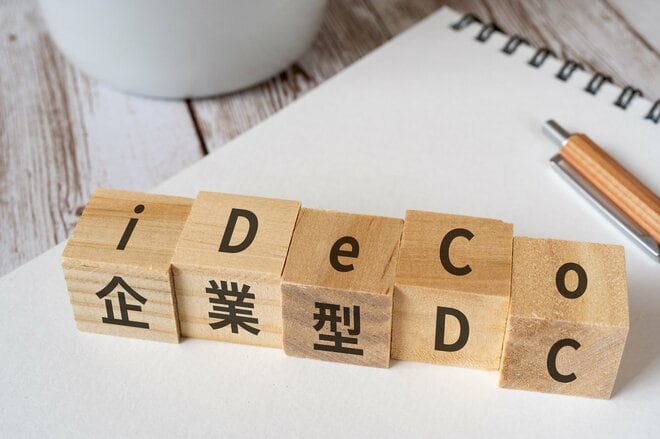

確定拠出年金(DC)制度がスタートして25年。当初は60歳になるまで受け取れない、という点が強調されデメリットと捉えられがちでした。あわせて加入者(掛金拠出のある人)も60歳までに限定されていました。
ところが最近では、「人生100年時代」にあわせ、60歳を超えても掛金を拠出したり、運用を継続したりということが一般的になりつつあります。
企業型DCの加入可能年齢が65歳未満に引き上げられたのが2014年1月、さらに2022年5月には70歳未満に拡大されました。同時に個人型DC(iDeCo)でも65歳未満になり、さらに2026年12月には70歳まで拡大されます。この変更の意味合いは大きく、高年齢期(60歳以降)において、iDeCoは公的年金の被保険者でなくても加入者になれるようになります。
あわせて拠出限度額も引き上げられ、会社員などの厚生年金被保険者は、企業型DCやDBの加入者でなければ、月額6.2万円までiDeCoの掛金拠出が可能になります。60歳以降に加入者を選択した人(iDeCoの第5号加入者)も同様です。さらに、自営業者等の拠出限度額は月額7.5万円に引き上げられます(第3号被保険者のみ月額2.3万円で据え置き)。
公的年金の給付には2種類ある
60代以降の生活を支える基盤は「公的年金」です。60代以降のDC活用には、公的年金も併せて検討する必要があります。公的年金の給付について整理してみましょう。
受給開始年齢:原則65歳※
給付の種類:老齢基礎年金(1階部分)
老齢厚生年金(2階部分)
受給資格:老齢基礎年金…10年以上の受給資格期間があること(20歳から60歳まで保険料を納付した場合は満額を受け取れる)
老齢厚生年金…老齢基礎年金の受給資格期間を満たしていて、厚生年金保険の被保険者期間が1カ月以上あること
※1966年4月1日以前に生まれた女性で厚生年金保険の加入期間が1年以上ある場合は報酬比例部分を65歳より前に受給可能




 人気の特集・連載