finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
資産運用の常識を疑え

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

篠原 滋
篠原 滋
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
2025.07.25
会員限定
第12回運用資産に関わる常識を疑え!(その1)<br />銀行預金ではインフレに負けるから投資すべき?

「資産運用の常識」はどこまで信頼できるのか? お金の育て方 代表取締役/資産運用ナビゲーターの篠原滋氏が、テーマごとにその真偽を検証し分かりやすく解説します。

今回から運用資産に関わる「常識」を疑います。

【運用資産に関わる常識①】
銀行預金ではインフレに負けるから投資すべき?

フィナンシャル・アドバイザーなどの自称“専門家”が投資を薦める常套句でもある資産運用の「常識」が、「銀行預金の金利はほぼゼロであり、物価上昇にはついていけない。だから投資をすべき」との認識でしょう。

直近(2025年5月)のわが国の消費者物価指数は前年度月比+3.5%であり、生鮮食料品を除くと+3.7%と物価上昇は進んでいます。これに対して銀行預金金利は1年定期で0.275%です。銀行預金では物価上昇に勝てないという発言はとても説得力があるように聞こえます。

この「常識」は正しいと考えても良いでしょうか?  物価上昇率と銀行預金金利はいつもこれほど差があるのでしょうか? 過去はどうだったのでしょうか? これからも続くのでしょうか?

まずは物価上昇率と預金金利の関係を考えてみましょう。

物価上昇率と銀行預金金利との本来の関係は?

銀行預金金利は投資家がお金を預けてくれたことに対する対価です。従って投資家が魅力を感じて預金をする水準でなければなりません。もちろん預金には資産保全や銀行取引(融資など)の円滑化など他のメリットもあります。しかし預金金利が物価上昇率に及ばず預金している間にお金の価値が目減りしていくようでは、預金する投資家はいなくなってしまうでしょう。

一方で預金金利は銀行が預金を集めるために費やすコストでもあります。従って銀行はそのコストをできるだけ低く抑えようとするでしょう。預金集めに必要なギリギリの水準を提供しようとするはずです。

結果として預金金利は、物価上昇率を大きく上回ることも下回ることもない水準で落ち着くと思われます。では実際はどうだったのでしょうか。わが国と米国のケースで検証してみます。


物価上昇率と預金金利:日本のケース

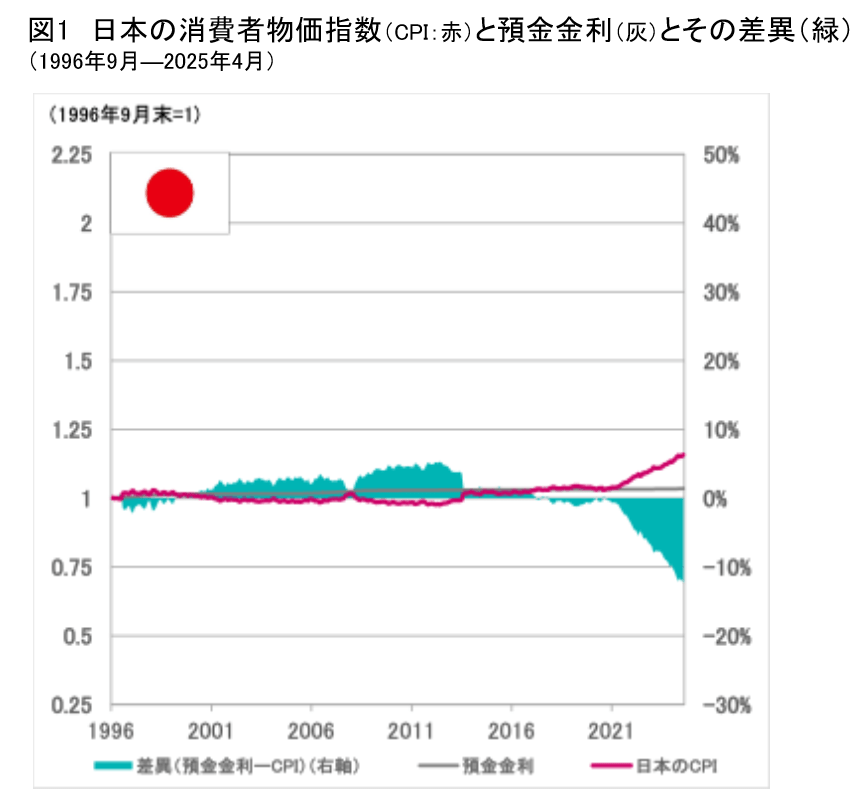
わが国では1996年以降2021年ごろまで物価も預金金利も極めて低水準であり、預金でも資産価値を守ってきましたが、その後物価のみが上昇に転じ、直近5年間は預金では資産価値を守ることはできなくなっています(図1)。
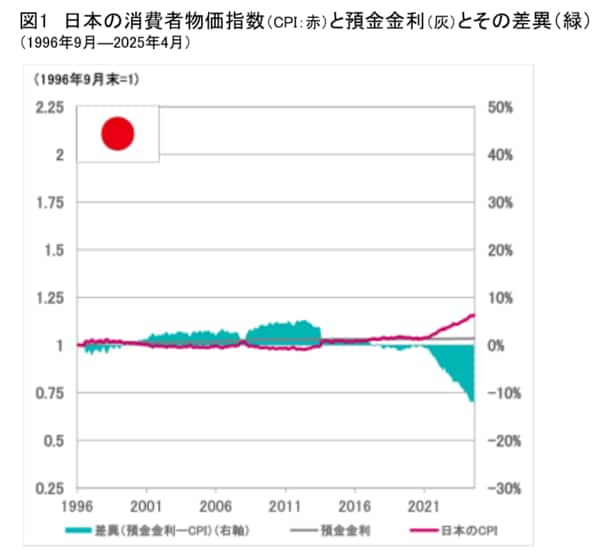
(注1)定期預金の利子所得にかかる所得税は考慮していない。
(注2)CPI(日本)に関する消費者物価指数、預金金利データを使用( 1996年9月から2025年4月まで)。 預金金利データは月末時点の年利を12で割って月利化。定期預金(総合、1カ月以上2カ月未満)


☑画像拡大


物価上昇率と預金金利:米国のケース

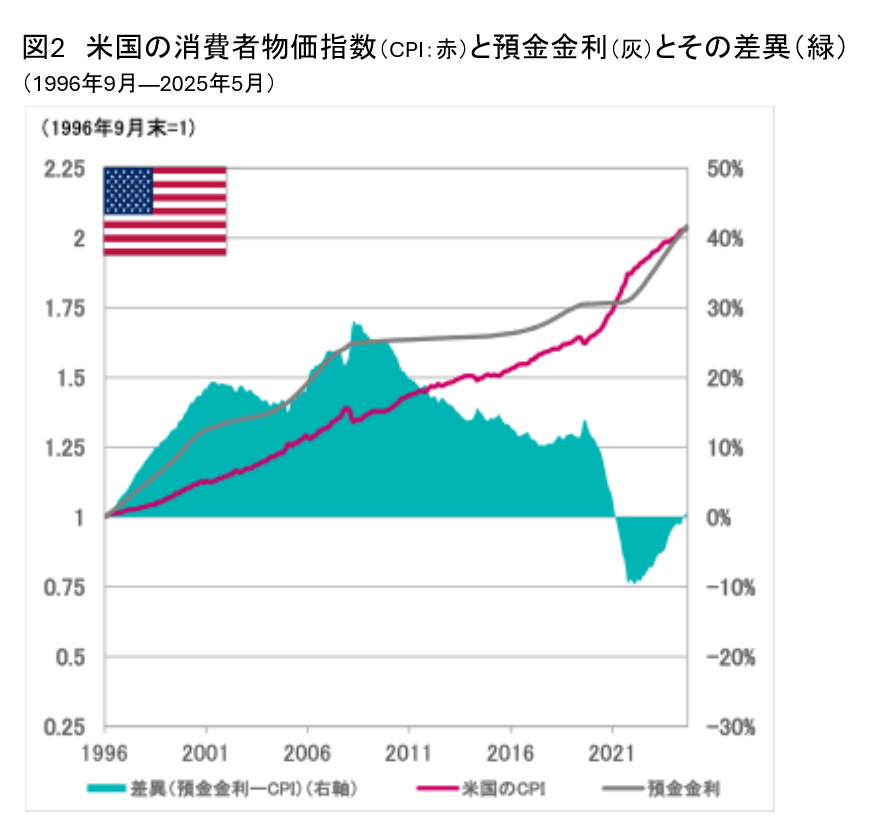
米国では1996年以降預金金利が物価上昇率を上回る状況が続いていましたが、コロナ後の物価上昇を機に逆転し、結果として預金金利で物価上昇を何とかカバーできる関係となっています(図2)。
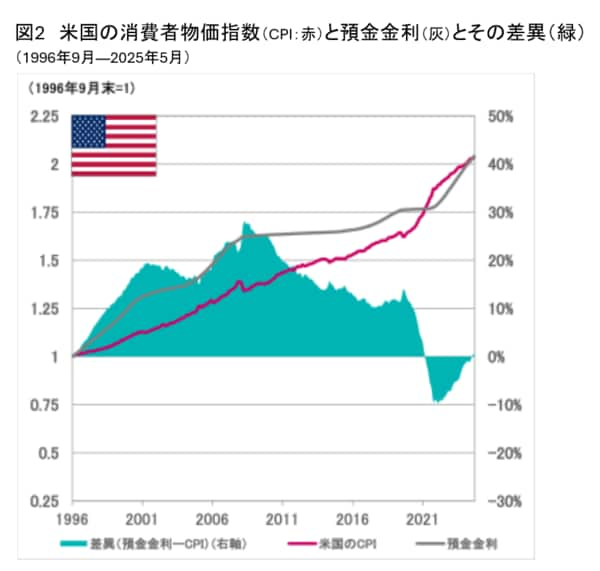
(注1)定期預金の利子所得にかかる所得税は考慮していない。
(注2)CPI(米国)に関する消費者物価指数、預金金利データを使用( 1996年9月から2025年5月まで)。 預金金利データ米国預金金利(1カ月)に基づき計算。

☑画像拡大


日米両国のケースから

近年のわが国の状況を除けば、中長期的には銀行預金金利は物価上昇率に決して負けているわけではありません。短期的に乖離しても、預金の性格を考えると、預金金利が物価上昇率に合わせて修正されていくことが想定されます。近年のわが国の環境がどのように変化するのか注目されます。

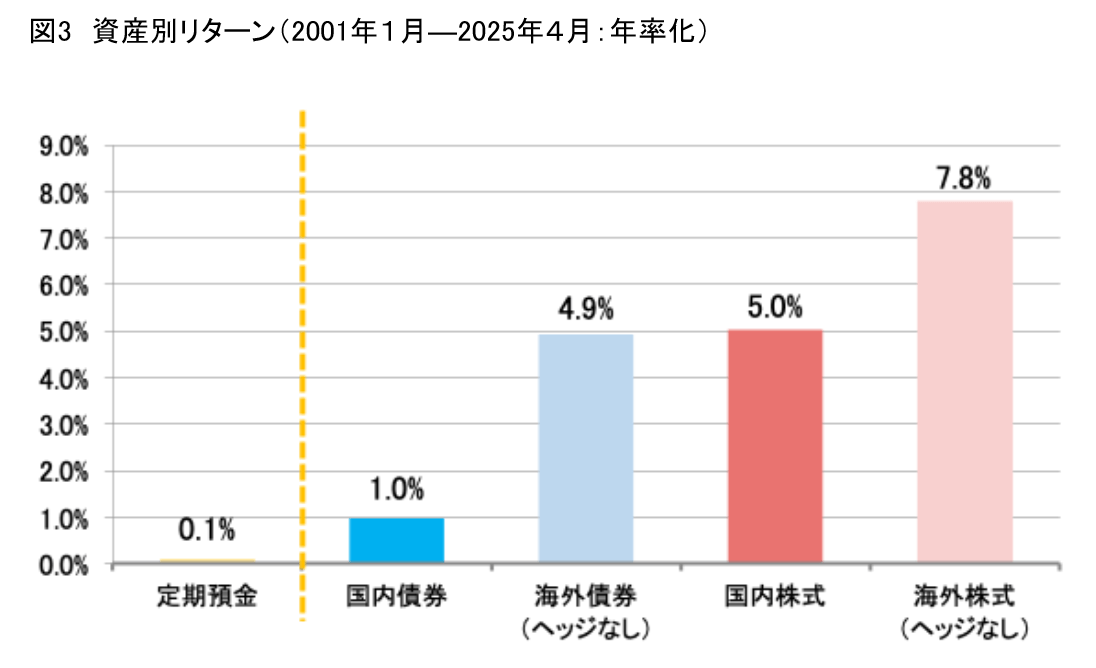
ただし、銀行預金では資産価値をインフレから防衛するのが精一杯です。インフレ後で実質的に資産を殖やすのであれば、投資するのも有力な選択肢でしょう。ちなみに2001年以降わが国の投資家は国内外の株債券いずれに投資していても、銀行預金を上回る運用成績をあげられたはずです(図3)。
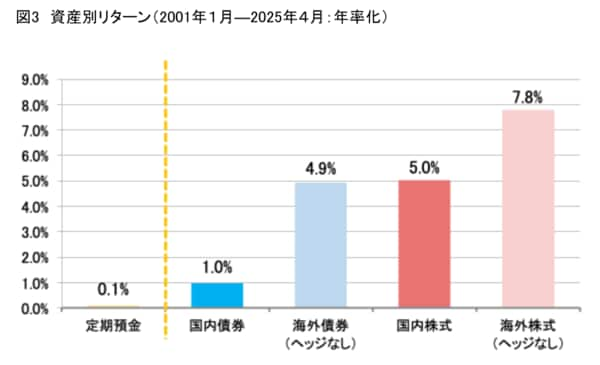
(注1) 上記はあくまでも過去の実績に基づくものであり、将来のパフォーマンスを保証するものではありません。
(注2) 定期預金は預入金額1千万円以上/1年、国内債券はNOMURA-BPI総合、海外債券はBloomberg Barclays グローバル総合債券(除く日本、円換算)、国内株式はTOPIX(配当込み) 、海外株式はMSCI KOKUSAI(税引き後配当込み、円換算)。

☑画像拡大

【以上のことから導き出された結論:運用資産に関わる常識①】

中長期的には銀行預金はインフレに負けるわけではない。近年のわが国は特異な状況。しかし資産を実質的に殖やすには投資も選択肢。

インフレで資産価値を減らしたくないからといっても、通常であれば、じっくり投資を検討する時間は預金で稼ぐことができます。しかしながら、現在のわれわれは特殊な状況にあるようです。

次回も運用資産に関する常識を疑います。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #投資信託
前の記事
第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?
2025.06.27
次の記事
第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?
2025.08.29

この連載の記事一覧

資産運用の常識を疑え

第16回 資産運用にまつわるさまざまな常識を疑え!【総集編】
「資産運用において疑うべき常識」を振り返る

2025.12.02

第15回 運用資産に関わる常識を疑え!(その4)
株式はリスクが大きいので投資初心者には不向き?

2025.10.31

第14回 運用資産に関わる常識を疑え!(その3)
債券は本当に低リスク資産?

2025.09.30

第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?

2025.08.29

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

2025.07.25

第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?

2025.06.27

第10回 投資信託選びの常識を疑え!(その2)
バランス型ファンドは投資初心者向き?

2025.05.30

第9回 投資信託選びの常識を疑え!(その1)
投資信託選びにおいてコスト水準は非常に重要?

2025.04.30

第8回 アクティブファンド投資の常識を疑え!(その6)
過去実績の劣るアクティブファンンドは運用力でも劣る?

2025.03.31

第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?

2025.02.28

おすすめの記事

SMBC日興証券で「世界のベスト」がトップに浮上、「日経225」人気が衰えてアクティブファンドの出番

Finasee編集部

人気アクティブファンドの強さを決めるものとは?「ネクスト・ジェネレーション」運用元のWCM等が持つ“意外な要素”とは

Finasee編集部

「顧客そっちのけ」の乗り換え営業からの転換点とは?「今では考えられない状況」から投信350兆円時代までを振り返る

Finasee編集部

ファンドアナリスト海老澤 界が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

ファンドアナリスト篠田 尚子が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

著者情報

篠原 滋
しのはら しげる
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
1996年に野村證券株式会社にて投資信託分析・評価業務を立ち上げ、独自の定性評価中心のプロセスを確立。2000年の野村ファンド・リサーチ・アンド・テクノロジー株式会社(“NFR&T”、野村フィデュシャリー・リサーチ・アンド・コンサルティング株式会社(”NFRC”)の前身)設立を経て、25年にわたり東京、ニューヨーク、ロンドンを拠点に国内外の多数の運用会社/ファンドの分析調査及び選定ファンドの組み合わせによる投資助言に従事。2021年9月に独立し、独自の視点に基づく合理的な資産運用並びに投資信託活用に関する情報発信を開始。2022年6月に株式会社お金の育て方設立に参加し代表取締役に就任。国際基督教大学教養学部卒。米国ニューヨーク大学スターン経営大学院経営学修士(MBA)課程修了。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「攻め」と「守り」の均衡点はどこに?--2026事務年度金融行政方針のポイント解説
三井住友銀行で「世界のベスト」が一番人気、「日経225」が落ちて「ダウ・ジョーンズ」や「MSCIコクサイ」がランクアップ
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
マン・グループの洞察シリーズ⑳
AIが引き起こす企業の「統合・拡大化」と「細分化」~データ優位性がもたらす産業別・組織再編の行方
【第2回】債券ファンドは何を見て選ぶのか
「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩
SBI証券の売れ筋は国内株の沈下で「オルカン」「S&P500」が定番に、一方で非「マグ7」の「世界のベスト」がランクアップ
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
マン・グループの洞察シリーズ⑳
AIが引き起こす企業の「統合・拡大化」と「細分化」~データ優位性がもたらす産業別・組織再編の行方
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
金利上昇も「貯蓄から投資へ」の逆回転見られず、ラップ契約額は初の30兆円台に――資産運用業協会長の9月定例会見
野村證券で「国内株ファンド」が総じてランクダウン、「グロース・オポチュニティ」や「S&P500」など米国株が復調
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
SBI証券の売れ筋は国内株の沈下で「オルカン」「S&P500」が定番に、一方で非「マグ7」の「世界のベスト」がランクアップ
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
【第2回】債券ファンドは何を見て選ぶのか
「支店長! 今の時代、対面の営業はネット取引ができないお客さまのためにあるのですよね? であれば、いずれこの仕事はなくなりますよね?」
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
テクノロジー関連の成長とテーマ型ファンドへ投資する際の注意点
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら