
日本の個人投資家にとって、資産運用の選択肢が大きく変わろうとしています。長く続いた超低金利の時代が終わり、国債の利息を資産運用の収益源として活用できる環境が整ってきたためです。
元本保証で年2%超の利回り
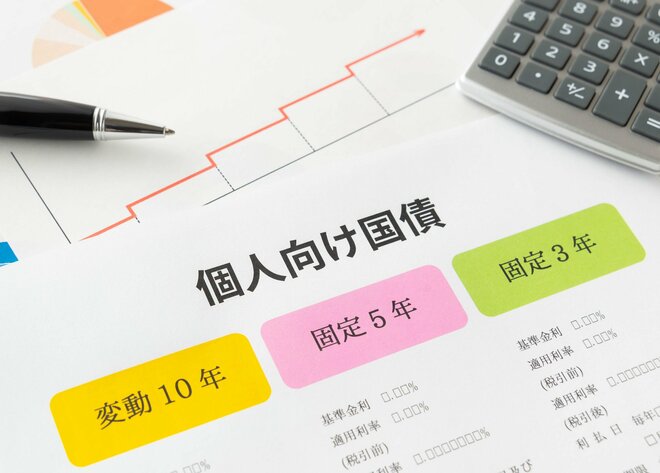
2026年10月募集の個人向け国債は、固定5年の表面利率が年2.39%(税引前)になりました。固定5年に100万円を投資すれば、年間2万3900円(税引前)の利息を受け取れる計算です。
2006年1月16日に利率0.80%(税引前)で初めて発行されてから20年以上が経過していますが、これまでの最高利率は1.50%(2007年7月発行)でした。2010年代になると日銀の異次元緩和政策などを背景に長期間にわたり0.05%(下限)などの極めて低い水準に据え置かれてきました。2024年3月のマイナス金利解除以降、利率が急ピッチで上昇しています。2026年1月に史上最高となる1.59%を記録し、その後、過去最高を更新し続けて2026年9月発行債で利率が初めて2.06%と2%台に乗せています。
満期時の元本償還を保証する個人向け国債で、年2%を超える利息を得られるようになった意味は大きいといえます。すでにマイナス金利解除を受けて2025年度の発行額が6兆円を超え、19年ぶりの高水準となっていましたが、2026年度は8月から10月まで3カ月連続で発行額が月間1兆円を突破するなど、過去最高(2005年度の約7.2兆円=ペイオフ全面解禁に伴う資金シフトによる)を更新するペースで販売額が拡大しています。
これまで個人の資産形成では、新NISAを利用した外国株式インデックスファンドへの積立投資が注目を集めてきました。一方、株式の価格変動リスクを敬遠し、預金を中心に資産を保有してきた人も少なくありません。株式インデックスファンドを敬遠してきた人にとって、国債利回りの上昇は資産運用に踏み出すきっかけになるかもしれません。
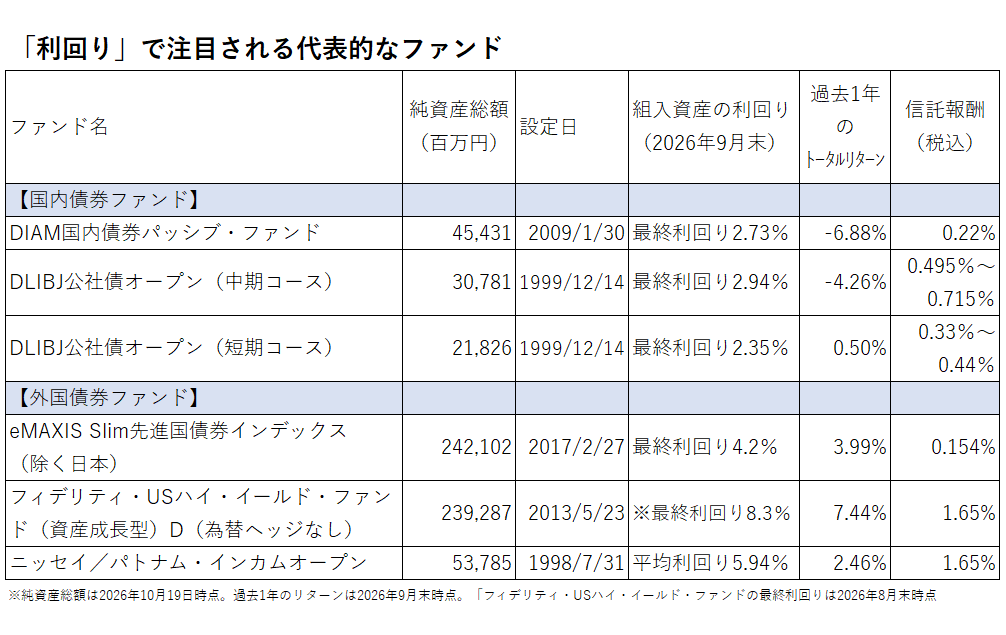
さらに重要なのは、国債の利率が投資信託を選ぶ際の新たな比較基準になることです。国債で年2%台の利息を得られるなら、価格変動リスクのある投資信託には、それを上回る収益を期待したくなります。そこで、国内債券、外国債券という「利回り」が判断基準になる代表的な2種類の投資信託について、代表的なファンドを比較して「利回り」と「実際の運用成果」の実態を確認しました。
国内債券ファンドはどんな局面で有利?
まず注目したいのが国内債券ファンドです。
「DIAM国内債券パッシブ・ファンド」(設定はアセットマネジメントOne)の組入債券の最終利回りは2.73%、「DLIBJ公社債オープン(中期コース)」(同)は2.94%、「同(短期コース)」(同)は2.35%となっています。いずれも個人向け国債の利率を上回る水準です。ただし、過去1年間のトータルリターンには大きな差があります。「DIAM国内債券パッシブ・ファンド」はマイナス6.88%、「DLIBJ公社債オープン(中期コース)」はマイナス4.26%でしたが、「同(短期コース)」はプラス0.50%でした。
この違いは、金利上昇局面における債券の残存期間の重要性を示しています。
債券は一般に市場金利が上昇すると既発債券の価格が下落します。残存期間が長い債券ほど金利変動の影響を受けやすく、短期債券は比較的影響が小さくなります。短期コースの運用成績が相対的に良好だったことは、こうした債券の特性を映したものです。
一方、金利上昇によって新たに購入する債券の利回りは高くなります。今後、金利上昇がどこまで続くのかによりますが、市場の金利が上昇するほど既発債の価格は下落し、金利上昇が一服すれば、債券ファンドは利息収入の増加を享受しつつ、既発債の価格下落のデメリットを受けなくなります。そして、市場金利が低下する方向に向かえば、債券ファンドの投資家は高い利息収入を得ながら、既発債の価格上昇のメリットも同時に受けられる最高の投資環境を迎えることになります。
現在のように日銀が利上げ姿勢を堅持している環境では、債券ファンドを選ぶ際に、価格変動リスクを引き受けるだけの収益上のメリットがあるかを十分に考えて投資判断をしたいところです。



 人気の特集・連載