ドル円急伸の背景と片山大臣発言の波紋
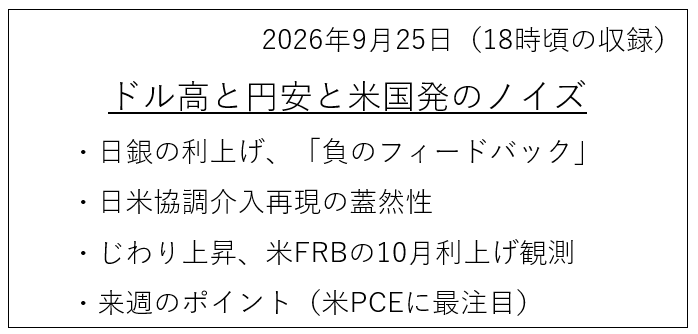
今回は「ドル高と円安と米国発のノイズ」について解説します(ページ1)。
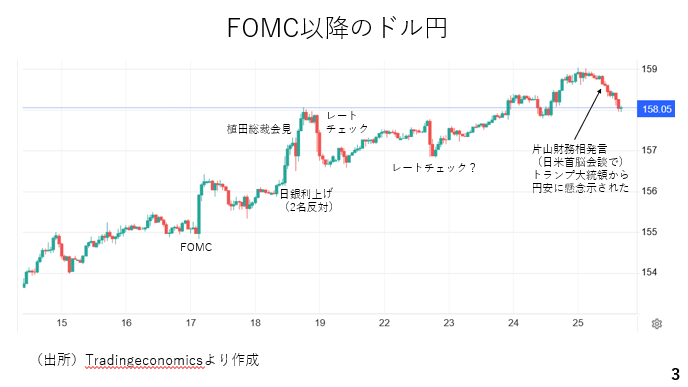
ドル円はFRBの利上げやタカ派に傾斜したFOMCの姿勢を受けて156円台まで上昇しました。その後、日銀が予想通りの利上げを決定したものの、158円台まで上昇しました。利上げに2名の反対が出たこと、植田総裁がタカ派になりきれなかったことが市場で材料視されたと考えられます。その日の夜のレートチェックにより、156円台まで反落したドル円でしたが、シルバーウィーク期間中、米国の長期金利の上昇を受けてドル高が進んだ上、利上げ後も円安が進んだ地合いを受け継ぎ、24日には159円03銭まで上昇しています。一方、本日(25日)の昼過ぎ、片山財務大臣が日米首脳会談においてトランプ大統領が円安に懸念を示したことを明かしました。この発言を受けてドル円は158円付近まで軟化しています(ページ3)。
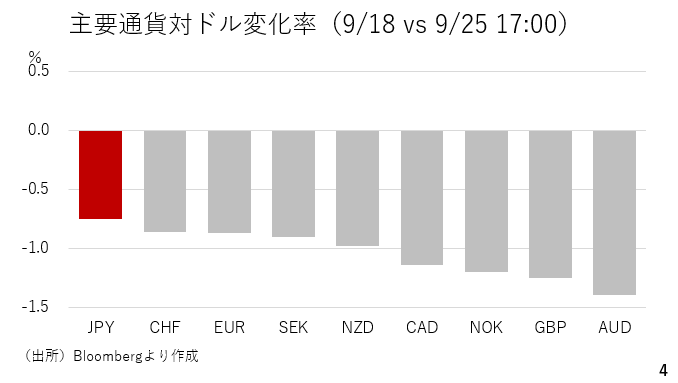
主要通貨の対ドル変化率をみると、今週はドルが前面高となりました。先の片山大臣の発言前まで円は弱い方から数えて三番目でしたが、同発言後、米ドルに次ぐ二番手まで浮上しました。ただ、それまでは強いドルと弱い円といった組み合わせとなっており、それによってドル円も2円以上も上昇していました(ページ4)。
日銀の利上げでも円安に?「負のフィードバック」と他中銀の動向
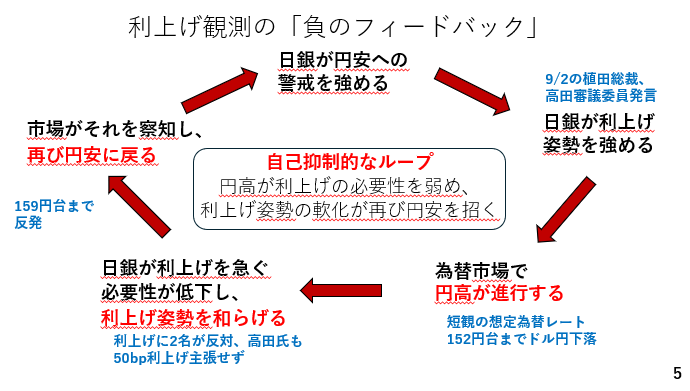
先週の動画で紹介した日銀の利上げに関する「負のフィードバック」を振り返ります。これは日銀が円安への警戒を強め、利上げスタンスを強めると、為替市場で円高が進むものの、それを受けて日銀の利上げの必要性が低下する結果、日銀の利上げ姿勢も和らぎ、再び円安に戻る一連の流れです。
実際、9月2日の植田総裁や高田審議委員のタカ派的な発言を受けてドル円は152円台まで下落しました。152円台は7月短観における全規模・全産業の想定為替レートです。ところが、利上げ後の記者会見で植田総裁は、足元で「緩和度合いは縮まっている」、「長期・超長期は引き締まりつつある」、「急激な利上げで銀行貸出し、資産価格の大幅な調整によるマイナス避けることが重要である」などの発言を繰り返し、タカ派になり切れない一面を覗かせました。これを受けてドル円は159円台まで反発しました。
ここからは日銀が再び円安への警戒を強め、利上げに前向きな発言を繰り返すと考えられます。先日の記者会見で植田総裁は今後の利上げペースについて原油価格、AI投資、為替相場の3点を挙げていますが、一連の為替相場の値動きと日銀の発言に照らせば、最も警戒しているのは円安と考えられます。従って、12月の利上げの有無も為替レートが強く影響するとみられます。例えば、ドル円が再び160円を超えていれば利上げの可能性が非常に高くなる一方、155円を割り込んでいる場合、追加利上げは年明け以降に持ち越されると予想しています(ページ5)。
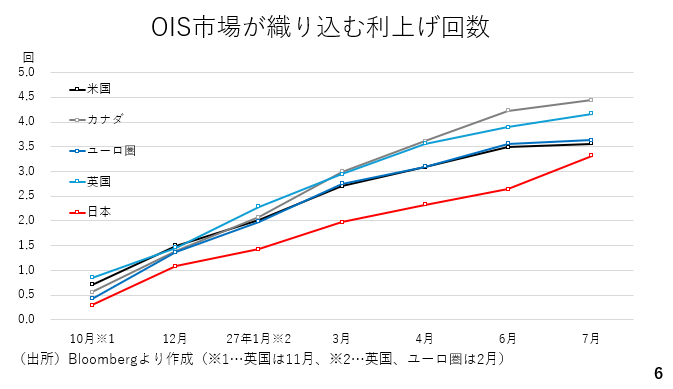
日銀が利上げをしても円高に動きにくい要因として他の中銀の動向が挙げられます。現在、マーケットは日銀の12月の利上げを完全に織り込んでいますが、他の主要中銀に関して、市場はそれ以上の利上げを織り込んでいます。為替相場は相対的な綱引きの結果であり、日銀が利上げをしても他の海外中銀がそれ以上に利上げをするのであれば、円高とはなりにくいでしょう。
加えて、利上げ後も引き続き政策金利がインフレ率を下回る見込みです。この場合、短期の実質金利(=政策金利-インフレ率)もマイナスのままです。これは、依然として事実上の金融緩和が続くことを表し、これではなかなか相場も円高には動きにくいと考えられます(ページ6)。
投機筋は円ロング解消か?米国がドル売り介入に参加しない3つの理由
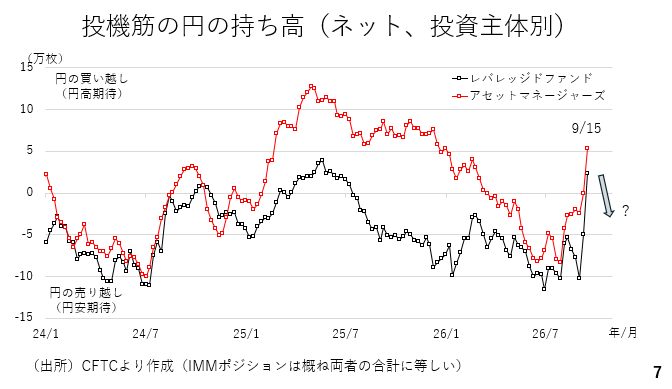
投機筋の持ち高(ポジション)を確認します。9月15日時点ではアセットマネージャーズに加え、ヘッジファンドなどを含むレバレッジドファンドも円を買い越していました。円ロングの場合、高金利払い・低金利受けとなり、金利では逆ザヤが生じるネガティブキャリーとなります。従って、投機筋は金利差から生じる損失を上回る為替売買益を期待していたものと考えられ、恐らく150円割れを意識したのでしょう。ところが、その後も円安が進みました。今晩発表される9月22日時点のデータからは、円ロングの縮小など、円売り再開の様子が確認されると考えられます(ページ7)。
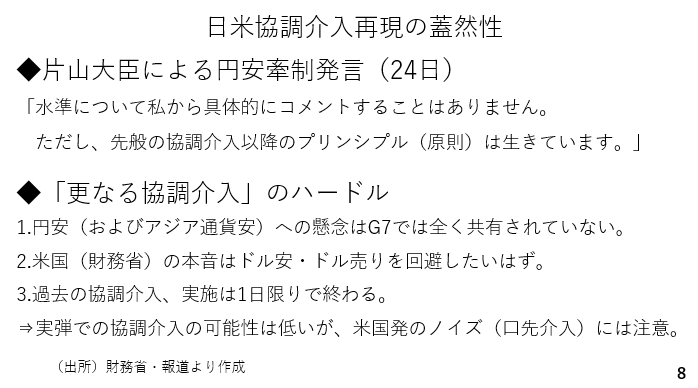
片山大臣は昨日24日、協調介入の可能性にも言及しています。しかし、以下3点の理由から、実際に米国がドル売り介入に参加する可能性は極めて低いと考えられます。まず、ベッセント財務長官が7月31日の協調介入の理由として挙げた「円安」や「アジア通貨安への波及」はG7で共有されていないとみられます。過去の協調介入ではその前後で必ずG7共同声明が発出されていますが今回はそういったものが出ていません。その上、ECBには事後報告がなされており、先のG20の際、独連銀のナーゲル総裁はこれについて不快感を表明しています。
こうした状況の中で繰り返し協調円買い介入が行われるとは考えにくいでしょう。次に、米国は経常赤字国であり、資金が不足している部分については、外国人投資家による米国債投資に依存しています。従って、経常赤字の安定的なファイナンスにはドル相場の安定が極めて重要であり、ドル安を招きかねないドル売り介入には相当、慎重なはずです。特に足元で米財務省は長期金利の上昇(米国債の下落)への警戒も強めており、ドル売り介入に加わる可能性は極めて低いでしょう。
最後は協調介入が一日限りであったという経験則です。基本的に相場に委ねるべきとの認識を共有しているG7にとり、協調介入は市場へのメッセージを発する手段であり、力ずくで相場水準や方向を変える手段ではないと考えられます。一方、米国発のノイズ、即ち口先介入にはますます警戒が必要です。具体的にはベッセント財務長官が再び執拗に日本に対し、利上げを求める可能性が高く、要注意です(ページ8)。
FRBタカ派傾斜でドル高基調続くか?米PCEと雇用統計に注目
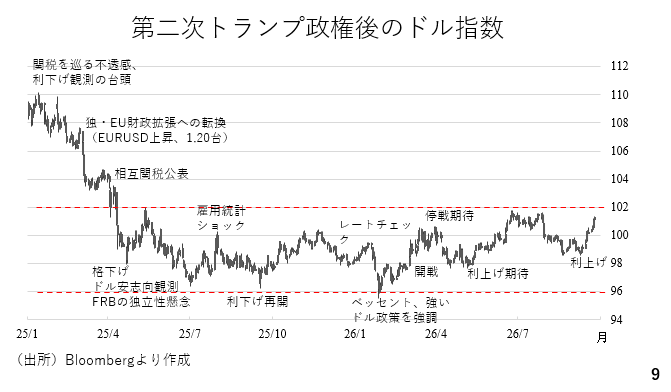
ここから米経済および米ドルについてみてみましょう。昨年4月に相互関税が公表され、ドル安が進んだ後、ドル指数は概ね96~102のレンジで推移してきました。足もとでは101台まで上昇しています。足元では米国の長期金利上昇にドルが素直に反応しています。過去の動画でも紹介した通り、長期金利上昇の理由次第では、「悪い金利上昇」と映り、かえってドル安につながることもあります。その点、足元では米国債市場のリスクを計る指標であるタームプレミアムが縮小傾向にあり、足もとの長期金利上昇は、米国の利上げ観測の高まりを受けたものです。このような場合、長期金利上昇に米ドルも素直に追随すると考えられます(ページ9)。
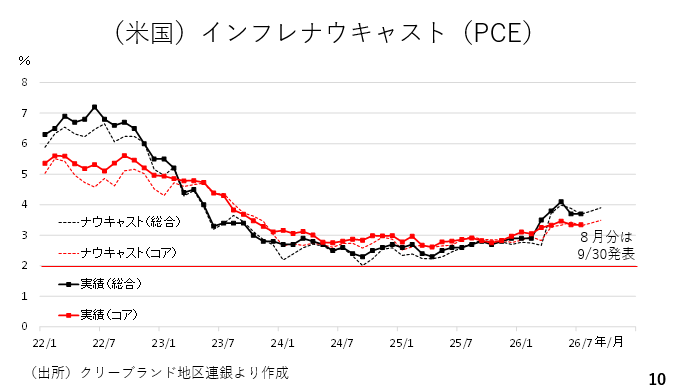
来週は30日の個人消費支出物価指数(8月分)に注目です。9月の会合より、ウォーシュ議長率いるFOMCは、原油価格の上昇や関税といった供給サイドのインフレであっても、インフレ率の高止まりには利上げで対処する姿勢が確認されました。クリーブランド地区連銀はさまざまなデータから将来のインフレ率の推計値を公表していますが、それによれば、8月から9月にかけてインフレ率は上昇することが示唆されています。過去の推計値はかなり正確に実績を事前に補足していることから、9月30日に発表される8月分もインフレの加速を示す内容となる可能性があります。現在の市場は10月利上げを既に7割程度、織り込んでいますがこれがさらに高まる場合、ドルも続伸しそうです(ページ10)。
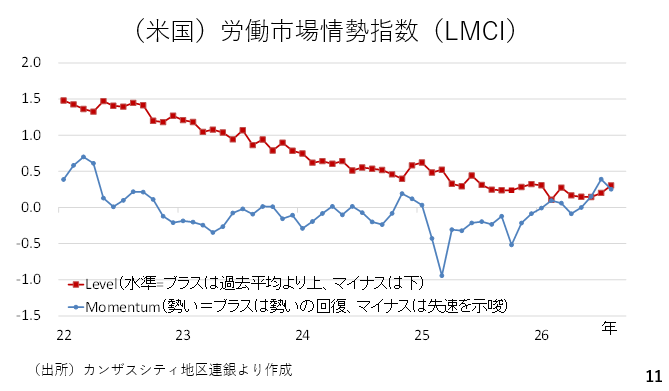
米国では来週2日に雇用統計も控えています。労働市場を巡ってはカンザスシティー地区連銀の労働市場情勢指数が参考になります。これは、20種類以上の労働関係の指標から算出され、赤い線の「Level」がプラス圏にある場合、過去平均よりも足元の労働市場が良好であることを示しています。2022年以降、その度合いが低下し続けましたが、今年6月に底入れし、緩やかに上昇しつつあります。また、青い線は「Momentum」です。これがプラス圏にあるとき、労働市場が回復傾向にあることを意味しており、こちらも6月以降、プラス圏に浮上しています(ページ11)。
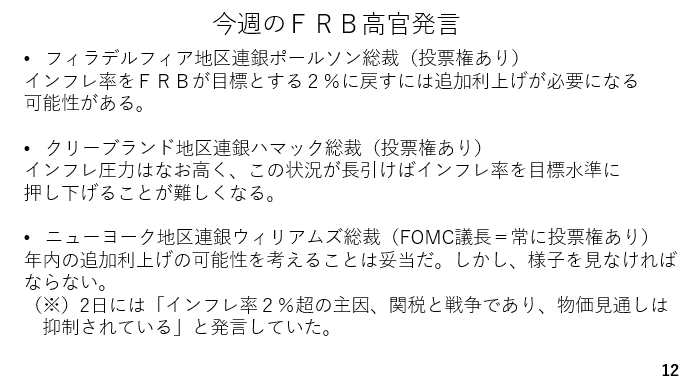
今週は複数のFRB高官から次回利上げに前向きな発言がきかれました。フィラデルフィア連銀のポールソン総裁やクリーブランド連銀のハマック総裁ともに今年、投票権を有しています。また、9月2日時点で利上げに慎重姿勢であったニューヨーク連銀ウィリアムズ総裁も年内の追加利上げの検討が妥当としています(ページ12)。
160円回復も視野に!ドル高・円安と地政学リスクの行方
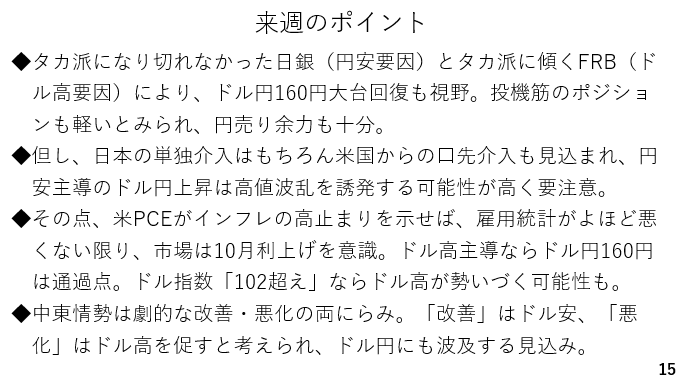
では来週のポイントです。タカ派になりきれなかった日銀が足元で円安要因となっており、タカ派に傾きつつあるFRBがドル高要因となっています。この対照的なスタンスに照らせば、160円大台回復も視野に入ります。投機筋のポジションも軽くなっており、円売り余力も十分でしょう。ただ、日本の単独介入の可能性が高い上、ベッセント財務長官やトランプ大統領など米国からの口先介入も見込まれます。円安主導でドル円が上昇した場合、高値圏での波乱に要注意です。
一方、ドル高相場となれば、ドル円の160円は単なる通過点となりかねません。仮に、来週の個人消費支出物価指数(PCE)がインフレの加速を示し、雇用統計もそれほど悪くなければ、10月の利上げがますます意識されそうです。仮に、ドル指数が「102」を超えた場合、ドル高が勢いづく可能性もあります。
中東情勢は依然として予断を許しません。仮に、劇的な改善がみられれば、原油価格が下落すると考えられます。その際、有事のドル買いの剥落に加え、米国の利上げ観測の後退によりドル安を招くと考えられます。反対に状況が悪化する場合はドル高を促すと考えられ、引き続き警戒が必要です(ページ15)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!



 人気の特集・連載