4~6月は一転の最高益、EV損失メド 「円安」で上方修正も
ホンダの今期(27年3月期)は順調な滑り出しとなりました。第1四半期は売上収益が前年同期比13.5%増、営業利益が117.4%増と大幅な増益で、営業利益は四半期として過去最高の5307億円に達しています。
懸案の四輪事業も、まずは好調な着地でした。EV関連損失が発生しなかったことに加え、円安の進展や関税影響の軽減などが利益をけん引し、セグメント単体で1921億円の黒字を稼ぎました(前年同期は296億円の赤字)。このほか、二輪事業も堅調に推移し、全体の回復をけん引します。
さらに、通期の見通しも上方修正されました。対米ドルの想定為替レートを従来の151円から155円に修正したことを主因に、売上収益は前回予想から1兆円、営業利益は同1500億円の増額となっています。
なお、EV関連損失は前回予想から200億円積み増し、今期に5200億円を、累計では2兆1000億円を計上する予定へ引き上げました。最大2兆5000億円と試算したEV関連損失は消化が見えてきた状況です。
【本田技研工業の業績予想(27年3月期)】
・売上収益:24兆1500億円(前期比+10.8%、前回予想からの修正額+1兆円)
・EV関連損失除く営業利益:1兆1700億円(同+12.6%、+1700億円)
・営業利益:6500億円(同黒字転換、+1500億円)
・純利益:4000億円(同黒字転換、+1400億円)
※同第1四半期時点における同社の予想(前回予想:26年3月期)
出所:本田技研工業 決算説明会資料
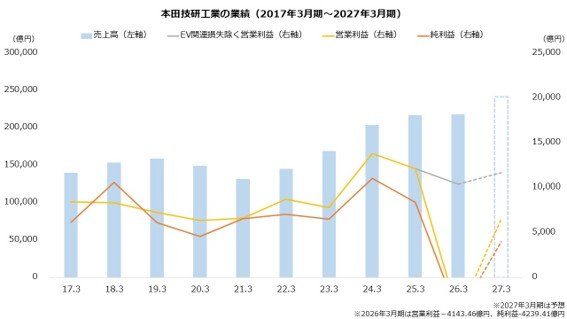
今期はもともと増収増益かつ黒字化を見込んでいましたが、さらに上振れる見通しとなりました。本格回復には至らないものの、再建に向けた第1四半期の決算としては順当な仕上がりとなったようです。もっとも、公表の翌営業日の株価は0.03%安と、大きな反応はありませんでした。



 人気の特集・連載