4~6月は増収増益 営業利益は2ケタ減益から2.2%減予想まで改善
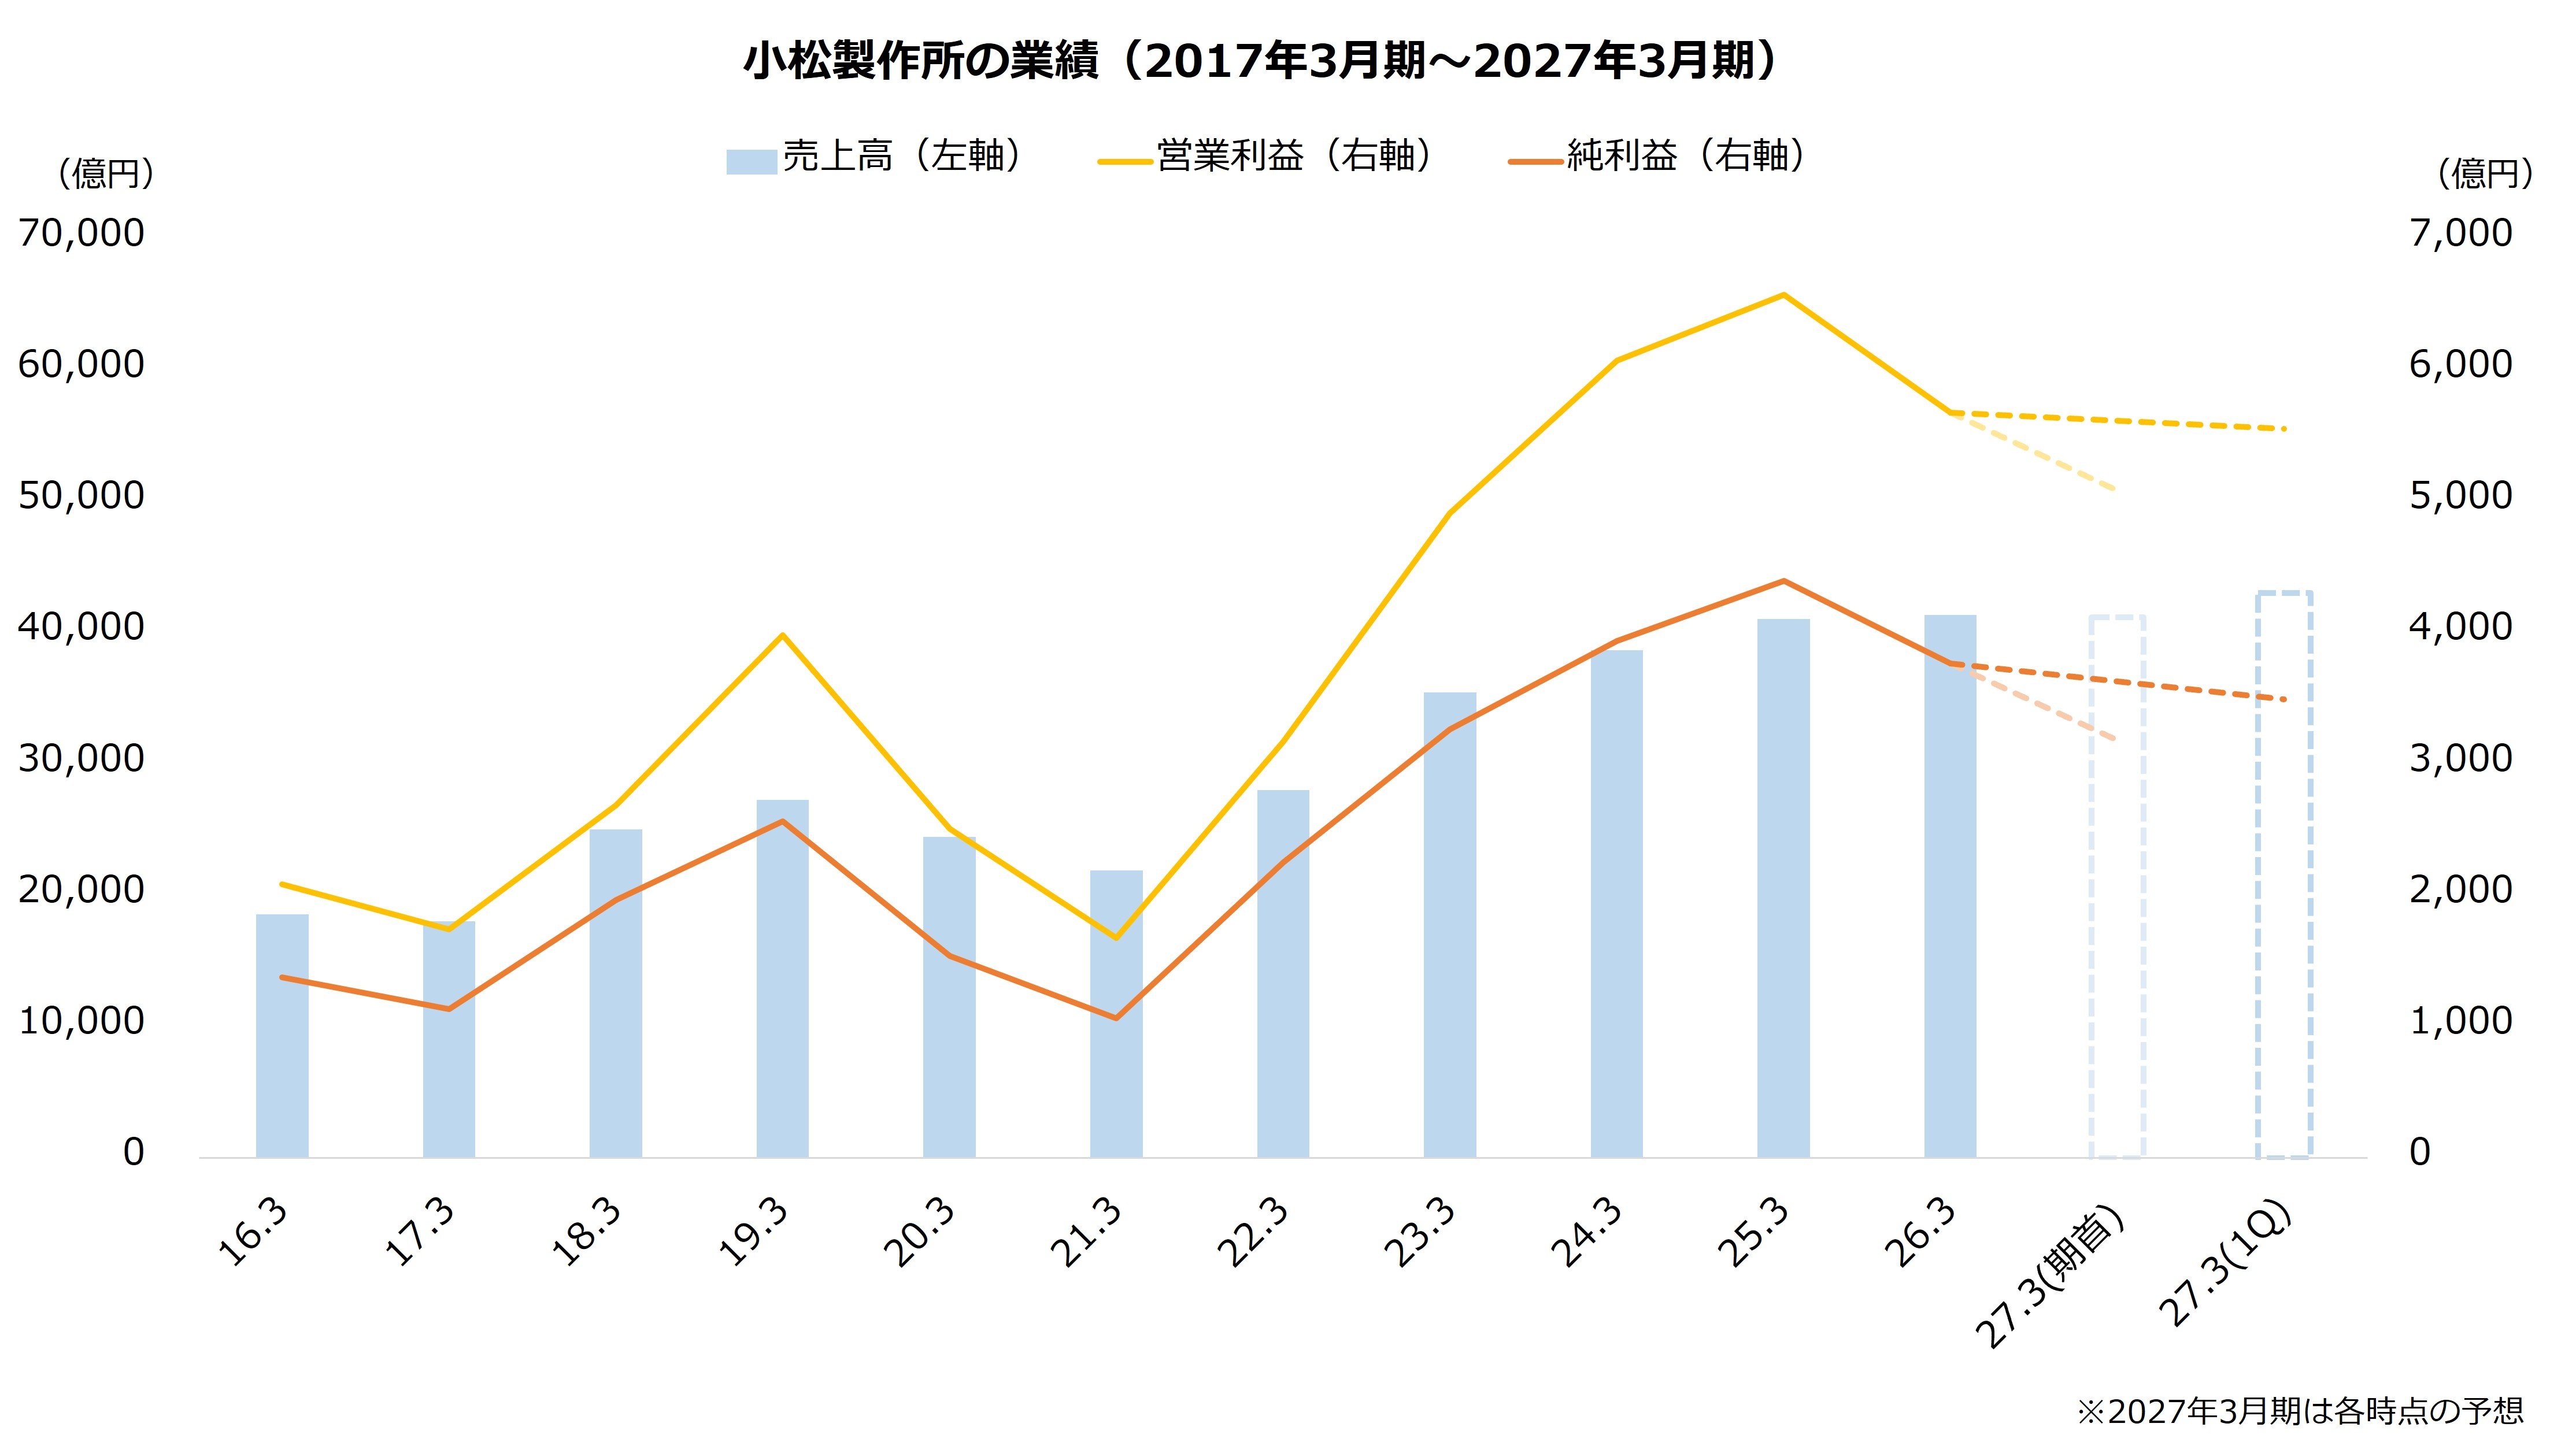
コマツの今期(27年3月期)第1四半期は売上高が前年同期比14.7%増、営業利益が同8.0%増となりました。主力の「建設機械・車両」は売上高が同14.4%増、利益が同6.4%増となり、全体の増収増益をけん引した格好です。
市場の注目を集めたのは、通期予想の上方修正です。期首時点の予想から、売上高は1840億円、営業利益は470億円それぞれ増額されました。今期はもともと減収減益の予想でしたが、予想売上高は前期比0.4%減から同4.1%増へ増収に転じ、予想営業利益は同10.5%減から同2.2%減へ減益幅が縮小しています。
2期連続の営業減益という構図は変わりませんが、想定よりも好調な着地が期待される状況です。
出所:小松製作所 決算短信より著者作成
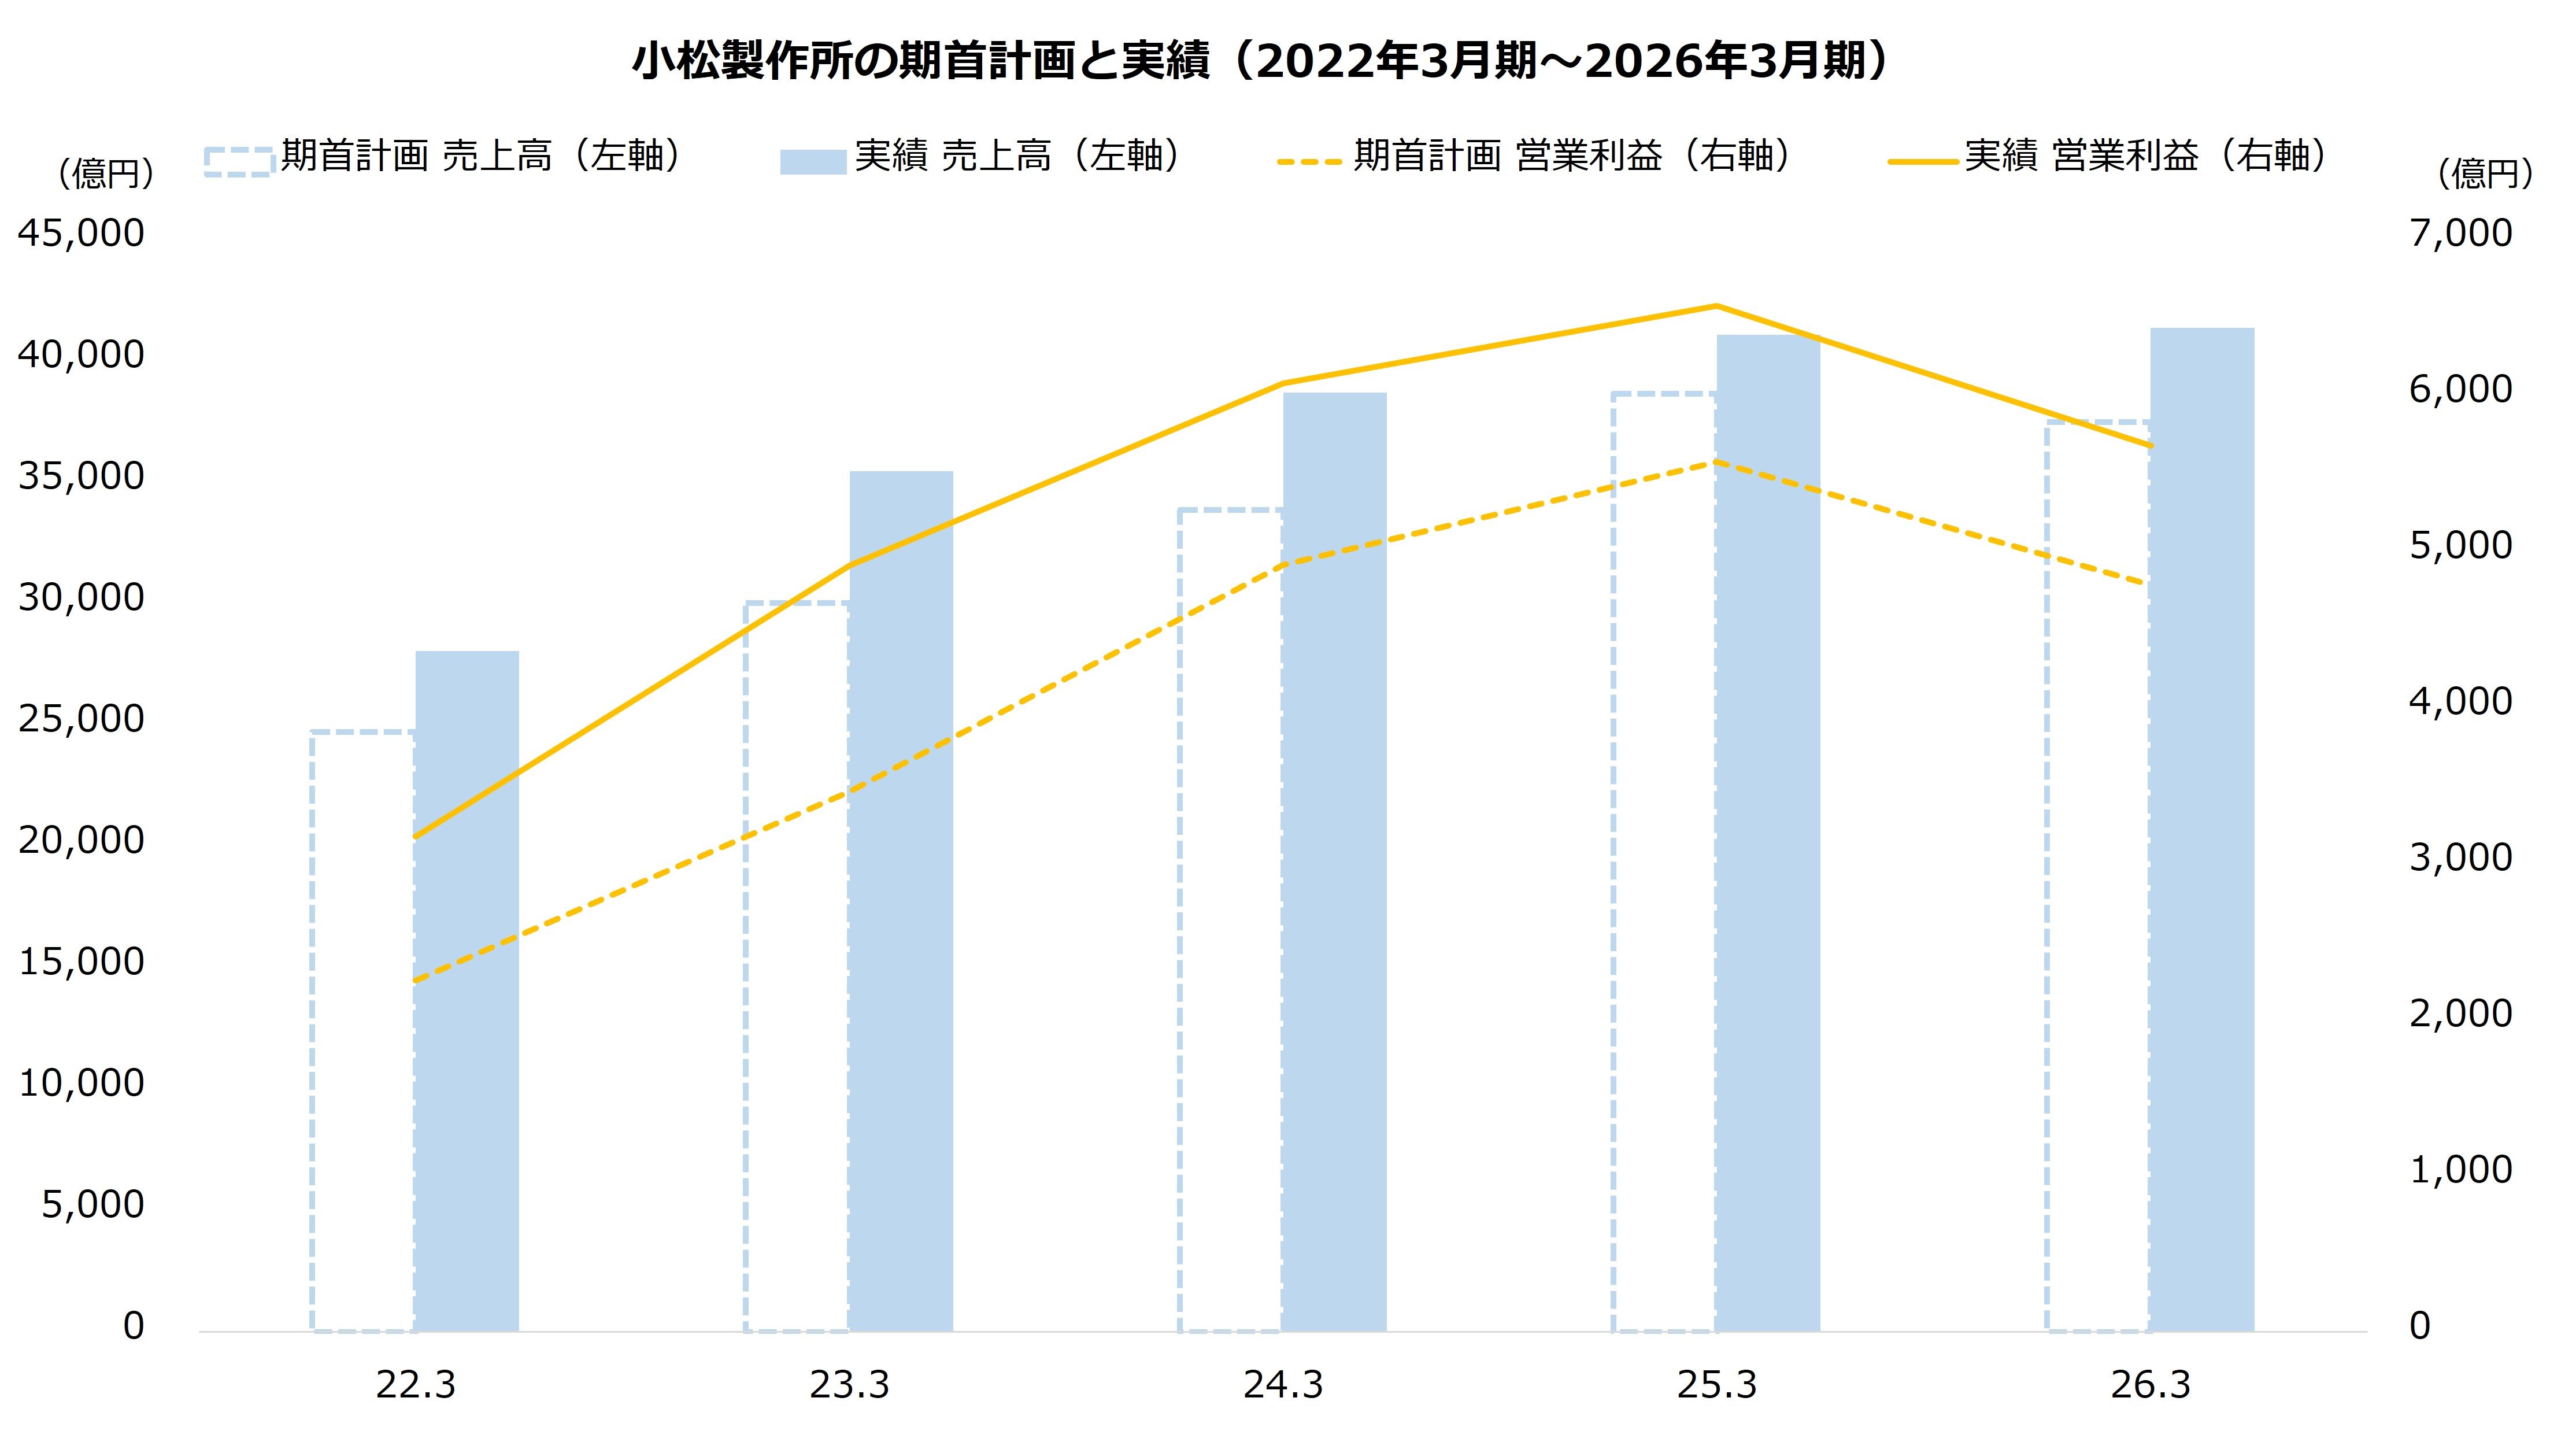
なお、コマツは業績予想を保守的に見積もる傾向があり、26年3月期までの5期はすべて実績が期首計画を上回って着地しました。5期平均の上振れ額は売上高が4000億円、営業利益が1100億円です。今回の上方修正額(売上高1840億円、営業利益470億円)は、コマツとしては平常運転といえるかもしれません。
ただし、この間に第1四半期から上方修正した例はなく、今期の進捗には強気な印象です。
出所:小松製作所 決算説明会資料より著者作成
決算は取引時間中に発表され、株価は前営業日比11.0%高となる一時7452円まで上昇し、終値でも同7.6%高となる7265円まで買われました。今回の決算は、市場に好感されたといえるでしょう。




 人気の特集・連載