“使い勝手”と“税制効果”のトレードオフ
ただし、税制優遇が大きい代わりに、iDeCoには強い制約があります。
原則として60歳まで引き出せません。住宅購入資金が必要になっても、子どもの教育費が必要になっても、基本的には途中で取り崩すことができません。言い換えれば、「老後資金専用の口座」です。この点がNISAとの最大の違いです。
NISAは税制優遇面ではiDeCoに及ばない部分があるといえますが、「いつでも売却できる・引き出し自由・使途に制限がない」という大きな強みがあります。若年層でNISAの利用が先行している背景には、この自由度の高さもあると考えられます。
NISAとiDeCoは“二刀流”で考えよう
最後に改めてお伝えしたいのは、「NISAとiDeCoはライバルではなく友達」ということです。
老後資金はiDeCoで確実に積み立てる。近い将来に使うかもしれないお金や、自由に運用したいお金はNISAで準備する。それぞれのメリット・留意点をカバーし合う役割分担こそが、かしこい制度の使い方といえそうです。
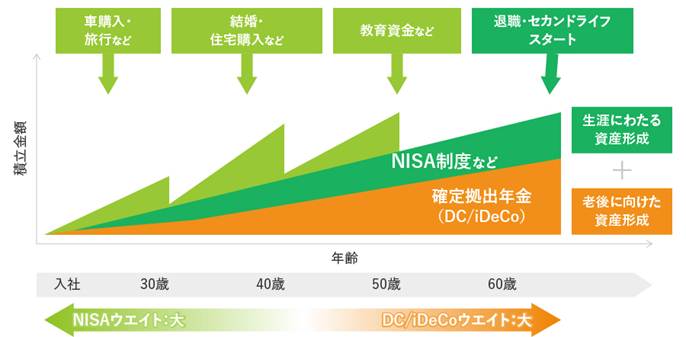
特に、年齢が上がるにつれ、①自身の将来のマネープランがだんだん実感をもって把握できるようになる、②鍵がかかっている残り期間(60歳以降受け取りまでの期間)は短くなっていく、③所得が多くなれば所得控除のインパクトも大きくなる、ことなどを踏まえ、DCの割合を増やしていく、ということもひとつのアイデアとして考えられます【図表5】。
「NISAか、iDeCoか」という二者択一ではなく、「NISAとiDeCoをどう組み合わせるか」という視点で考えることが、これからの資産形成においてますます重要になっていくでしょう。
【図表5】NISAとDC/iDeCoの使い分けイメージ
iDeCoをやってみようかなと考えている方に参考になるサイト
★ iDeCo公式サイト
★ iDeCoナビ
(三井住友トラスト・資産のミライ研究所 清永 遼太郎)



 人気の特集・連載