税制上、どちらが“得”か?
仮定の話ですが、拠出時・受け取り時の税率が“全く一緒”だった場合、DC/iDeCoとNISAの税制効果は同じです(所得控除された分も運用に回した前提)。ただし、一般的には、拠出時の節税効果が大きく、受取時には各種控除が利用できるため、税制優遇の総額で見るとiDeCoの方が有利になるケースが多いといわれています。
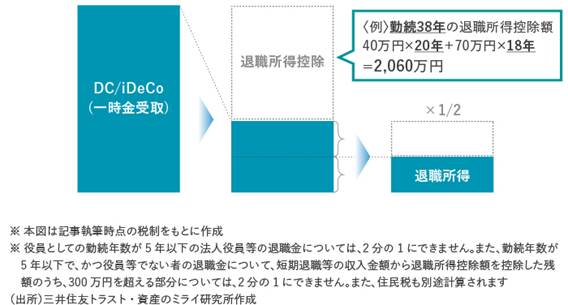
「DC/iDeCoは、資産額が退職所得控除の枠からはみ出ると、運用で増えた分まで課税されるので損だ」という論調も見かけます。しかし、一時金で受け取る場合は退職所得控除の対象となり、控除後の金額の2分の1のみが「退職所得」として、他の所得とは分けて税額計算されます【図表3】。そのため、退職所得控除を超えて課税が生じた場合でも、「拠出時に控除される税率」よりも「受取時にかかる税率」の方が低ければ、税負担は抑えられていることになります。
【図表3】退職所得の考え方
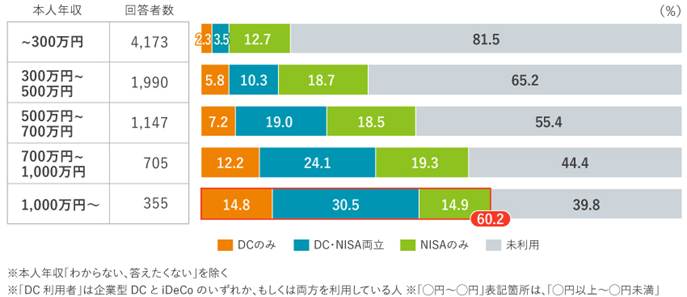
そのため、「税金をできるだけ抑えながら老後資産を作りたい」という目的だけで見れば、iDeCoは非常に魅力的な制度です。これは、高所得者ほど所得控除の恩恵が大きくなるため、ミライ研の調査でも年収が高い層ほどDCとNISAを併用する割合が高いことが確認されています【図表4】。
【図表4】本人年収別 DC・NISAの利用状況・両立状況



 人気の特集・連載