フローからストックへ
直近15年ほどの相場要因による家計金融資産の増加を支えているのは株式・投資信託ですが、その内訳を見ると株式と投資信託でその構図はずいぶん違います。図2は、両者を資金要因と相場要因に分けて示したものですが、左のグラフの株式はほとんどが相場要因、投資信託は大部分が資金要因だということになります。これをそのまま信じれば(にわかには信じがたいところもありますが)、株式に継続的に資金が流入しているわけではまったくなく、相場上昇による投資信託の評価益が家計金融資産の増加に寄与したのは2020年前後以降だということになります。
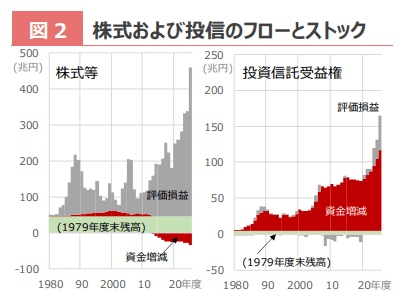
(出所)日本銀行資金循環統計より野村アセットマネジメント
投資信託についてはインデックスファンドブームにNISA効果も重なって引き続き資金要因が大きいのですが、株式とともに最近は成長投資枠効果が出てきたように見えます。今後の家計金融資産は、フロー中心の伝統から米国型のストック押し上げ型に移行していくのでしょうか。


 人気の特集・連載