投資信託を選ぶ際、各販売会社が自社のサイトで公開している「売れ筋ランキング」を確認する個人投資家は多い。そのランキングを定点観測して、トレンドを追う連載。今回は、野村證券のデータをもとに解説。
2026年9月の野村證券の売れ筋ランキングでは、トップに前月第2位だった「野村インデックスファンド・日経225(愛称:Funds-i 日経225)」が上がった。前月トップだった「フィデリティ・グロース・オポチュニティ・ファンドDコース(毎月決算・予想分配金提示型・為替ヘッジなし)」は第2位に後退。第3位には前月第5位だった「eMAXIS 日経225インデックス」が上がった。国内株インデックスの代表格である「日経225」連動型ファンドがそろって順位を上げた。一方で、2026年2月を最後にトップ10から姿を消していた「アライアンス・バーンスタイン・米国成長株投信Dコース」が半年以上ぶりに第9位にランクインした。
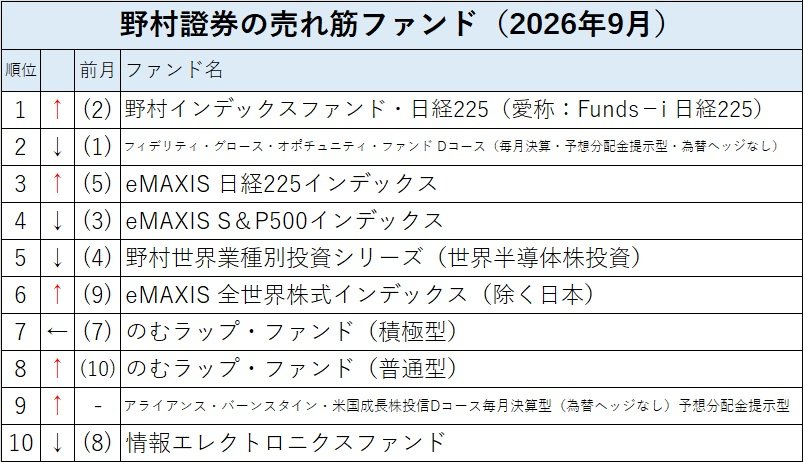
※野村證券サイト「投資信託(ファンド)人気ランキング」の「買付金額トップ10」に基づいて編集部作成。期間:2026年9月1日~9月27日。
https://advance.quote.nomura.co.jp/meigara/nomura2/frankht1.asp
「日経225」は高リターン評価、日経平均最高値の期待高まる!?
9月の市場では、「日経225」が0.67%高と小幅ながらプラスを確保し、TOPIX(1.15%安)を上回る底堅さを示した。この「日経平均だけが踏ん張った」構図が、投資家の「日経225」型インデックスへの再評価につながったようだ。結果的に10月になって「日経225」は6月以来約3カ月ぶりに7万円の大台を回復し、史上最高値更新が目前に迫っている。9月に「日経225」連動型のインデックスファンドを購入した投資家は、少なくとも短期的には投資収益を獲得したことになった。
トップに戻った「Funds-i 日経225」(設定は野村アセットマネジメント)の他、「eMAXIS 日経225インデックス」(三菱UFJアセットマネジメント)も前月の第5位から第3位に順位を上げた。「Funds-i 日経225」の1年リターンは50.26%と高水準で、「S&P500」連動型インデックスファンドの22%台を大きく上回る。足元の底堅さと1年のトータルリターンの高さが重なり、国内株インデックスの存在感が再び強まっている。
かつての常連「米国成長株投信」が戻った理由は?
今回のランキングで最も象徴的だったのは、「アライアンス・バーンスタイン・米国成長株投信Dコース」(アライアンス・バーンスタイン)がトップ10圏外から第9位に復帰した点だ。この復活は「ただのランクイン」ではない。同ファンドは2024年~2025年に売れ筋トップ3の常連だった黄金期があり、2025年後半~2026年前半の失速を経て、2026年9月に復活というストーリーがある。
2025年5月にランキング1位を獲得した当時は、米国市場はAIバブルの最高潮期で、成長株ファンドが最も輝いていた時期に重なる。「米国成長株投信」はその波を受け、圧倒的な人気を誇っていた。
ところが、2025年後半になると、同ファンドの成績に陰りが出ると同時に、「フィデリティ・グロース・オポチュニティ・ファンド」(フィデリティ投信)が台頭し、「米国成長株投信」はランキングの順位を落とし始める。その背景には、「米国成長株投信」の成績の物足りなさがあった。2026年9月末を起点にすると「米国成長株投信」の1年トータルリターンは10.77%、3年で66.63%になる。これは、「S&P500」連動型インデックスファンドの1年22%強、3年で93%強という成績と比較すると見劣りする。過去3年の成績では「グロース・オポチュニティ」は128.90%となり、このパフォーマンスの違いが人気の優劣を決めていたといえる。特に、「米国成長株投信」はインデックスに勝てていないことから投資家の失望にもつながった。
2026年8月末時点のセクター配分を見ると、「米国成長株投信」と「グロース・オポチュニティ」の性格の違いは明確だ。「米国成長株投信」は、情報技術33.3%、コミュニケーション14.3%、ヘルスケア14.0%、一般消費財11.8%、資本財10.2%、金融8.1%などという比率に対し、「グロース・オポチュニティ」は情報技術55.6%、コミュニケーション18.3%、一般消費財8.9%などとなっている。「グロース・オポチュニティ」が「M7偏重」に対し、「米国成長株投信」は「分散型」になっている。AIバブル期には「M7偏重」の「グロース・オポチュニティ」が圧倒的に強く、「米国成長株投信」は相対的に見劣りした。その結果、2026年2月を最後に「米国成長株投信」は野村證券の売れ筋トップ10圏外に落ちてしまった。
2026年9月は成長株にとって逆風の月だった。9月16日には米FRBは約3年ぶりとなる利上げを決定した。米10年債利回りは9月29日に2007年6月以来の水準となる5.28%に上昇し、金利の上昇を受けてAI関連株がたびたび下落した、この局面では、「M7偏重」の「グロース・オポチュニティ」より、「分散型」の「米国成長株投信」の方が安心感があるといえ、広く分散して収益チャンスを広く持っている「米国成長株投信」への人気が再燃することになったのだろう。
投資家は、「国内株の安定成長」と「米国成長株の選別」という2つの軸を同時に求め始めている。その投資行動は、米国の中間選挙(11月)を経て、どのような変化をみせるのか。選挙結果とともに株式市場の先行きもまた不透明だ。
執筆/ライター・記者 徳永 浩




 人気の特集・連載