
資産運用領域専門のシンクタンクである「野村アセットマネジメント 資産運用研究所」。資産運用における課題の一歩先を見据えた視点から、さまざまな切り口のコラムをお届けします。※本シリーズは野村アセットマネジメント資産運用研究所「資産運用研究所Insights」から2026年10月公開「家計金融資産の誤謬(上)」を転載したものです。
家計金融資産
家計の金融資産は2025年度末で約2406兆円に達しています(2026年6月末速報値は2519兆円)。日銀の資金循環統計の数字なのである程度の推定誤差は含んでいますが、増加していること自体は間違いないのでしょう。10年前は1761兆円、20年前は1616兆円、30年前は1256兆円、40年前は627兆円、そして統計を遡ることができる最も古い1979年度末は332兆円でした。この46年前に比べると現在の額は7倍以上です。
この巨額の家計金融資産を有効活用すべきだという議論があります。これだけの金額を投資に回せばさぞかし経済を活性化し、成長に寄与するだろうという考え方に基づいているようです。また、それと似たようなものとして、現在の家計金融資産は現金・預金の比率が高いのは問題だから、それを株式などのリスク資産の投資に回すべきだという議論も聞きます。これらはミクロ的な視点からはそれなりに説得力がありますが、マクロ的な観点で見ると違和感があります。このあたりが、資金循環というマクロ統計の罠であるようにも思います。ミクロの積み上げがマクロにならないという意味では合成の誤謬だと言えるのかもしれません。
家計金融資産がいかに直観にあわないかを見る前に、現状のおさらいをしておきましょう。2026年3月末の確報値によると資産総額は前述の通り約2406兆円ですが、そのうち「現金・預金」が約1126兆円(46.8%)、「株式等・投資信託受益証券」が約590兆円(24.5%)、「保険・年金・定型保証」が約579兆円(24.1%)、それ以外を合わせると111兆円(4.6%)です。主要3項目以外では、「債務証券」が約36兆円(1.5%)、「対外証券投資」が約46兆円(1.9%)ですが、これらを性質が似ている主要項目に繰り入れれば、残りはわずか約29兆円(1.2%)です。このように、家計金融資産は主要3項目がその大半を占めることがわかります。
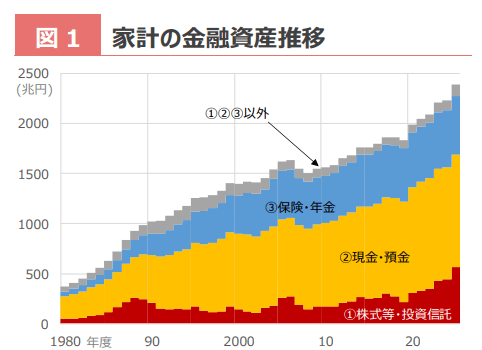
5年ほど前までは、現預金が50-55%、保険・年金が25-30%、株式・投信が10-15%といった比率で安定していましたが、近年は株式・投信が大幅に増加し、それ以外の2つの項目の比率が低下傾向にあります。言うまでもなく、株式相場の上昇や円安による資産価格上昇と金利上昇による保険・年金債務価値の下落が影響してのことです。



 人気の特集・連載