資金循環のモデル化
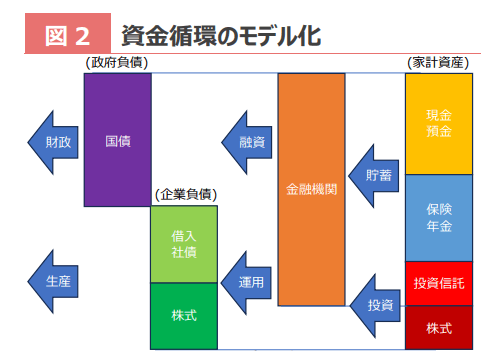
このような現状と過去からの推移を踏まえた上で、家計の金融資産を含めた資金循環をモデル化してみましょう。あまり複雑にしても特性が見えにくくなりますから、大胆にエッセンスだけを抜き出して、できるだけ簡単なモデルにしてみようと思います。まず、資金循環の主体は政府、企業、金融機関、家計だけだとします。実際の資金循環統計は、これに海外や対家計民間非営利団体を含んでいますが、これらを外した形です。特に、海外を外すことで資金循環は国内で閉じていると仮定したことになります。さらに単純化するために、政府は負債として国債のみを持って金融資産は持たない(資産は徴税権のみ)、企業の負債は借入・社債と株式でやはり金融資産は持たない(資産は生産手段のみ)、金融機関は中央銀行・民間銀行・保険会社・年金基金・投資信託の受託会社を含むものとします。その負債は家計に対する現預金、保険・年金、投資信託であり、それとの見合いで政府・企業の借入・債券・株式を資産として保有しているとします。家計以外の主体については、対家計以外の取引はすべてネッティングされているとしましょう。
(出所)野村アセットマネジメント
この資金循環のモデルを表したのが図2です。これらの主体で資金循環が閉じているため、政府負債と企業負債の合計が家計資産になっています。家計の金融資産は現預金、保険・年金、投資信託、株式ですが、このうち株式は市場を通して企業に直接投資されます。現預金は金融機関のうち銀行の負債に対応し(現金は中央銀行の負債に対応)、保険は保険会社、年金はその受託会社(一般に信託銀行)、投資信託もその受託会社(同)の負債に対応します。家計の金融資産のうち、株式以外は金融機関を通じて間接的に投資運用されることになります。



 人気の特集・連載