実際の増加要因
家計金融資産の総額が2026年3月末で2406兆円となり、1980年3月末の332兆円から7倍以上になっているのは前回述べた通りです。この2000兆円あまりに及ぶ46年間の増加分を要因ごとに分解したのが図1です。このグラフの最下層には1980年3月末時点の残高、約332兆円があり、そこからの増加分を株式・投資信託の資金要因、現預金の資金要因、保険・年金の資金要因、その他の資金要因、そしてすべての項目の相場要因を合計したものの計5つに分解してあります。相場要因も項目ごとに分解することは可能ですが、ここでは合計のみ表示してあります。
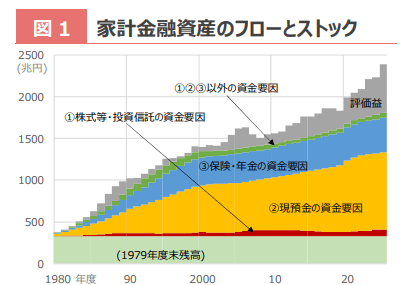
この図を見ると、この46年間の個人金融資産はその大部分が現預金と保険・年金への資金流入で説明できることがわかります。実際の数字で示すと、この間の家計金融資産の増加分2075兆円のうち、現預金と保険・年金の資金要因がそれぞれ924兆円、407兆円で、これら2つを合わせると64.1%ほどになります。つまり3分の2近くはこれら2つの要因で説明できるということです。株式・投資信託の資金要因は78兆円、主要3項目以外の資金要因は60兆円です。これらの資金要因をすべて合計すると1469兆円で、全体に対する比率は70.8%となります。そして、残りの605兆円(29.2%)が相場要因です。この相場要因をさらに項目別に見ると、株式・投資信託が462兆円、年金・保険が129兆円となり、この2つで大部分を占めます。
この相場要因は今でこそ非常に大きなものになっていますが、2010年度は約123兆円にすぎませんでした。2011年3月末の家計金融資産1584兆円に対して、相場要因による貢献は1割にも満たなかったわけです。
ミクロで見れば、家計は銀行や郵便局にせっせと預貯金を預け入れ、将来の不安に備えて保険に加入していったということになるのですが、マクロでは少し見え方が異なります。このように、資金要因として家計金融資産が積み上がっていったのは、政府が国債(地方債なども含めた公共債)を大量に発行し、企業が株式発行や借入によって資金を調達していったからです。これが、金融機関のバランスシートを通して形を変え、間接的に家計金融資産の増加につながったと考えられるわけです。債券や借入については金融機関の資産側に計上され、それが負債側の預金や保険・年金受給権といった形の家計金融資産となりますし、株式には、金融機関を通して家計の資産になる部分と、直接投資によって家計が直接保有する分があります。投資信託は、形式上は金融機関を通じた仲介ですが、実質的には直接投資と考えた方が良いのでしょう。
いずれにしても、2010年頃までの家計金融資産は大部分がこのような資金要因によって増加していたと考えられます。そして、2010年代からは相場要因によって家計金融資産の増加ペースが速くなっているわけですが、引き続き資金要因の寄与は大きいままです。その最大の原因は政府債務の累増で、政府が間接的に国民から借金をしてそのお金が国民に還流している構図によるものです。これを繰り返せば、家計金融資産はいくらでも大きくすることができます。これは左手から右手にお金を動かしただけであり、国民から国民への借金だと言えるでしょう。バランスシートで見れば、家計に(初期状態では)預金という資産が増え、政府は負債として国債が増え、目に見えない資産として徴税権の価値が増加したことになります。しかし、これが良い循環だと言えないのは当然でしょう。



 人気の特集・連載