マレーシア工場が本格稼働へ 「準備中」の11新工場、売上1460億円規模
フェローテックの利益が低迷していたのは、設備投資がかさんだことが一因です。しかし、今後は新工場が本格的に稼働を開始する計画であり、今後は利益の回収が期待されます。
フェローテックの有形固定資産は26年3月期に2811億円へ達しました。これは23年3月期の1396億円から2倍に増加した計算です。減価償却費は、同じ期間に126億円から274億円へ拡大しています。274億円の減価償却費は、同期の営業利益(276億円)に匹敵する水準です。
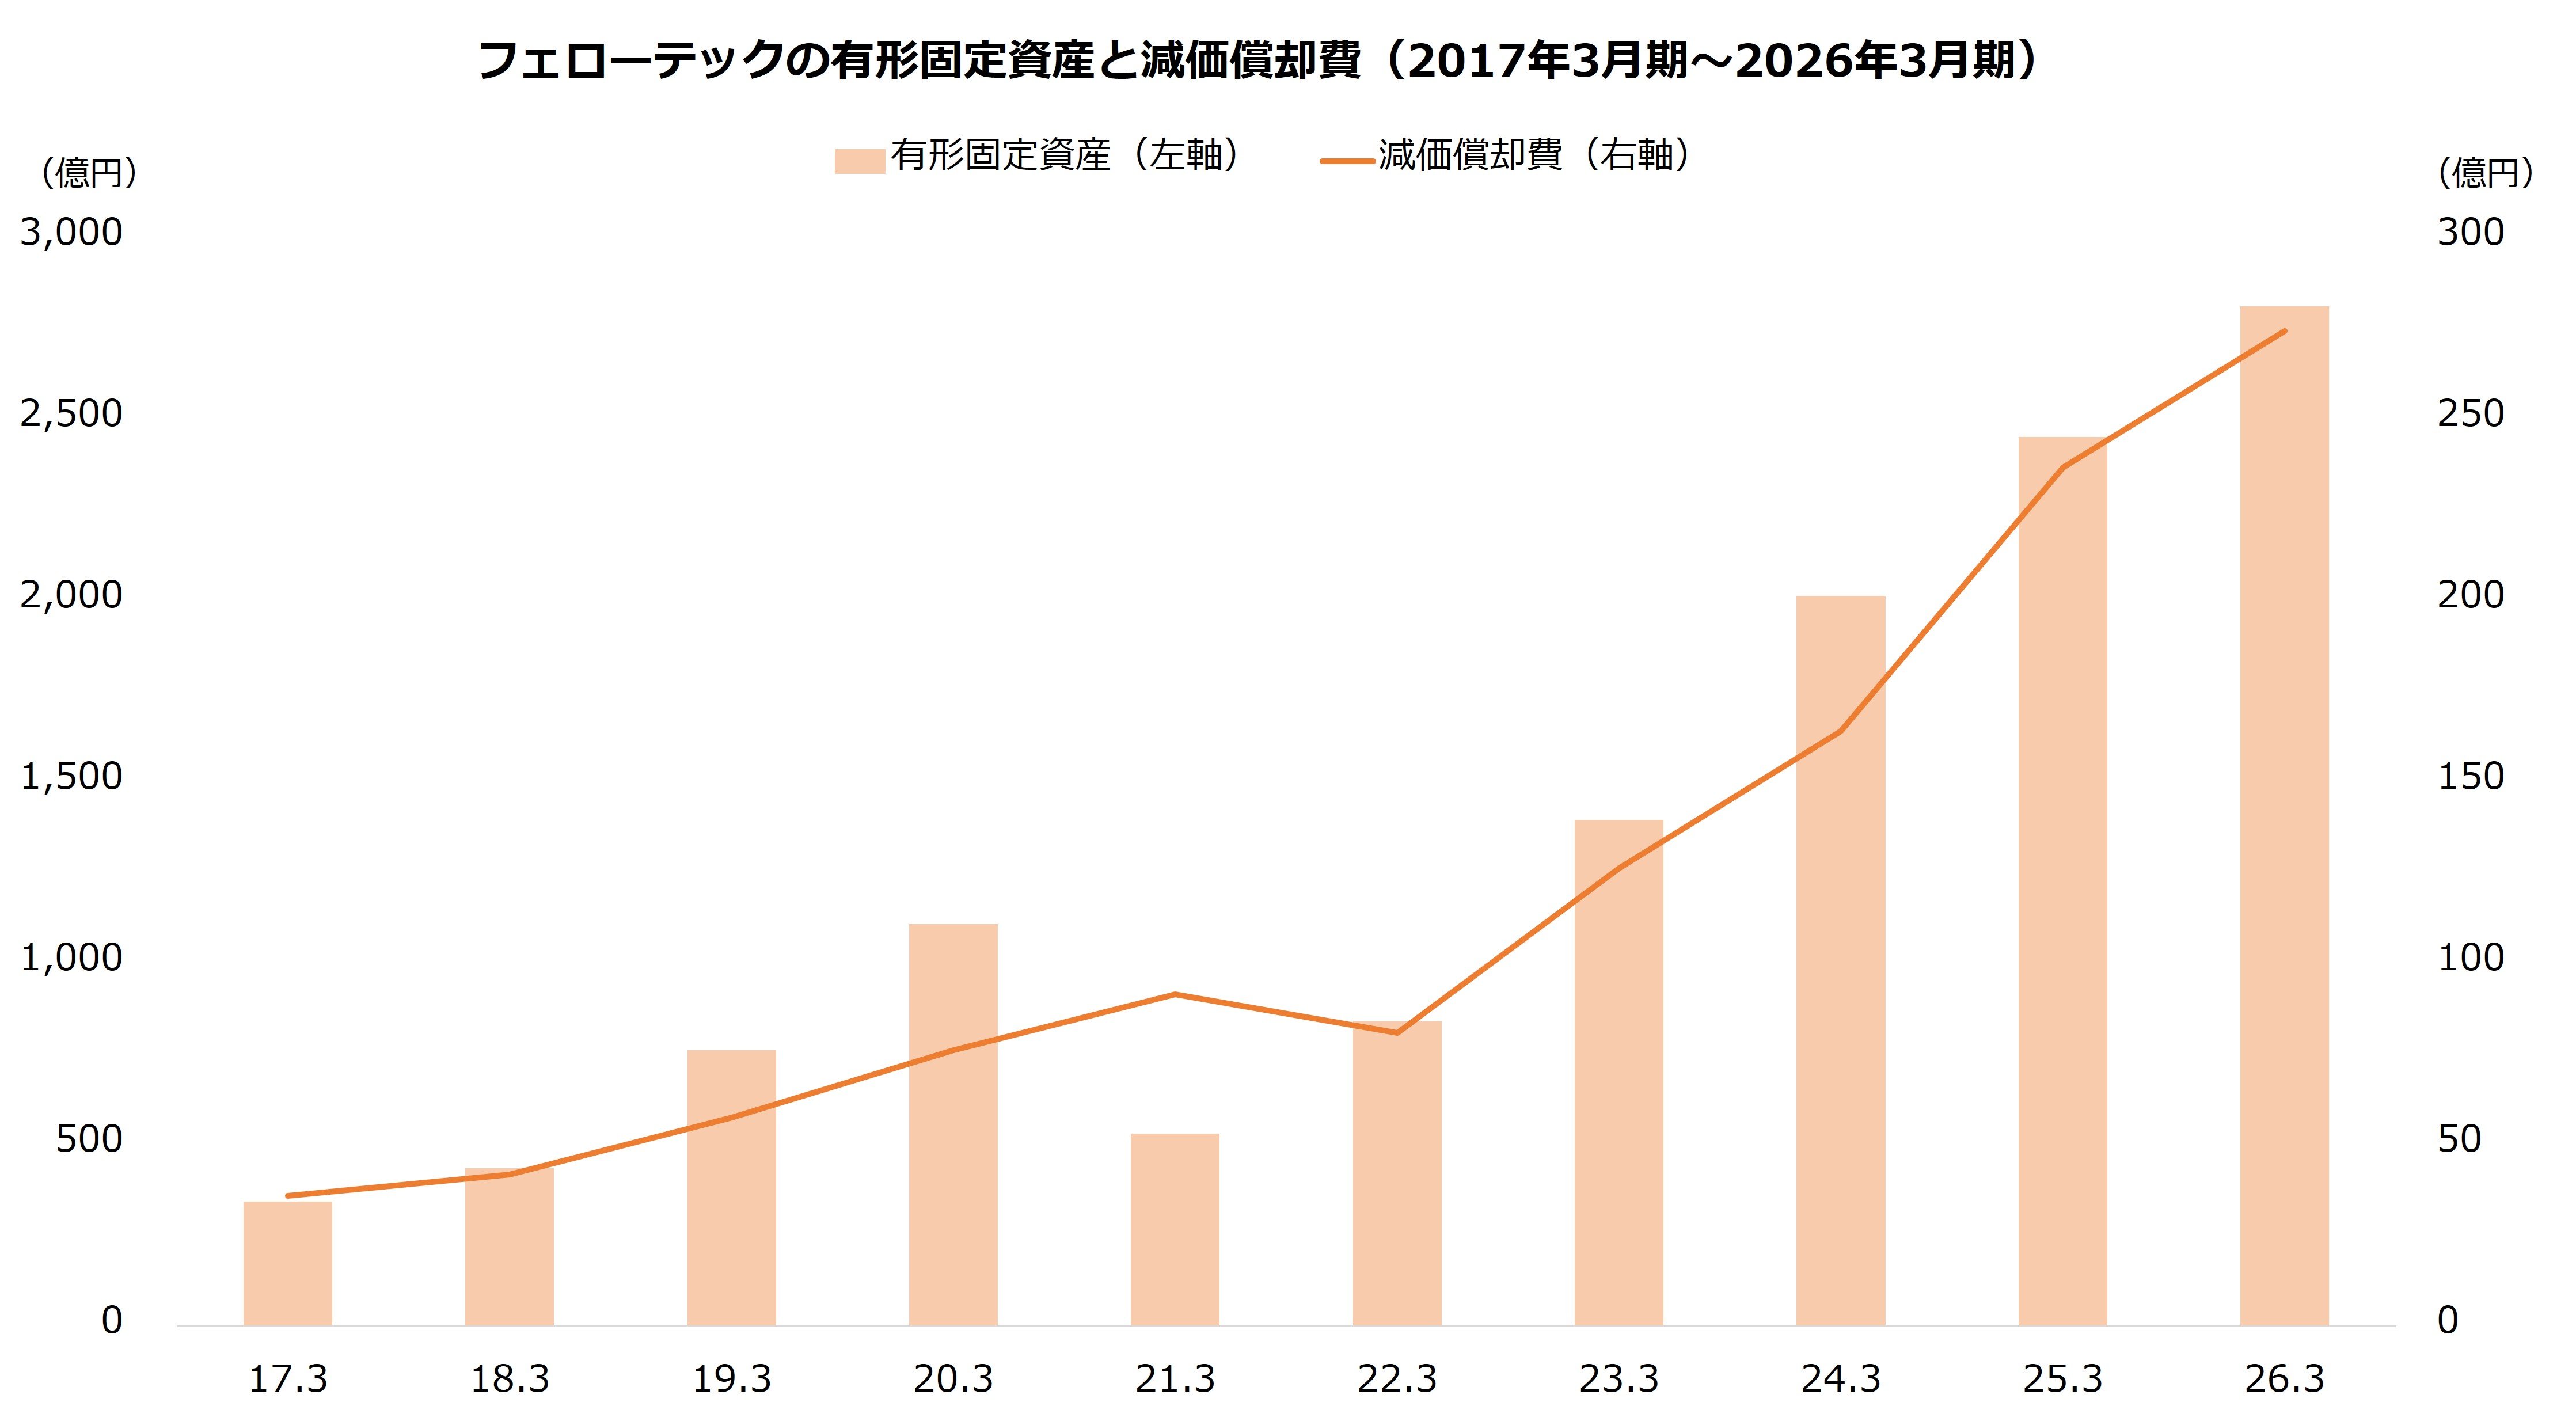
この主因になったとみられるのがマレーシアの新工場です。地政学リスクの高まりを背景に、欧米を中心とした半導体メーカーは中国以外で生産された製品を求めるようになりました。この流れを受け、フェローテックはマレーシアのクリムに新工場を建設し、24年1月から生産を開始します。さらに、25年4月には第2工場の建設を決定しました。
第1工場は今期(26年12月期)から本格稼働に入る見通しで、第2工場も今期中の竣工を目指しています。第2工場は、試運転や認証の期間を経て、27年中の量産開始、早ければ28年の後半から本格稼働させる計画です。
新工場の立ち上げ期は発生するコストを回収する手段が限られますが、今後は稼働が本格化していきます。半導体を巡る地政学リスクは残っており、足元ではAI投資の拡大を背景に半導体の需要も高まっている状況です。苦しい時期が続いた増産投資でしたが、結果的には需要拡大のタイミングとうまくかみ合ったといえそうです。
フェローテックは中国や国内でも新工場を建設しており、立ち上げ期にある新工場は26年5月時点で11、想定生産能力の合計は1460億円に上ります。先述のマレーシア第1工場を含め、うち6工場(想定生産能力の合計900億円)が26~27年中に本格稼働に移行する見通しです。
これまでは投資が先行していましたが、今後は回収フェーズに入ります。利益は今期から大きく拡大する見通しですが、半導体の需要が続くなら、業績はもう一段の成長が期待できそうです。


 人気の特集・連載