
2027年1月から「こどもNISA」が始まる予定です。実は国や業界団体は「こどもNISA」という呼称は使っておらず、あくまで、
“2027年からNISAの「つみたて投資枠」の年齢要件が撤廃されます。”
という表現になっています。
でも、18歳以降に制限していたNISAを0歳~17歳にも解禁するということですから、こども(未成年)名義のNISAが始まるという理解で間違っていません。
以下では制度の仕組みについてだけでなく、この制度をどう受け止め、活用すべきかについて、3人の孫(6歳、4歳、0歳)の「ジイジ」である私自身の考えも交えながらご紹介したいと思います。
誰がお金を出すか
「こどもNISA」の口座に誰がお金を入れるか、から考えてみます。まずは本人のケース。
お子さんやお孫さんが小学校高学年とか中高生なら、すでにお子さん名義の銀行口座があり、そこにそれまでのお祝い金やお小遣いがたまっているかもしれません。
そのお金は既にお子さんに帰属するお金ですから、お子さんの同意を得てNISA口座を作り、入金するということです。
仮に10万円あったとしたら、「将来使うときまでは月1,000円ずつNISAに移していこうか!」などと、今あるお金を元に、すぐスタートするようなイメージです。
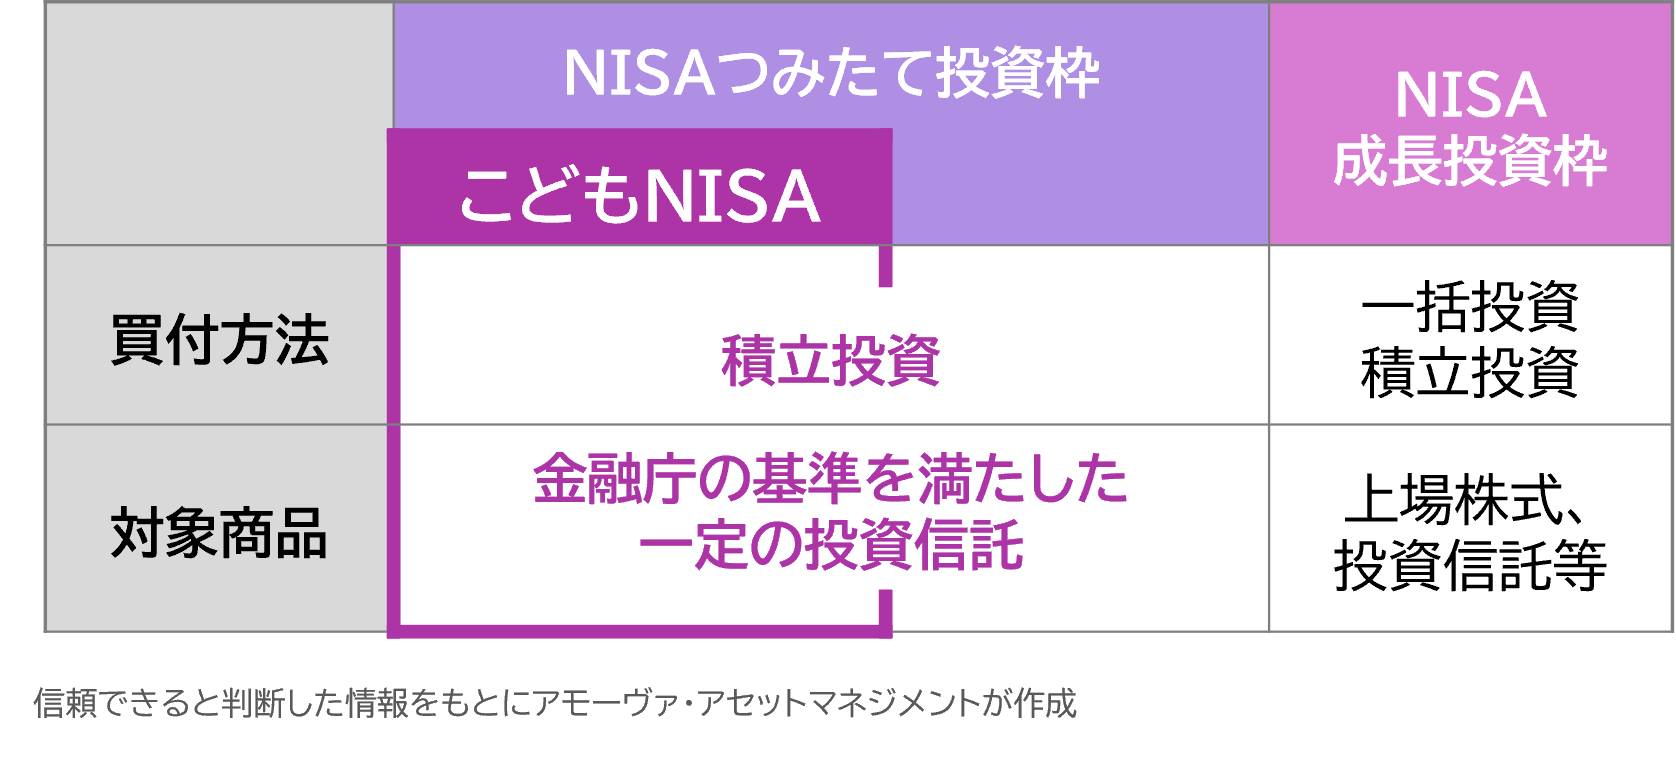
なお「こどもNISA」はいわゆる「つみたて投資枠」のみ利用可能であり、一括投資や株式への投資もできる「成長投資枠」の利用は認められていません。
したがってスタート時には、毎月など定時定額で投資信託を買い付ける、いわゆる「投信積立」のセットアップをすることになります。
10万円で月1,000円なら100回分、つまり8年はもつので、それをベースとしてスタートしてしまうのです。
その上で、たとえば毎年のお年玉がたんまりもらえるお子さんであれば、「今欲しいものにいくら使う?(全部使っちゃダメよ!) じゃあ残りはNISAにしてみる?」などと、目の前のお金の使い方を考えさせる機会にするのも良いかもしれません。
※一時的な積立金額の増額などの設定の自由度は、金融機関によって異なります。
次に、こちらの方がメインテーマといえそうな、親または祖父母が新たに「こどもNISA」のためのお金を出すケースです。
ちなみに、「こどもNISA」にはいくつか金額面の縛りがあります。
まず年間投資上限額は年60万円。毎月の積立を基本とすると、月5万円が上限になります。
そして子供1人当たりの累積元本の上限が600万円。つまり、月5万円・年60万円を10年間続けられる、ということです。
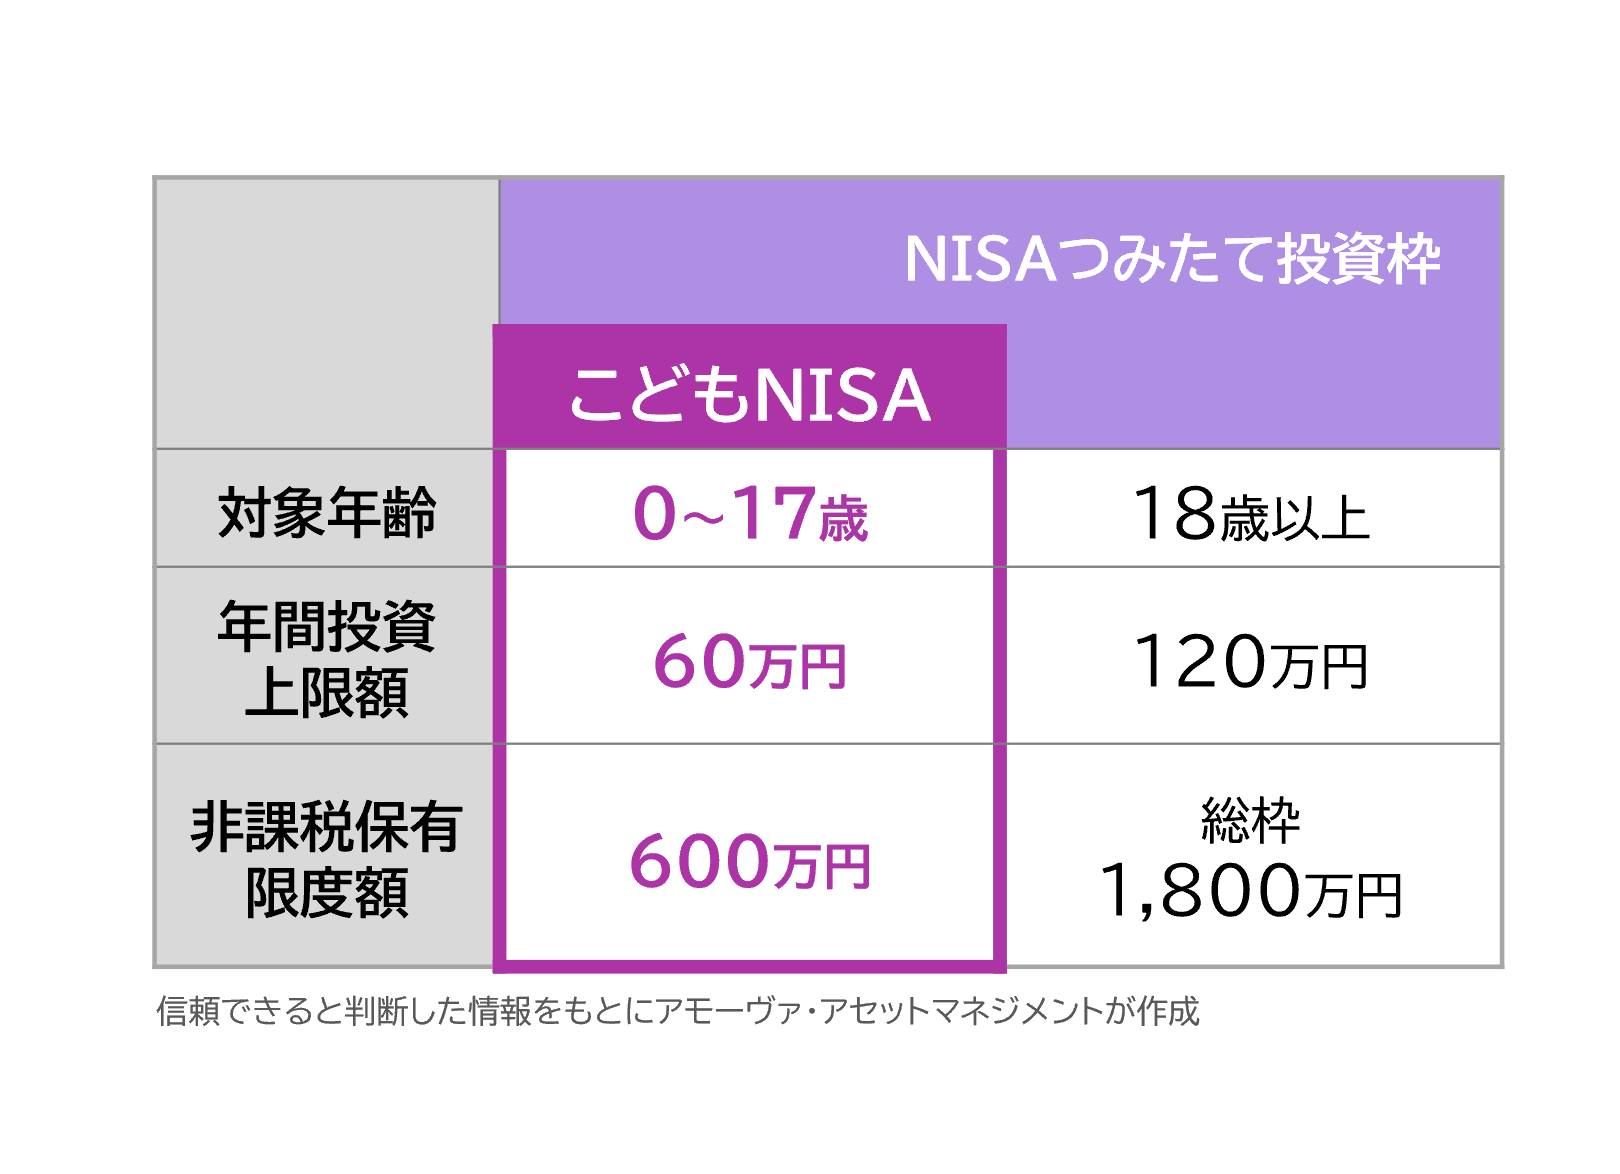
0歳~17歳が対象なのだからせめて15年程度は続けられる上限設定(年60万円×15年なら900万円)であればいいのにと思いますが、そこは今後の制度拡充に期待したいところです。
なお、これはあくまで「元本ベース」です。その元本600万円がいくらに増えようとも、「売却時に利益に対する約20%の税金は取りませんよ!」と国が言ってくれている制度が「こどもNISA」というわけです。
ただ、毎月5万円ものお小遣いを入金できるお子さんは多くないでしょうから、親や祖父母が資金を提供してあげて、それをお子さん・お孫さんのお金として「こどもNISA」の口座で買付を行なうというケースが多くなりそうです。



 人気の特集・連載