親や祖父母から子供への「贈与」となる
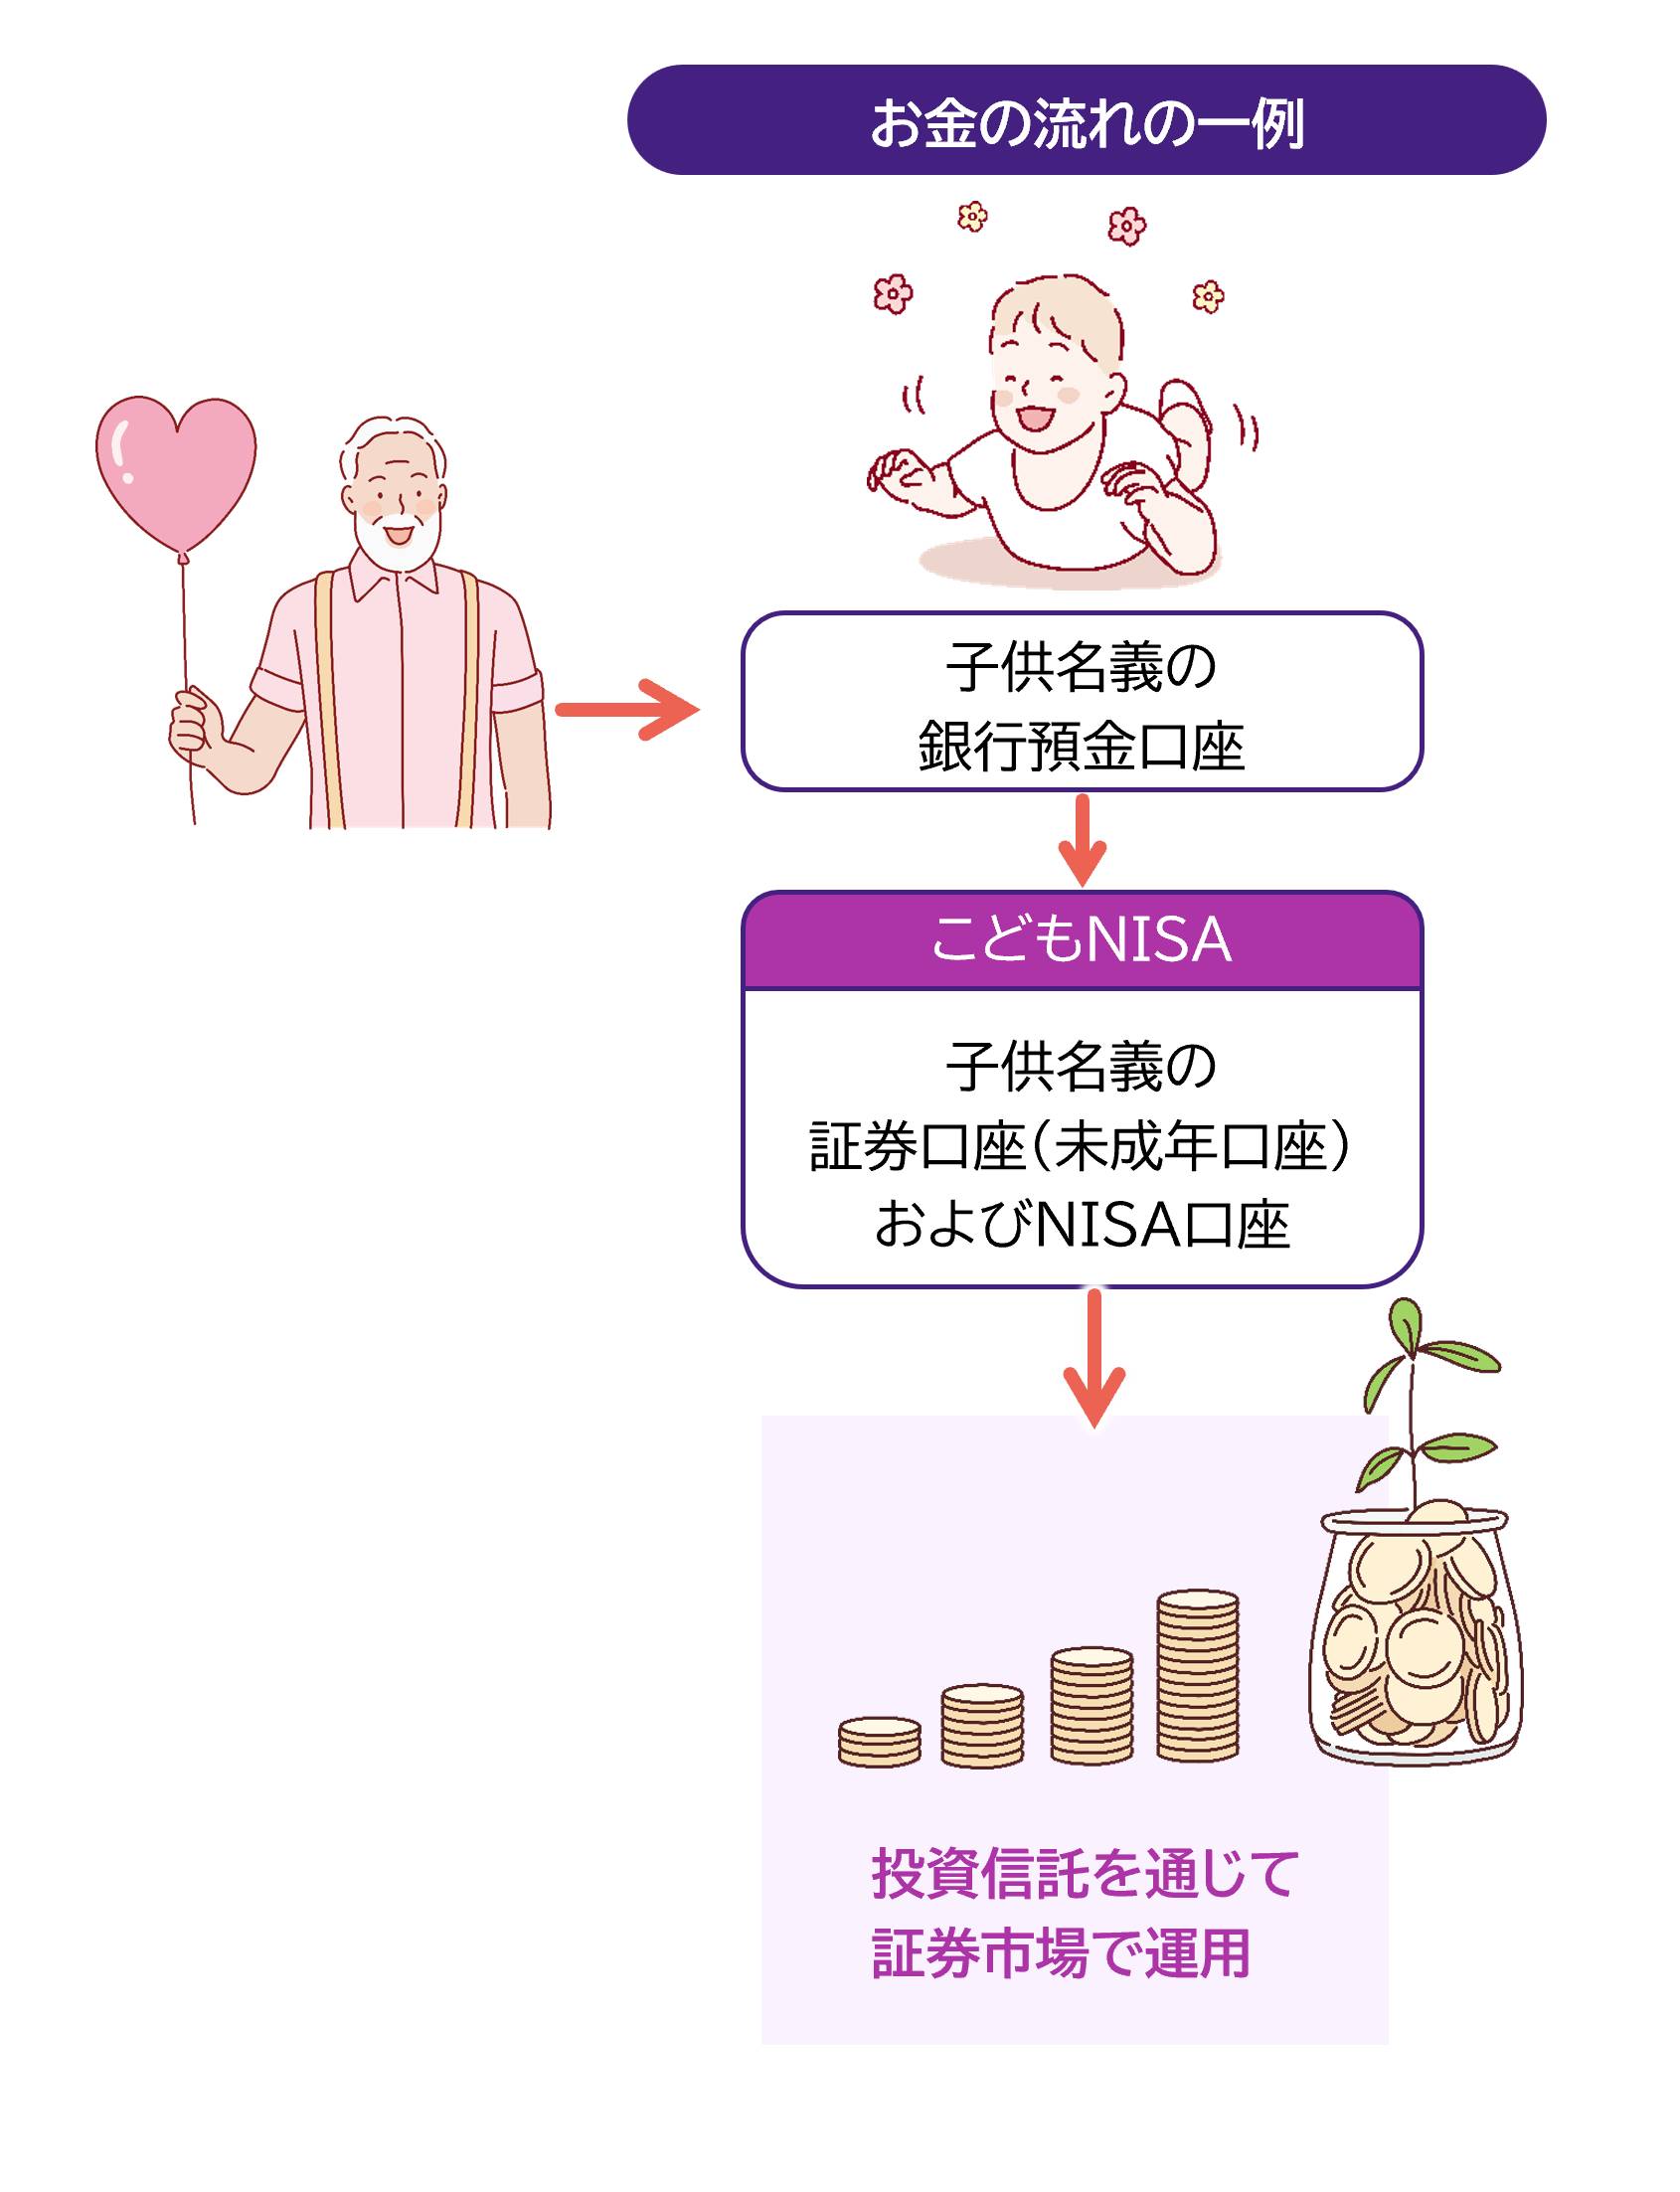
親や祖父母がお子さん・お孫さんの「こどもNISA」のために資金を提供するということは、一般にお子さん・お孫さんへの「生前贈与」を行なうことと等しいと考えられます。
贈与などと聞くと、「面倒くさそう。やめとこうかな」と思われる人がいるかもしれませんが、(子供1人当たり)年間110万円の基礎控除内であれば贈与税はかかりませんから、年間上限60万円の「こどもNISA」の利用に限って言えば、過度に気にする必要はないでしょう。
ただ私はこれを機に、娘夫婦に孫名義の銀行預金口座を作ってもらうことを考えています。そこに私から毎年の(無理のない金額を)送金することで、孫にお金を贈ったという記録が残るセットアップを考えているわけです。
お金持ちの18歳――大丈夫か?
さて、始め方についてイメージがついたとして、本当に「こどもNISA」をやるべきか、やる場合はどういう考え方を持つべきか――。これもあくまで3人の孫に対する私自身の考え方をお伝えします。
まず、「無理はしない」ことが大事だと思います。なにせ3人の孫には公平にしなければなりません。毎年それぞれに上限の60万円なら3人で年180万円。来年から10年かけて3人で1,800万円にもなります。
さすがにそれはキツイ・・・。
孫は可愛いですが、自分の方が可愛い私は、合計1,800万円ものお金を孫に贈与することはできません。途中で苦しくなって止めるのもジイジの沽券(こけん)に関わりますから、格好をつけて無理することは禁物です。
それからもうひとつ。
私は1,800万円は出せませんが、仮に出せたとして、それが本当に孫たちにとって良いことになるのだろうかと、ふと不安になる自分がいます。
私は株式長期投資の成果に対して非常に楽観的なので、今6歳と4歳と0歳の孫の「こどもNISA」で合計600万円の元本が長期運用されたら、18歳になった頃には相当な「大金」になっているに違いないと思ってしまいます。
あの子たちが何の苦労もせずに(?)、ジイジからもらったお金が勝手に育って、仮に千万円単位のお金をもった18歳になってしまうとしたら――。
もちろんそれは、進学や留学や起業といった様々な選択肢が拡がるということであり、彼らの未来にとって大変素晴らしいことです。
一方で、何となく心配にもなる私の気持ちもお分かりいただけるでしょうか。
ちなみに「こどもNISA」には払い出し制限があります。
まず、12歳未満では払い出し、つまり換金して出金することは原則不可。そして12歳~17歳でも、「教育目的など」であることが要件です。
詳細はこれからですが、「教育目的など」とはおそらく学校の学費や塾の費用などでしょう。それらの費用であり、かつお子さん・お孫さん本人の同意があることを示す所定の書類を金融機関に提示しないと出金できないことになるようです。
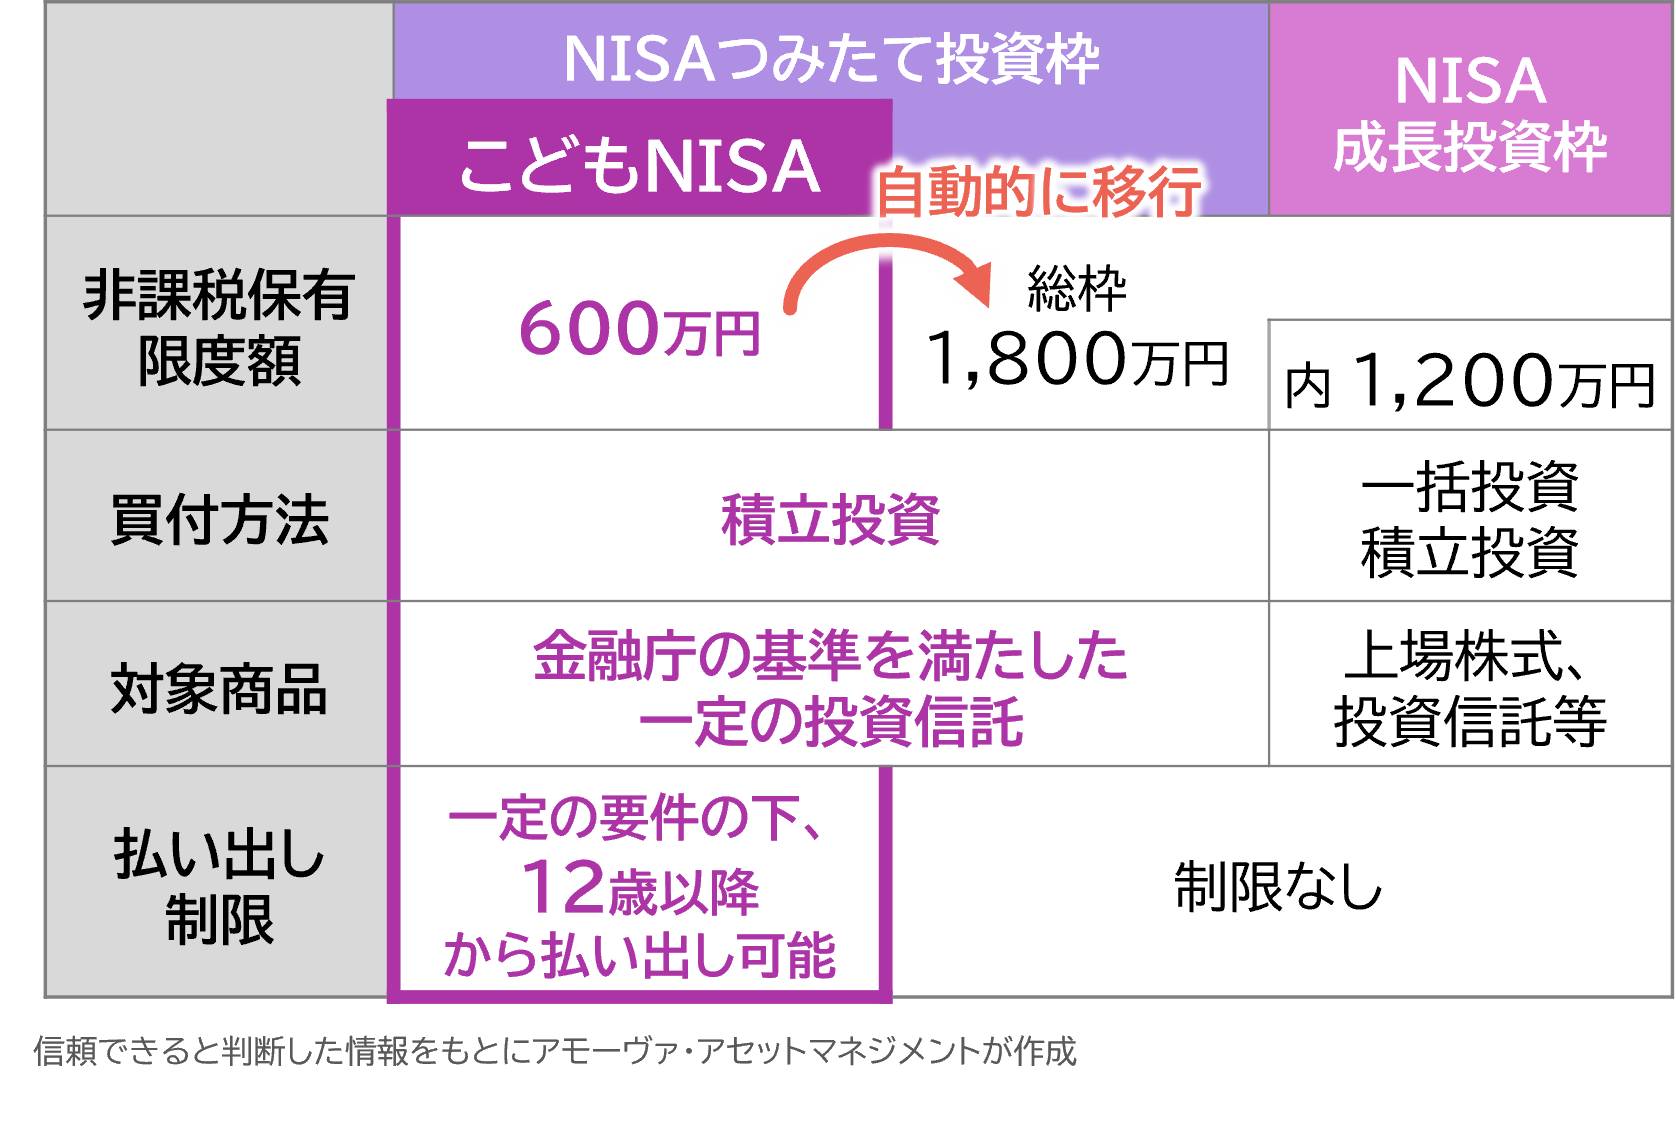
しかし18歳になると、「こどもNISA」の口座の中身は自動的に(おとなの)NISAのつみたて投資枠に移行されるため、この払い出し制限がなくなることになります。
18歳になった私の孫たちが、(あくまでも「仮に」ですが)何千万円ものお金を急に自由にできるようになると考えると、私はとても不安なのです。
大げさに言えば、これまで一部の大金持ちだけの悩みだったこの「子供に大きなお金を与えることの功罪」という論点が、「こどもNISA」の制度には内包されている気がします。
「功罪」が大げさだとしても、「こどもNISA」を単に教育資金形成手段や、親・祖父母からの生前贈与ツールとして考えるのはもったいなさそう、とは言えるのではないでしょうか。



 人気の特集・連載