経常益2.4倍に上方修正、2割減益から一転8割増益へ 採算急改善で買い集中
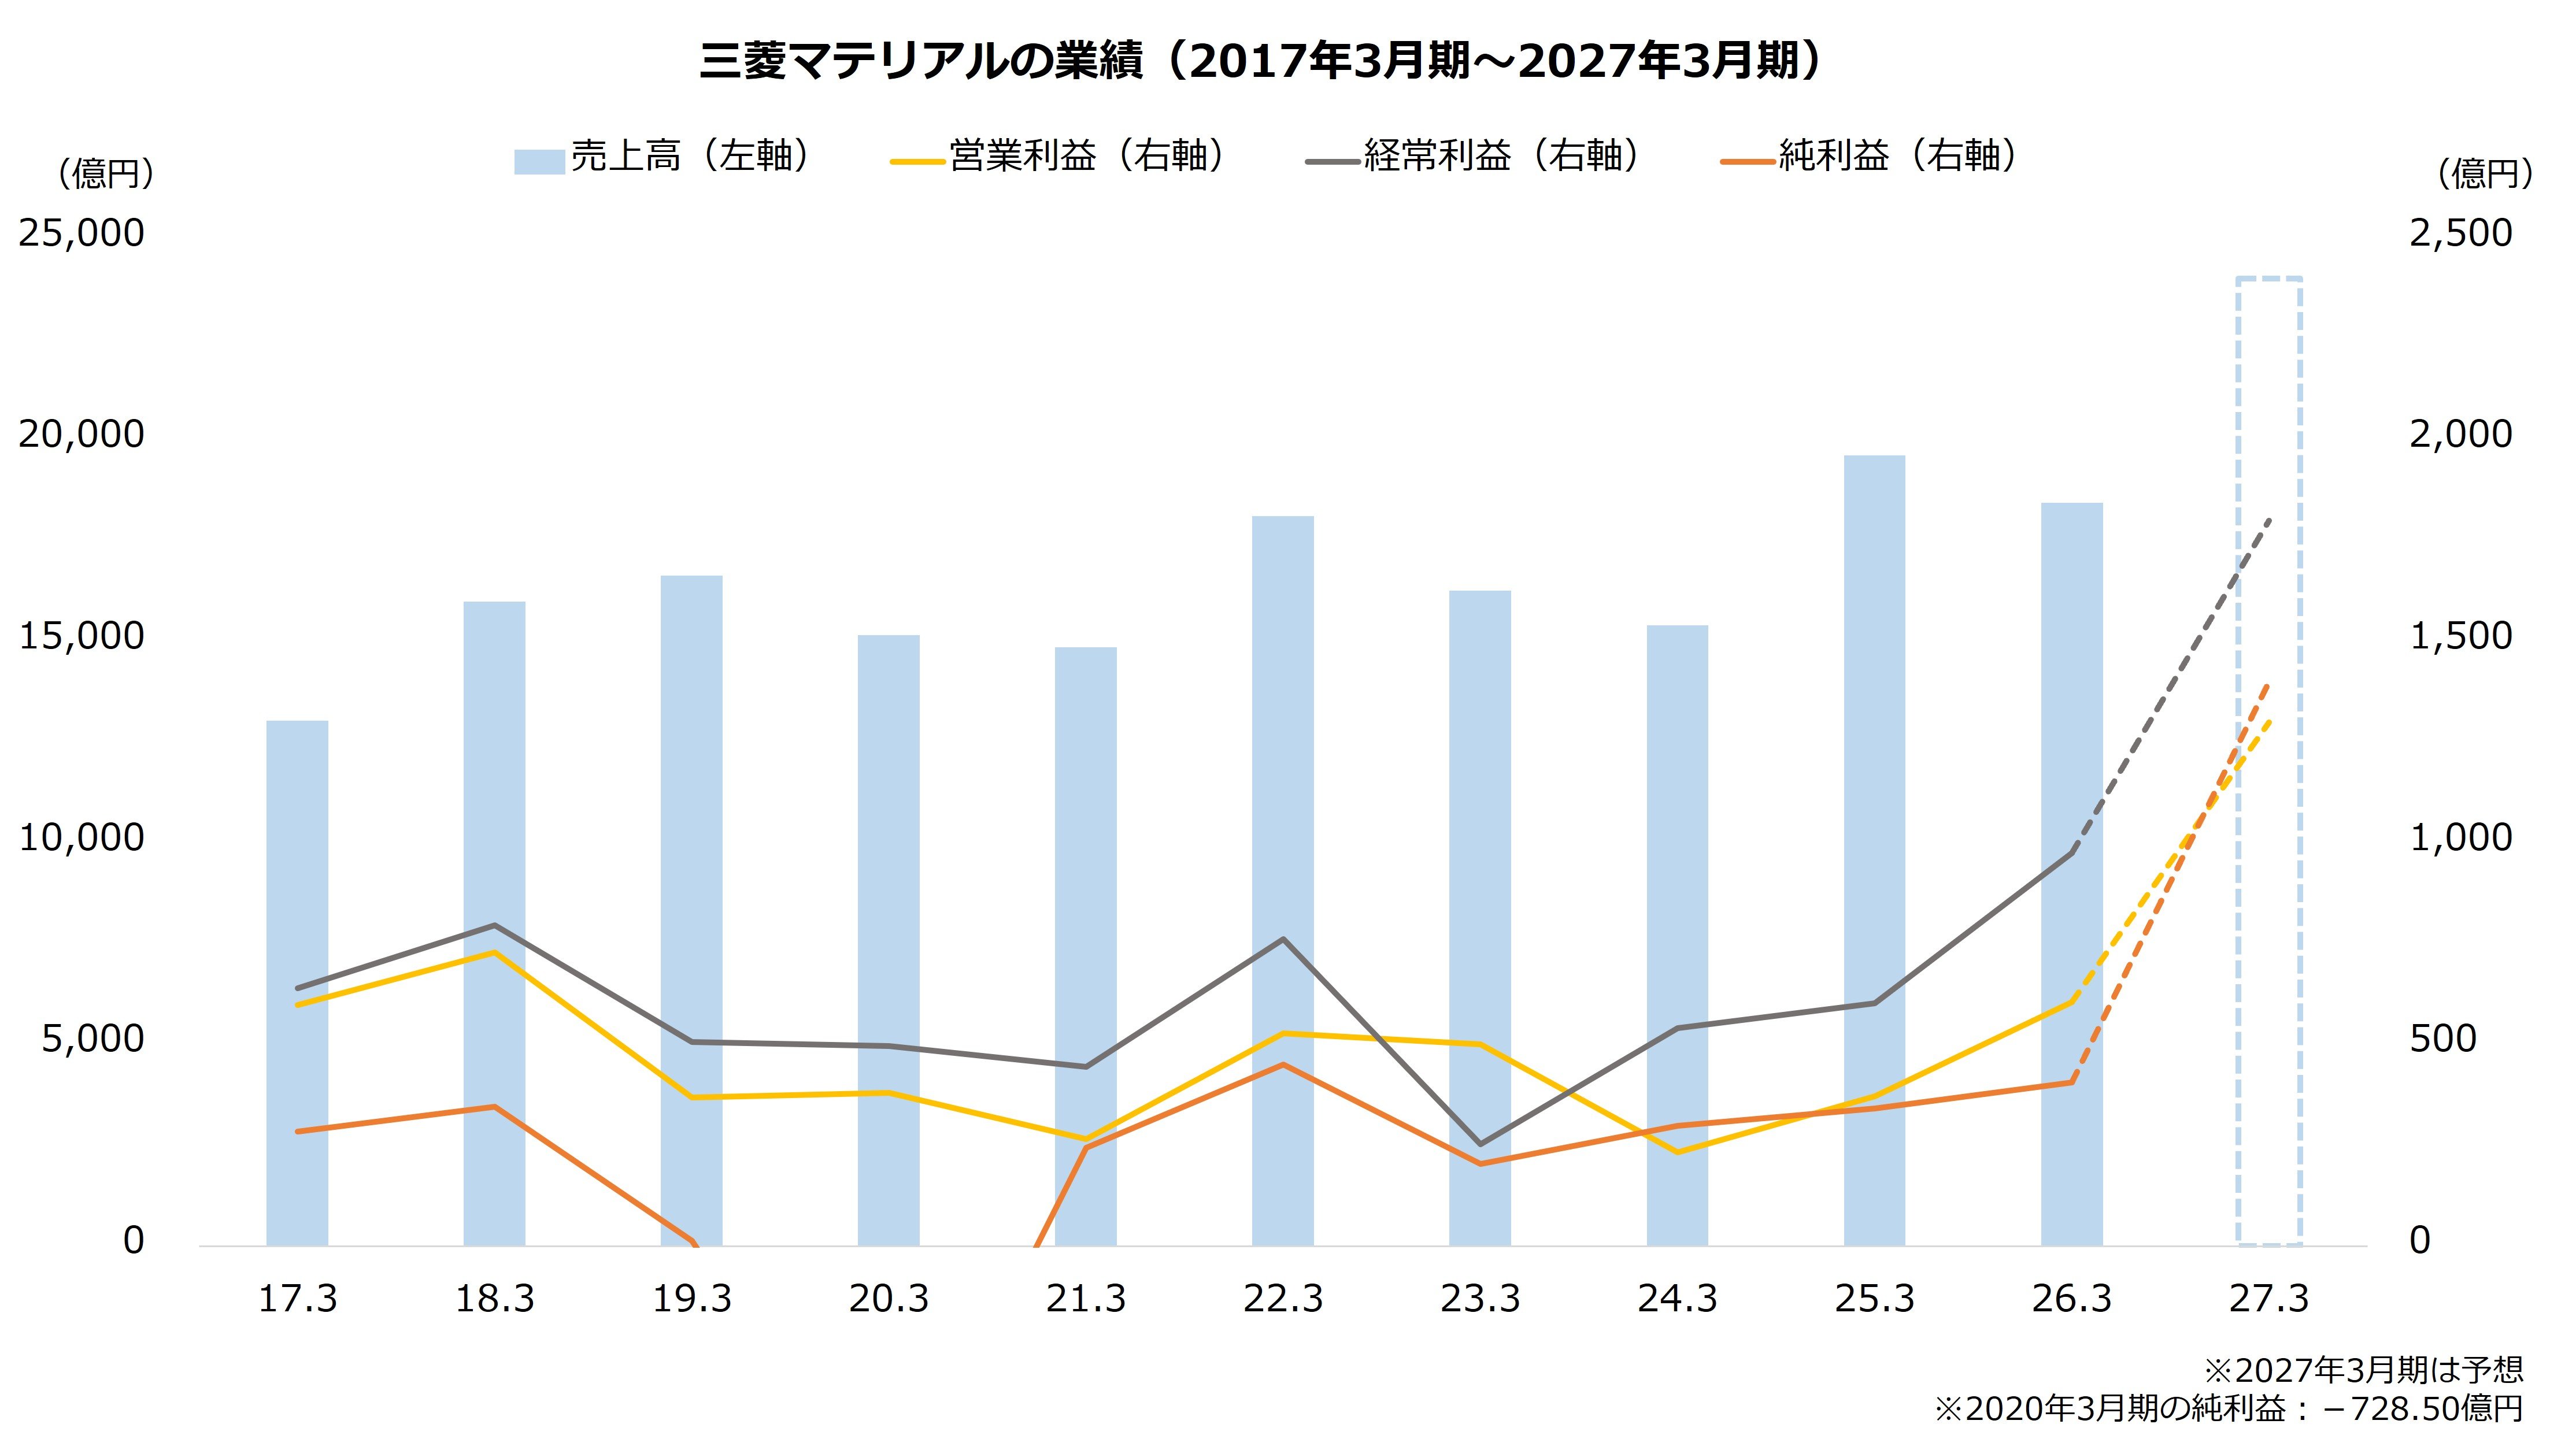
株価の急騰は、大型の上方修正が契機となりました。三菱マテリアルは今期(27年3月期)第1四半期決算の公表において通期の業績予想を引き上げており、売上高は期首予想比4100億円、経常利益を同1070億円増額しました。経常利益は、前期比25.2%減を予想していましたが、一転して同84.5%増と大幅増益へ見直しています。
【三菱マテリアルの業績予想(27年3月期)】
・売上高:2兆4000億円(前期比+30.1%、期首予想比+4100億円)
・営業利益:1300億円(同+114.9%、+940億円)
・経常利益:1800億円(同+84.5%、+1070億円)
・純利益:1400億円(同+245.0%、+910億円)
※同第1四半期時点における同社の予想
出所:三菱マテリアル 決算短信
上方修正の主因は、タングステンにおける原料と販売の価格差の拡大です。タングステンは産出の大部分が中国であり、輸出管理規制の思惑などから大きく値上がりしています。三菱マテリアルによると、タングステンの中間生産物であるAPT(パラタングステン酸アンモニウム)は、27年3月期第1四半期において前年同期比7.5倍に高騰しました。
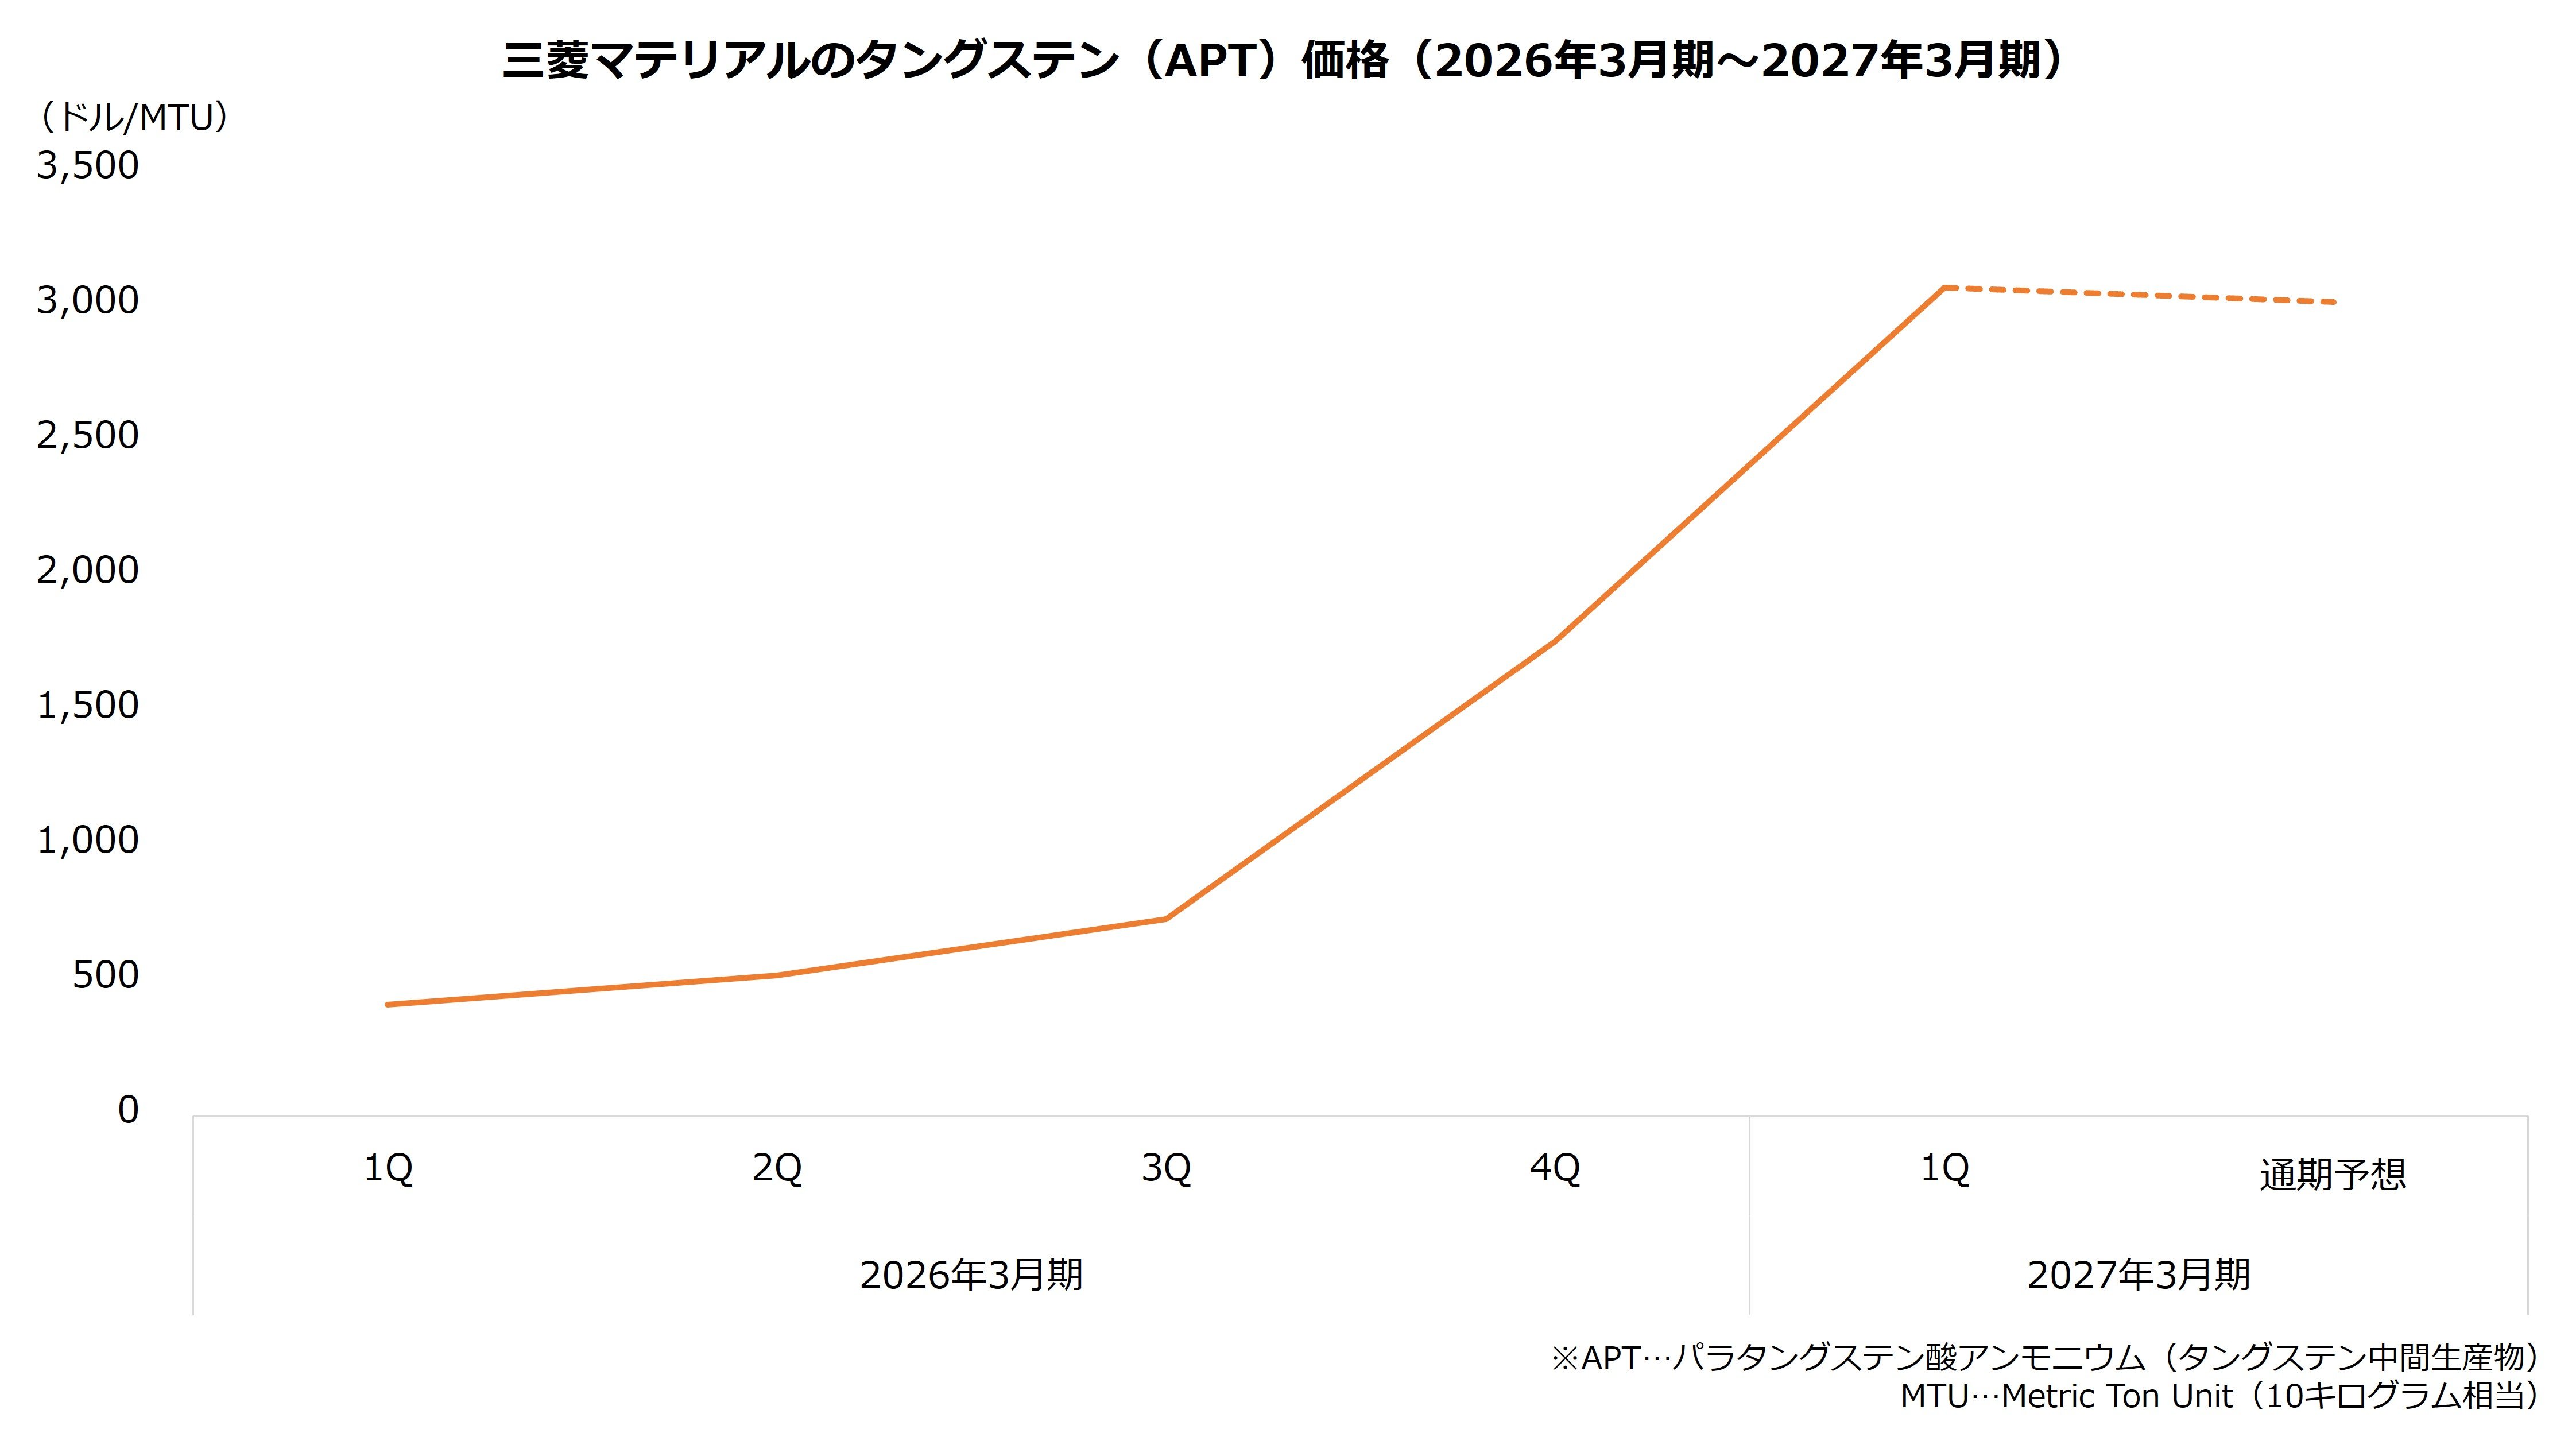
これに対応するため、三菱マテリアルは26年6月受注分から値上げに踏み切ります。価格改定率は超硬工具が+20%以上、素材は+300%以上と、大胆な引き上げとなりました。
この値上げが、原料価格の高騰を吸収し、採算の大幅な改善へつながります。通期の予想経常利益は期首予想比で1070億円増額していますが、うち747億円(※)をタングステン価格差の改善が占めています。
※タングステン製品の販売価格上昇+1595億円、タングステン原料価格上昇-848億円
この上方修正により、今期の予想ROE(自己資本利益率)は18.5%と、中期経営計画で定めた目標6.8%を大幅に上振れる見通しとなりました。従来の計画を上回る成長が見込まれるようになったことから、株価も上方へ修正する動きが出現したと考えられます。


 人気の特集・連載