円安は「アクセル」にも「クッション」にもなった
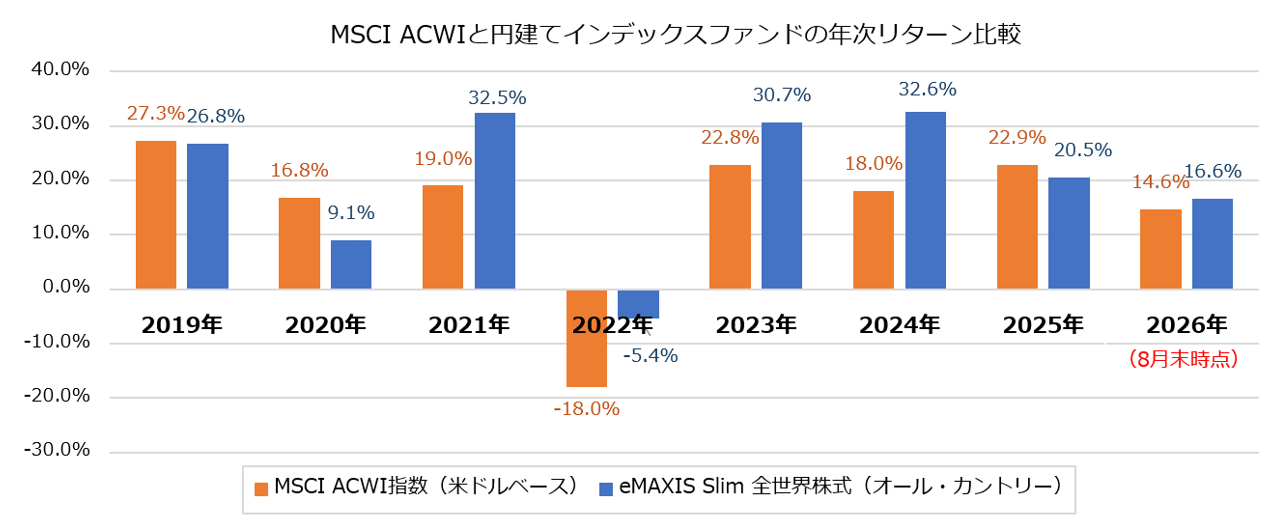
図は、2019年以降の両者の年間リターンを比較したものである。同じ世界株の値動きを捉えているが、円建ての「オールカントリー」インデックスファンドには為替変動の影響も反映される。
円安が急速に進んだ2021年以降、円建てのインデックスファンドは、為替の追い風を受けて、米ドル建ての原指数を大きく上回る年が目立つようになった。特に興味深いのが2022年である。世界的な株安となったこの年、指数が大きく下落した一方、円建てのインデックスファンドの下落幅は相対的に小さく抑えられた。世界株そのものは下落していたものの、円安がその影響を和らげたためである。
つまり、ここ数年の円安は、株価が上がったときにはリターンを増幅し、株価が下がったときには損失を和らげるという、日本の投資家にとって都合のよい方向に作用してきた。
筆者は2025年3月の本連載(S&P500やオールカントリーの「ボーナスステージ」はついに終了か? 新NISA2年目に訪れた試練への対処法)でも、S&P500指数と円建てのS&P500インデックスファンドを比較し、こうした環境を「追い風参考記録」と表現した。2021年以降に投資を始めた人にとっては、むしろこの状態の方が「普通」になっていた可能性がある。
「円安の追い風」はすでに弱まっていた
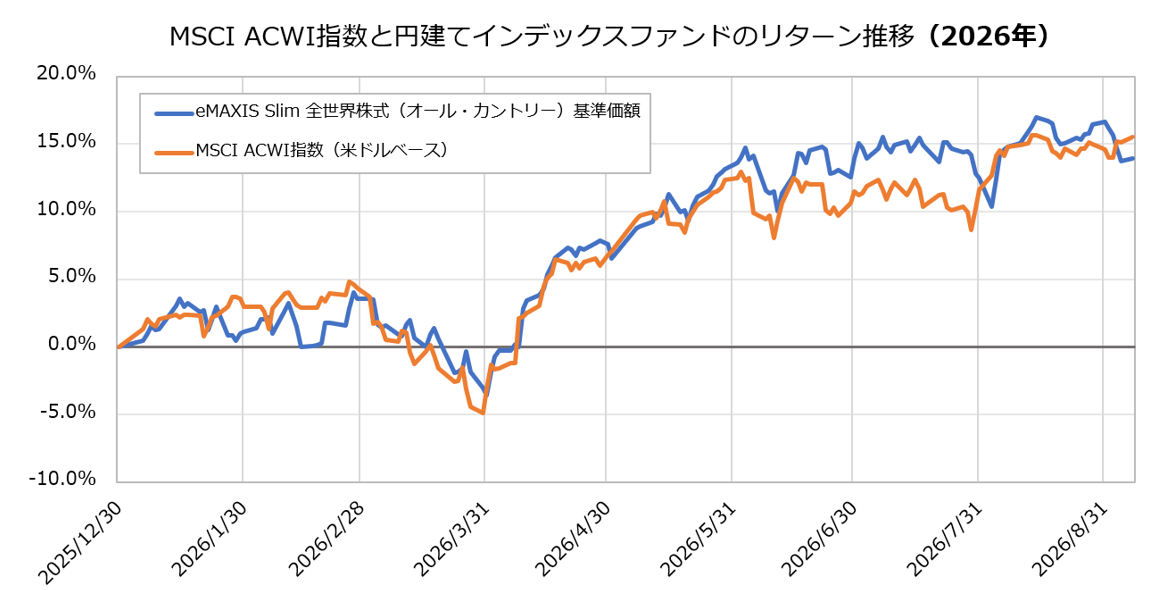
ところが、2025年になると状況が変わる。円安による上乗せ効果が薄れ、円建てのインデックスファンドのリターンは米ドル建ての原指数を下回った。2026年も、8月末までは両者に大きな差はなく、前年からの傾向が続いている。つまり、足元で突然「オールカントリー」そのものの運用環境が悪化したわけではない。2021~2024年に続いた強い円安の追い風が、2025年以降はなくなっていると捉えた方が実態に近い。
ここ数年の「オールカントリー」や米国株式の好成績に慣れていると、「以前ほど増えていない」と感じるかもしれない。しかし、今年が特別に物足りないというより、これまでの運用成績に「円安効果」という追い風が加わっていたことを改めて認識した方がよいだろう。2026年は、その意味で円安による上乗せを取り除いた「世界株そのもの」の値動きが、これまでより見えやすくなった年ともいえる。




 人気の特集・連載