① アセット・スワップ投資戦略とは
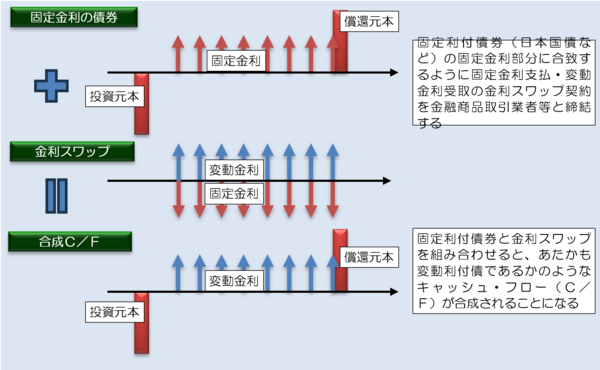
本コラムなどを通じ、過去に何度か取り上げてきた論点のひとつが、「アセット・スワップ投資戦略」だ。これは日本国債などの固定金利型の利付金融資産(多くの場合は債券)に対し、金利スワップを使って固定金利部分を相殺し、変動金利を受け取るという投資戦略をさす(図表1)。
図表1 債券アセット・スワップ投資戦略のキャッシュ・フロー
こうしたアセット・スワップ投資戦略のなかでも、ヘッジ対象としてとくに好まれるのが、発行量も多く流動性も高いとされる日本国債だ(日本国債をヘッジ対象としたアセット・スワップ投資戦略を「JGBアセット・スワップ」と呼ぶこともある)。ただ、「固定金利を変動金利に変換する」という意味では、べつにヘッジ対象は日本国債でなくても構わないし、通貨も円建てである必要はない。米ドル建てやユーロ建ての債券をそれぞれの対応する通貨の金利スワップでヘッジする、という取引であっても、アセット・スワップ投資戦略として成立する。さらには債券ではなく金銭債権(貸出金等)をヘッジ対象にしたアセット・スワップ投資戦略も考えられる(やや流動性に欠けるケースもあるが…)。
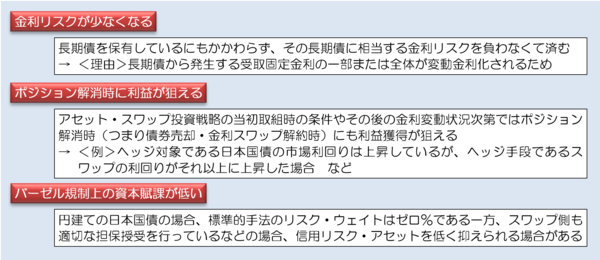
こうしたアセット・スワップ投資戦略の経済的な利点などについては以前の『改めて確認するアセット・スワップ会計の実務』でも詳述しているが、念のために図表2でまとめておくので、適宜ご参照いただきたい(なお、図表では利点しか述べていないが、投資には良いところばかりではなく、リスクも存在する点には注意されたい)。
図表2 アセット・スワップの経済効果の例
② ヘッジ会計の適用上の留意点…特例処理は不可能
さて、繰り返しになるが、このアセット・スワップ投資戦略において、金融機関等の機関投資家から見て重要なポイントは、「ヘッジ会計の適用において有効性検証手続を省略することができるかどうか」、であろう。
多くの場合、アセット・スワップ投資戦略は「固定利付債券+金利スワップ」という組み合わせを指すが、ヘッジ対象物である固定利付債券については金利を変動化させるのに加えて、売却すべきときにいつでも売却できる必要がある。よって、ヘッジ対象の債券も「満期保有目的の債券」の保有目的区分で保有することは非現実的であり、必然的に「その他有価証券」の保有目的区分で保有するケースが圧倒的に多い。この取引にヘッジ会計をどう適用すべきだろうか。
真っ先に思いつくのは「金利スワップ等の特例処理」だ。
「金利スワップ等の特例処理」とは、企業会計基準委員会・移管指針第9号『金融商品会計に関する実務指針』(以下「実務指針」という)の第178項に定めるいくつかの要件(たとえば①金利スワップの想定元本とヘッジ対象の元本が一致している、②金利スワップの契約期間とヘッジ対象の満期がほぼ一致している、など)を満たした場合は、金利スワップを時価評価せず、さらに金利スワップにかかる利息の受払をヘッジ対象(この場合は日本国債などの債券)の利息に加減して処理することができるとする会計処理をいう。この特例処理を使うことができる場合、一定要件を満たしていることを条件に、有効性判定についても省略することができることが多い。
しかし、この会計処理はアセット・スワップ投資戦略に適用できない、とするのが著者自身の考え方だ。アセット・スワップ投資戦略は上記の通り、満期到来前にヘッジ対象である債券を売却する可能性があるため、ヘッジ対象である債券も「その他有価証券」の保有目的区分で保有することが圧倒的に多いと考えられるからだ。そして、第178項なお書きには明確に、「売買目的有価証券及びその他有価証券は特例処理の対象としない」と明記されている。
そうなると有効性検証が必要なのか、という問題が生じる。
実務指針第第146項によると、ヘッジ会計を適用する場合は決算日を含め、少なくとも年2回、有効性の評価を行わなければならない。また、実務指針第156項によると、ヘッジ対象とヘッジ手段双方の相場変動累計額を比較し、両者の変動額の比率が「おおむね80%から125%までの範囲内にある」場合には「ヘッジ対象とヘッジ手段との間に高い相関関係があると認められる」、とされている。しかし、通常、アセット・スワップ投資戦略の対象となるような年限の場合、ヘッジ対象である債券(日本国債など)とヘッジ手段である金利スワップのそれぞれの金利・利回りの変動は、有効性検証手続で求められる「80%~125%の相関」の範囲内には収まらない。とくに昨今のように超長期ゾーンの金利変動が不規則であるような局面においては、なおさらそうであろう。よって、①アセット・スワップ投資戦略においては特例処理が適用できず、②有効性検証を実施したら多くの場合は80%~125%の相関に収まらず、したがって③アセット・スワップ投資戦略にヘッジ会計は適用できない、という結論になるのだろうか。
③ 特例処理を使う必要はない
結論からいえば、そんなことはない。じつは本コラムでもときどき言及してきたとおり、特例処理の場合以外にも有効性検証の省略が認められる規定が存在しているのだ。
一番使い勝手が良いのは、「実務指針第156項なお書き・第158項」のコンビネーションだ。実務指針第156項なお書きには、ヘッジ対象を要素別に分解することができるとする趣旨の規定が設けられている(図表3)。
図表3 実務指針第156項なお書き
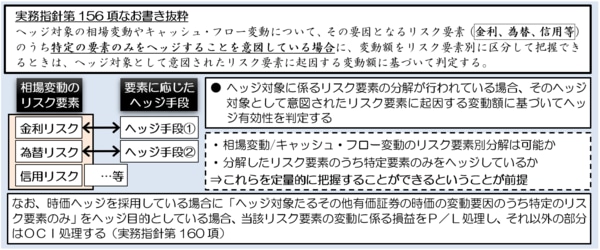
同なお書きは、「ヘッジ対象の相場変動<中略>の要因となるリスク要素(金利、為替、信用等)」のうち「特定の要素のみをヘッジすることを意図している」場合のヘッジ会計の適用は、その「特定の要素のみ」に基づいて有効性判定を行うこととして良い、とする趣旨の規定である。つまり、この規定を応用すれば、ヘッジ対象である債券も、価格変動を要素別に分解することが可能なのである。この場合、ヘッジ対象の債券(たとえば残存15年の日本国債)の価格変動は、「その債券そのものの市場価格」を用いるのではなく、ヘッジ対象の「要素」(たとえば15年のスワップ金利)の価格変動で測定することができる。ヘッジ関係をこのように定義した場合、「残存15年の債券の価格変動リスクのうち15年スワップ金利で測定される部分の要素」をヘッジ対象、「15年のスワップ金利」をヘッジ手段に指定したことになる。
そして、通常、このようなケースは実務指針第158項に基づき、ヘッジ手段とヘッジ対象の「重要な条件が同一」である場合に該当すると考えられ、結果的にヘッジ有効性検証を省略することが可能と考えられるのである。
これをまとめたものが、図表4である。
図表4 債券の場合の有効性検証
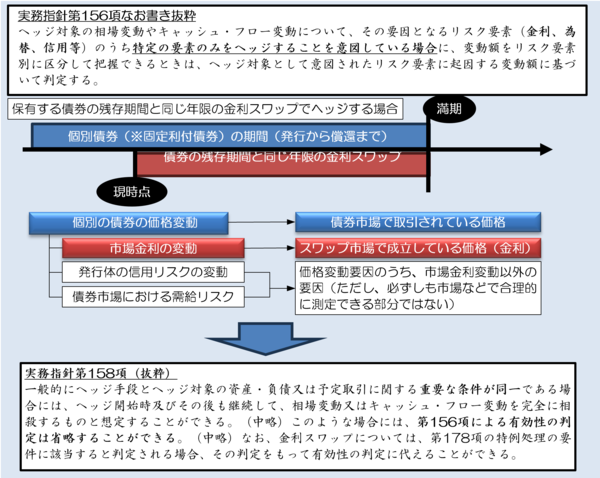
すなわち、債券についてはヘッジ開始時点からその満期までの期間の「金利」リスクを、現時点から債券満期までの期間の金利スワップによってヘッジする、といった取引において、この第156項なお書きの「要素別分解」、第158項の「重要な条件の一致による有効性判定省略」の合わせ技で、特例処理の規定を用いることなく有効性検証を省略できてしまうのである。
④ 敢えて有効性検証をやるとどうなるか?
ただ、以上の内容について、著者としてはかなり以前から、さまざまな場面で説明して来たつもりだが、ここに来て「いまさらになって有効性検証を求められた」、という事例を複数耳にしている。
今しがた申し上げたとおり、債券に対するアセット・スワップ投資戦略について、実務指針第156項なお書き・第158項アプローチを取った場合は、ヘッジ指定の段階でそもそもヘッジ手段とヘッジ対象に同一物(先ほどの例だと15年スワップ)を指定しているため、同じもの同士を指定しているのだから有効性検証は不要だ、という結論になるはずだ。ただ、それでも何らかの理由で今になって有効性検証をやらなければならなくなったのだとしたら、どうすれば良いか。
簡単である。
第158項の「有効性検証省略規定」を使わなければ良いだけの話だ。
そこで、こんな設例を作ってみた(図表5)。
図表5 ヘッジ指定の例
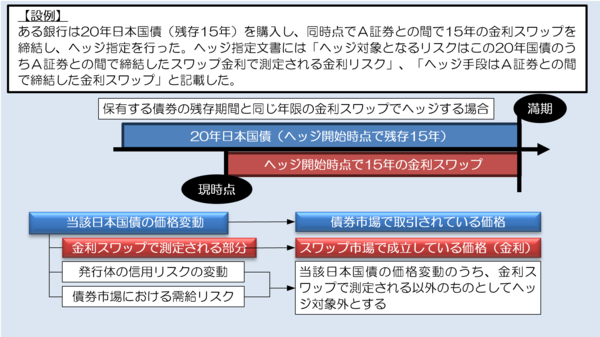
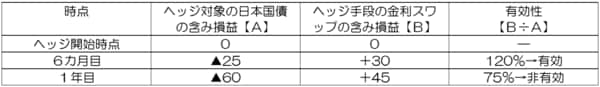
このとき、このヘッジ取引開始から6カ月目で日本国債から25の含み損が生じ、金利スワップからは30の含み益が発生したとする。また、ヘッジ取引開始から1年目の時点で日本国債の含み損は60に拡大し、スワップの含み益は45だったとする。このときの有効性を、日本国債の含み損益全体と金利スワップで比較すると(便宜上、スワップの含み損益を日本国債の含み損益で割るものとする)、6カ月目は120%で有効という判定が出るが、1年目は75%で「80%~125%」の範囲から逸脱し、非有効、という結論が出てしまう(図表6)。
図表6 ヘッジ有効性検証(JGBの含み損益全体と比較する方法)
このやり方は正しいのか。
結論からいえば、この図表6に示した有効性判定は正しくない。そもそもこの事例だと、ヘッジ指定文書で「ヘッジ対象となるリスクはこの20年国債のうちA証券との間で締結したスワップ金利で測定される金利リスク」と定義しているからだ。したがって、そのヘッジ指定文書で指定したヘッジ対象とヘッジ手段を正しく並べると、図表7のとおり、有効性は必ず100%となる(※便宜上、金利スワップ時価に含まれるA証券の信用リスク等は考慮しない)。
図表7 ヘッジ有効性検証(実務指針とヘッジ指定文書に従って比較する方法)
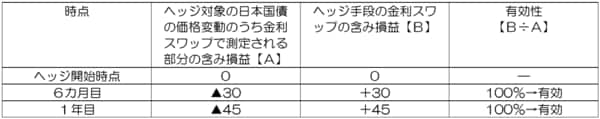
図表6と図表7の違いは、ヘッジ対象の定義である。
図表6は日本国債の価格変動そのものを有効性判定の対象に含めてしまったため、1年目で「非有効」という結論が出たが、図表7の場合、そもそもヘッジ対象は日本国債の価格変動そのものではなく「金利スワップで測定される価格変動」と定義しているため、有効性検証手続を実施しても、有効性【B÷A】は、必ず100%になるのである。そしてこれこそが、著者が以前から「そもそも第156項なお書きアプローチを取る場合は第158項に基づき有効性検証手続を省略できる」と述べている理由である。
アセット・スワップ投資戦略において、「第156項なお書き・第158項」アプローチでヘッジ会計の有効性検証を省略している投資家が有効性検証手続を求められた場合は、有効性検証手続は図表7のとおり、ヘッジ指定文書通りに実施してやれば良い。この方法だと、何回やっても有効性は常に100%となるのである。