著者
Gregory Bond
マン・グループ グループCIO
AIは企業を「統合・拡大化」させるのでしょうか。それとも「細分化」させるのでしょうか?答えはその両方です。AIによる企業構造の変化は、マクロ統計データとして確認できるようになるよりも早く、M&Aのトレンドに現れる可能性があります。
主要点
・AIが企業を統合・拡大させるのか、それとも細分化させるのかについて経営陣の意見は分かれていますが、実際のところ答えはその両方です。どちらの方向へ傾くかを決定づける特徴は、すでに測定可能となっています。
・AIの活用で、外注先が契約通りに業務を履行したかを確認・証明する手間(外注管理コスト)が下がり、外部への委託が安全に行えるようになります。その結果、すべてを自社で抱え込んでいた企業が身軽になり、一部の産業では複数の専門企業への細分化が進みます。その一方で、AIは大規模な組織をまとめるための調整コストも削減するため、他の産業では逆に組織の統合・拡大を促進させます。
・決定的な要因となるのは「データ」です。業務を内部に統合し、内製化するほど独自のデータが蓄積され、AIがさらに強くなるという「自己強化的なデータの優位性」が築かれます。この優位性を手に入れることが競争のカギとなるため、市場の変化をいち早く示す兆候として、単なる規模の拡大ではなく、AIを強化するデータの獲得そのものを目的としたM&Aが行われるようになります。
多くの企業において、AI戦略を議論する経営会議では同じ議論が繰り返されています。一方は、AIによる管理ツールを使えば、外注先の管理が容易になるため、現在社内で行っている業務をより多く外部委託すべきだと主張します。
もう一方は、AIによる調整・連携ツールを使えば、大規模な組織でも運営しやすくなるという考えに基づき、買収を通じてより多くの業務を内製化するべきだと主張します。どちらの主張にも確かな根拠があり、われわれもどちらの意見も間違っていないと考えます。
AIが企業の事業領域の枠組み(何を内製し、何を外部委託するか)をどのように再定義するのかは、現在の経済学研究において活発に議論されているテーマです。本レポートでは、この課題を考察するためにマン・グループが開発したフレームワークをご紹介します。ただし、これは過去のデータに基づく実証研究ではなく、あくまで理論的な分析であるという点にご留意ください。このフレームワークは、次章で解説するロナルド・コースとそれをベースにしたオリバー・ウィリアムソンによる「Transaction Cost Economics(取引コストの経済学)」に基づいており、そこからさらに「AIがこれらのコストにどのような影響を与えるか」へと考察を発展させたものです。数式を含めた完全な数理モデル1については、関連するワーキングペーパーをご参照ください。本レポートでは、このフレームワークを支えるロジックと、それが投資家のポートフォリオにとって何を意味するのか、に焦点を当てて説明いたします。
このフレームワークには、われわれが独自に加えた2つの視点があります。ひとつ目は、AIが企業の事業領域の枠組みに対して2つの相反する方向に作用するという点です。AIは外注管理コストを引き下げることで外部委託を後押しする一方で、内製化に伴う組織の調整コストも引き下げることで買収による規模拡大を後押しします。2つ目は、「データのフィードバックループ」の力学です。すなわち、内製化の範囲を広げるほど独自のデータが豊富に蓄積されてAIの精度が高まり、さらなるコスト削減につながるため、結果としてM&Aを通じて事業統合を一層進める動機が強化されていくというプロセスです。繰り返しになりますがこのフレームワークはあくまで理論的なものです。過去の統計結果を報告するものではなく、足元で観察できる特徴を手がかりにして、今後数年間の業界再編の行方を論理的に推測するためのものです。
したがって、AIには2つの相反する力があるとの理論に基づけば、まず、「外部委託を進めるべき」とする陣営の主張は正しいと言えます。AIの外注管理ツールを使えば、外注先の品質をリアルタイムで検証できるようになり、外部委託に伴う取引コストを削減できるからです。しかしその一方で、「M&Aで業務の内製化を進めるべき」とする陣営の主張もまた正しいと言えます。AIの調整・連携ツールを使えば、大規模な組織におけるコミュニケーションの負担を大幅に圧縮できるからです。AIの2つの相反する力は、産業ごとに異なる形で作用します。そして、ある産業がどちらの方向へ傾くかを決定づける特徴は、すでに観察が可能となっています。
AIの相反する2つの力
そもそも、企業というものは存在しなくてもよいはずです。なぜなら、基本的には企業が社内で行っていることはすべて外部のサプライヤーから買う(外注する)ことができるからです。では、なぜわざわざ事業領域の枠組みを作って、それを「企業」と呼ぶのでしょうか?1937年にロナルド・コースが投げかけたのがまさにこの問いであり2、彼の出した答えは今でもこの議論の土台となっています。コースは、「企業が存在する理由は、市場を利用する(外注する)ことはタダではないからだ」と主張しました。サプライヤーを探し、契約を締結し、契約通りに業務が履行されたか確認・証明するには手間(外注管理コスト)がかかります。これを経済学者は「取引コスト」と呼びます。このコストが高くなりすぎると、外注するよりも、その業務を内製化した方が安上がりになります。その後、この研究で2009年にノーベル経済学賞を受賞したオリバー・ウィリアムソン(エリノア・オストロムと共同受賞。なお、コースも1991年に同賞を受賞)が、この理論をさらに発展させました3。
ウィリアムソンは、本当にコストがかかるのは「契約を締結すること」よりも、問題が起きたときに「契約を守らせること」であると指摘しました。特に、その取引先専用の投資を行っており、他社への転用がきかない場合には、このコストは跳ね上がります。現在、AIは外注管理コストと、内製化に伴う組織の調整コストという、これら2つの根幹的なコストの両方に作用しています。だからこそ、90年近く前に提起された「企業とは何か」という問いが、今なお企業の経営会議で議論されているのです。
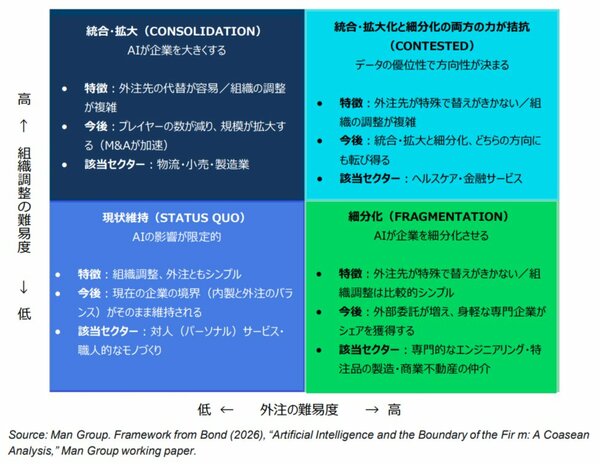
図表1: AIが企業の事業領域をどのように再編するか(産業タイプ別)
「外注の難易度」と「組織調整の難易度」による産業分類
☑拡大画像
コースとウィリアムソンが論文を発表したのはAIの登場よりもずっと前のことですが、彼らが提唱した「取引コスト」のフレームワークこそが、AIがもたらす影響を読み解くための正しい視点であるとわれわれは考えています。このフレームワークを当てはめてみると、AIは外注管理コストと組織調整コストに対して正反対の方向に作用することがわかります。
AIはいかにして企業を細分化させるか
外注の側面から見ると、AIは「契約を守らせること」をより容易にします。自動化された監査記録、リアルタイムの品質監視、異常検知などのデジタル化された記録は、いざトラブルが発生した際に確たる証拠となります。ここで働いているメカニズムは、組織間の連携によるものではなく、あくまで証拠能力によるものです。つまり、自社と外部サプライヤーのAIシステム同士を連携させる必要はなく、デジタル記録があれば、契約が正しく履行されたことを裁判所に証明できるというものです。何が起きたかを明確に証明できれば、わざわざそのサプライヤーを買収して自社に抱え込む必要はありません。したがって、無理に業務を内製化する理由は弱まるのです。
この外注化を後押しする力は、納品物がオーダーメイドであったり、その取引先専用にカスタマイズされていたりするために、すべての仕様を契約書に落とし込むことが不可能な産業において最も強く働きます。具体的には、専門的なエンジニアリング、特注品の製造、あるいは商業不動産の仲介といった業界です。過去においては、実際に何が納品されたのかを示す証拠が不十分であったり、当事者間の争いに発展しがちであったため、こうした業界でのトラブルには膨大なコストがかかってきました。しかしながら、AIが生成する詳細な記録は、そうした証拠を反論の余地がないものへと変えることが可能となります。
ただし、これには重要な注意点があります。このような外注化のメカニズムが機能するかどうかは、実際の紛争において、裁判所がAIの記録を正式な証拠として認めてくれるか、にかかっています。そしてこの点は、電子証拠やアルゴリズムによる証拠に関するルールの整備状況(米国における連邦証拠規則901-902条やドーバート基準など)に左右されます。EUのeIDAS規則やシンガポールの電子取引法のような電子取引の法整備は、デジタル記録が有効であることを定めているため、プラスに働きます。しかし、最終的に決定打となるのは、AIが生成した業務記録を、裁判所が証拠として採用するかどうか、です。こうした法的基準が成熟しつつある地域では、すでにAIを活用した外注化の動きが活発化しています。一方、そうでない地域では、なぜその結論に至ったのか計算過程が説明できない、AIによる「ブラックボックス」の出力結果は、他の証明できない主張と同じように疑いの目で見られることになります。つまり、その地域の法環境こそが、外注化がどれほどのスピードで波及するかを見極めるための先行指標となるのです。
AIはいかにして企業を統合・拡大させるか
企業の組織運営という側面から見ると、AIは大規模な組織を動かすコストを安くしてくれます。これまで、企業の規模拡大を制限してきた最大の要因は、組織の調整コストでした。すなわち、何層にも重なる組織の階層を越えて、適切な情報を、適切なタイミングで、適切な社員に届けるためのコストです。AIは、ワークフローの自動化、意思決定支援ツール、AIによる最適なリソース配分などを通じて、この調整コストを大幅に削減することが可能です。
このような企業の統合・拡大を後押しする力は、物流ネットワーク、多段階にわたる製造業、あるいは大規模小売業など、組織調整の難易度が高い産業において最も強く働きます。例えば、CEOにとって最大の経営課題が部門間の連携であるような場合には、その企業は組織調整の難易度が高いと言えます。
AIの効果に対する2つ目の留意点は、AIはパターン化された意思決定から先に対処していく傾向があるため、結果として人間のマネジャーの元に上がってくるのはAIでも判断が難しいケースばかりになるということです。そのため、どうしても人間の専門的な判断に頼らざるを得ない産業においては、AIによる「調整の効率化(プラス効果)」が、残された「意思決定の難易度上昇(マイナス効果)」によって部分的に打ち消されてしまい、最終的な効果が曖昧になってしまう可能性があります。
データが決定的な要因となる
AIを活用することで外注の管理が容易になるため、外注を促進し細分化に向かう企業もあれば、組織の調整コストが安くなるため組織統合・拡大に向かう企業もある、という静的な構図は、有用ではあるものの、企業がその後どう進化していくかというダイナミズムが抜け落ちており、不完全です。より興味深い結果は、「データ」を中心とした力学に現れます。
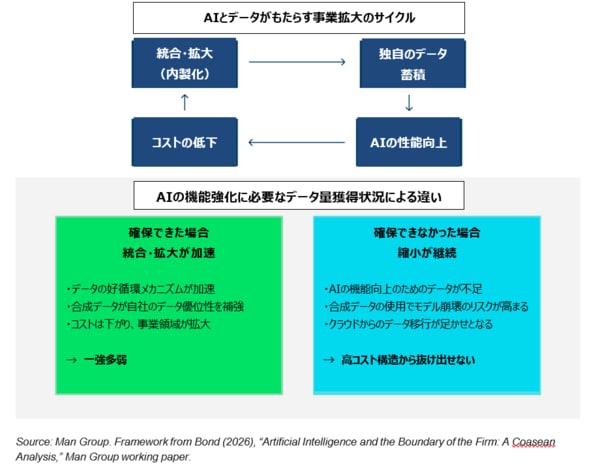
より多くの業務を内製化した企業は、独自のデータをより多く蓄積することになります。広範なネットワークを管理する物流会社は、ルート最適化のデータをより多く生成します。より多くの製造工程を管理するメーカーは、プロセスに関するデータをより多く生成します。お金で買えるデータは陳腐化してしまいますが、自社の業務からしか生まれないデータは決して陳腐化しません。そして、そのデータが自社のAIシステムをさらに強力にし、それが組織の調整コストを一段と引き下げるため、さらなる事業の内製化が一段と魅力的な選択肢になっていくのです。
アマゾンが倉庫業から消費者への直接配送、さらには航空貨物へと着実に物流分野へと進出していった動きは、まさにAIとデータによる事業の連続的な内製化パターンの一つです。もちろん、アマゾンの事例をAIが企業を統合・拡大させる決定的な証拠と呼ぶつもりはありません。なぜなら、単純な規模の経済やネットワーク効果でもその多くは説明できるほか、大半は現在のAIブームよりも前に起きたことだからです。しかし足元において、われわれがこのような動きの加速を予想しているのは、事業を拡大するたびに新たなデータが蓄積され、それが次の事業拡大をより安易にしてくれるというかつてない新しい力学が働いているからです。
これとまったく同じ理屈は、外注管理の効率化と組織調整の効率化の両方が強く働く産業においても展開されます。代表的な例が、ヘルスケアや金融サービス・セクターです。例えば、複数の診療科をまたいで統合された病院システムは、患者の流れや資源の活用状況、各診療科間のスケジュール調整などから、より豊富な運用データを蓄積することができます。これによって病院内の調整コストは下がり、さらなる組織の統合を後押しする強い動機となるはずです。一方で、そうした圧倒的なデータの蓄積を持たないライバル病院は、逆に外部の専門機関への外注化へと向かう傾向にあります。
結果として、同じ業界にいる2つの組織が、一方が「すべての業務を内製し、拡大する企業」と「外部に頼り事業を細分化する企業」という正反対の戦略に行き着くことになります。そして、その分かれ目は、「AIの機能強化に必要な十分なデータを集めきり、データが次の事業統合を呼ぶという好循環(自己強化ループ)に突入できるか」、というものです。したがって、このような業種では、業界内における企業の二極化が最も大きく広がることになります。なぜならば、内製化と外注化という両方の力が強く働くからこそ、「データを豊富に持つ統合型企業」と、「データを持たない専門特化型企業」との間のギャップが最大になるからです。
データの蓄積による自己強化ループが、外注化ではなく、内製化に作用する理由
これは好循環を生み出しますが、その効き方は外注と内製化で非対称です。外注管理に使われる証拠データ(センサーの記録や監査ログなど)は、特定の業務にしか使えません。あるサプライヤーが品質基準を満たした鉄鋼を納品したという証拠データを持っていたとしても、それが別のサプライヤーのソフトウェアの品質の検証には役立ちません。一方で、内製化を促進する組織管理に使われる調整データは逆の働きをします。これは複数の業務を横断して使えるデータであるため、ある特定の物流区間で得られたルート最適化のデータは、物流ネットワーク全体のスケジュール調整の改善に有益となります。その結果、データの自己強化ループは、内製化の側面では雪だるま式に効果を増していくのに対し、外注管理の側面ではほとんど波及しません。
そのため、内製化のための組織の調整コストが最大の足かせとなっている産業においては、以下の2つの不可逆的な2つの結末が生まれます。
・企業は小規模のままとなる:規模が小さすぎるため、AIを効果的に機能させるのに十分な独自のデータを生み出すことができません。そのため、組織調整コストは高いままであり、企業は小規模のまま留まります。
・企業は統合・拡大を続ける:企業の規模が十分に大きいため、データの優位性が雪だるま式に強まります。そのため、組織調整コストは下がり続け、企業は統合・拡大を続けます。
図表2:データの好循環メカニズム — AIの機能強化に必要なデータ量を確保できた場合と、できない場合の比較
一強他弱の力学とその限界
データによる優位性が雪だるま式に強まっていくと、行き着く先は「一強他弱(winner-take-most)」状態になります。事業を幅広く自社に取り込んだ企業が、結果としてより大きく、かつコスト競争力も高い存在になるからです。ただしこれには、事業を拡大してもその企業が本来得意としている強みが薄まらないこと、という条件がつきます。この条件が満たされる場合、特に標準化された製品やサービスを提供する業界においては、小規模な専門企業のままでいることは、高くつく、割に合わないビジネスモデルとなります。
ここで、明確にしておくべき重要な点があります。われわれがここで議論しているのは、「AIを使う側の企業における市場の寡占化」についてです。つまり、物流、製造業、ヘルスケアといった業界で独自のデータを豊富に持つ事業会社の話であり、AIを開発し提供する側の話ではありません。AIを提供する企業同士の競争においては、似たようなAIモデルが乱立し、1社が市場を独占するのではなく、利益率を削り合う消耗戦になる可能性があります。しかし、本レポートのポイントは「AIモデル開発競争で誰が勝つか」ではなく、「それぞれの産業において、普通の企業がいかにして独自のデータを築き、他社を圧倒するか」という点にあります。
何が企業間の格差を広げ、何がそれに歯止めをかけるのか
現実世界のデータが不足している状況下でAIを訓練するために、自社のAIに生成させる人工的なデータを「合成データ(synthetic data)」と呼びます。この合成データは、データを豊富に持ち、内製化を進めた企業と、十分なデータを持たない専門企業の格差を縮めるどころか、さらに広げる方向に働きます。前者は、AIが生成した合成データを、自社の実際の業務データと照らし合わせて検証・補強することができるため、時間の経過とともにAIの精度は向上していきます。
一方で、独自のデータを持たず、外注に頼る企業には、これと真逆のことが起きます。他人が作った合成データを再利用してAIを訓練すると、モデルの精度が上がるどころか、かえって劣化してしまうリスクがあるからです。これは研究者たちが「モデル崩壊(2024年にShumailovを中心としたグループが発表)4」と呼ぶ力学です。クラウドからのデータ移行コストの高騰により、自社の業務データが外部プロバイダーのインフラ上に置かれている企業は、「外部プロバイダーに高いお金を払い続けるか、さもなければ莫大な移行コストを払ってデータを移すか」という、非常に厳しい二者択一を迫られることになり、小規模な企業はそのままの状態にとどまる傾向がさらに強まります。
とはいうもののデータによる優位性は、お互いに無関係な事業間では急速に色褪せてしまいます。例えば、物流会社にとって、自社の配送ルートに隣接する区間を新たに事業として追加する方が、まったく無関係なビジネスに進出するよりもはるかに大きなデータの恩恵を得られます。また、どんなAIモデルであれ、その性能向上にはいずれ限界が来ます。したがって、この「一強他弱」の力学は、自ずと限界に直面します。統合・拡大化が進む産業においてさえも、最終的には、関連する事業領域の中で支配的な企業が生まれるに留まり、世の中のすべてを支配する完全な独占企業が生まれるわけではありません。
実践的な産業分類
われわれのフレームワークでは、産業を2つの軸に沿って分類しています。
1つ目の軸は、外注の難易度で、AIによる外注管理の効率化がどの程度プラスになるかを見る上で有効となります。2つ目の軸は、ビジネスにおける組織調整の難易度で、AIが社内のマネジメントにどの程度プラスになるかを見る上で有効となります。
ある産業がこの2つの軸のどこに位置するかによって、その産業が将来直面するであろう4つの未来が決まります。これらの違いは極めて明確です。
統合・拡大化(現状:組織の調整難易度が高く、外注の難易度が低い):AIによる組織調整の効率化メリットが圧倒的に勝り、データ蓄積による好循環が組織の規模拡大を後押しします。そのため、物流、統合型の製造業、大規模小売業などは、大型企業への集中が進む傾向にあります。
細分化(現状:組織の調整難易度が低く、外注の難易度が高い):AIが生成する業務監視データによって外注管理コストが安くなるため、専門的なエンジニアリング、特注品の製造、商業不動産の仲介などは、小規模な専門企業群へと細分化していく傾向にあります。
統合・拡大化と細分化の両方の力が拮抗(現状:組織の調整難易度が高く、外注の難易度も高い):統合・拡大化と細分化の両方の力が強く働く結果、どの企業が先にデータ蓄積による優位性を築くかが重要になります。そのため、同じ業界内で最も大きな格差が生まれます。この領域の代表例と言えるのがヘルスケアや金融サービスです。ここでは、業界全体の方向性を単純に予測することは難しく、多様な結果が交錯します。また、データ共有を義務付ける法規制が導入された場合には最も深刻な打撃を受ける領域です。
現状維持(現状:組織の調整難易度が低く、外注の難易度も低い):職人による手作業の製造や対人サービスなど、そもそもAIが組織のあり方に与える影響が限定的である領域です。
ポートフォリオへの意味合い
今後のM&Aは、従来のような「規模」ではなく、ますます「データ」主導になると予想されます。われわれのフレームワークにおける組織調整の難易度が高いセクターでは、従来とは明確に異なるM&Aの論理が働くようになります。今後企業は、単純な規模の拡大やコスト削減のためではなく、データを手に入れるために企業を買収するようになると思われます。物流、製造、小売といった業界において、拠点網の拡大や人員数ではなく、データを理由としたM&Aが行われるようになれば、このようなシフトが始まった初期のサインであると言えます。
市場の寡占化リスクは、セクターごとに異なるようになります。物流、製造、小売といった組織調整の難易度が高いセクターでは、データ蓄積による好循環が働くことによって、市場の寡占化が進行していくと考えられます。このようなセクターでは、早期にデータの優位性を築いた企業が、強固な参入障壁を有することになります。一方で、特定の取引先への依存度が高いセクター(専門的なエンジニアリング、特注品の製造、商業不動産仲介など)では、まったく逆のことが起こります。外注の管理が容易になるにつれて、既存企業はすべてを内製化しているという優位性を失い、業界はより小さく、より専門特化した企業群へと細分化していくことになります。
データによる優位性は最終的には頭打ちになるものの、その前にトップ企業とそれ以外の企業との格差が大きく広がる傾向にあります。この期間中に最も有利なポジションに立つのは、すでに広範な事業の内製化を進めており、独自のデータインフラに投資している企業です。そのような企業はAI開発ベンダーではなく、事業を営んでいる事業会社です。ある企業が、AIの機能強化のために必要なデータを獲得したかどうかを見極めるための、観察可能な2つの兆候があります。それは、「サプライチェーンの統合(内製化)の範囲」と、「規制当局への報告書等で開示されている、その企業独自のデータ資産」です。
法環境は極めて重要な先行指標となります。前述の通り、企業の「細分化」のシフトがどれほどのスピードで進むかは、裁判所がデジタル記録を証拠として認めるかどうかにかかっています。この国や地域による法環境の違いが、同一セクター内にどれほど大きな格差をもたらすかという点は、株式市場においてまだ十分に織り込まれていません。つまり、同じ産業であっても、ある国では統合・拡大が進み、別の国では細分化が進む、という事態が起こり得るのです。
このフレームワークを実際のセクター分析にどのように落とし込むべきか、そして市場は何を織り込んでいるのでしょうか。最も明確な投資シグナルは、相対的な評価の中にあります。同一セクター内において、このフレームワークが示唆しているのは、独自のデータインフラを開示している統合型企業と、データを持たない専門特化企業との間の格差の拡大です。そしてこの格差は、企業の事業統合度合いを示す指標が観測できるようになるにつれて、より鮮明になっていくはずです。ただし、このアプローチには2つの留意点があります。ひとつ目は、トレードのクラウディング(集中)です。「データが豊富な統合型企業を選好する」という戦略は、市場のコンセンサスとなっている「超大型のAI勝ち組銘柄を買う」というトレードと重なっており、すでに株価に織り込まれている可能性が高いと思われます。したがって、投資の優位性は、勝ち組のセクターの予測よりも、「同一セクター内で勝者と敗者をいかに見分けるか」という銘柄選択にあります。2つ目は、設備投資の見方に関するものです。現在、大企業の売上高に占めるAI関連の設備投資比率はほぼ横並びであり、この数字単体では有効な投資シグナルにはなりません。より本質的な問いは、「そのデータがどれだけその企業特有のものか」、そして「その投資が事業統合に向けられたものか」ということです。そして何よりも留意すべき点は、われわれのフレームワークはまだ検証を待つ仮説であり、確実な投資シグナルというよりは、今後のリサーチの方向性を示すものだということです。
まとめ
AIが企業を統合・拡大させるのか、それとも細分化させるのか、の答えは、まず「拡大(bigger)」という言葉が何を意味するのかによります。ここでの「拡大」とは、事業領域の拡大、すなわち「企業が自社で行う業務が増えること」を意味しており、必ずしも「従業員数が増えること」を意味するわけではありません。この定義に基づくと、AIは企業を統合・拡大させることもできれば、細分化させることもできます。そして、どちらの方向へ傾くかを決定づける特徴は、すでに測定可能です。すなわち、「特定の取引先専用の投資の大きさ(特注性)」「組織調整の難易度」「データの蓄積量」、そして「法環境(AI記録の証拠能力)」の4つです。企業は、自社の従業員数を削減しながらでも、サプライチェーンを統合したり、関連する専門分野へと事業を拡大したりすることができます。したがって、投資家が注目すべき指標は、従業員数の増減ではなく、垂直的および水平的な事業統合の度合いなのです。
マクロ経済全体におけるAIによる生産性向上に関する議論も重要ですが、統計データに表れるまでには時間がかかります。一方で、「企業の境界線(内製と外注の線引き)」を巡る変化は、それよりもずっと早く進みます。先行企業が、後発企業を大きく引き離していく「独自のデータ優位性が雪だるま式に自らを強化し続ける、データ蓄積の好循環」こそが、マクロデータが追いつくよりも先に、セクター全体に格差を生み出す可能性が最も高い力学となると思われます。正確なタイミングの予測は困難ですが、その兆候は、M&Aの案件フロー、政府のセグメントデータ、そして「内製か外注か(make-versus-buy)」の比率といった、垂直統合を示す指標に表れ始めるはずです。ただし、以下の3つの事象が起きた場合、前提条件は崩れることになります。
1.裁判所がAI生成の証拠を拒否した場合:これにより、「細分化(外注化)」の動きは失速します。
2.反トラスト法(独占禁止法)の規制が、データ主導の統合を標的とした場合:これにより、「統合・拡大」の動きは失速します。
3.データ共有ルールが導入された場合:オープンバンキングのような義務付けや、EUのデータ法などが導入されると、遅れをとっている企業に不足しているデータが与えられ、先行企業に追いつくことができます。その結果、リーダーとそれ以外の企業との間の格差が埋まってしまうことになります。
本レポートで提示したわれわれのフレームワークは、「どの産業が統合・拡大に向かい、どの産業が細分化に向かうのか、そしてそれはどれくらいのスピードで進むのか」という問いに対し、株式市場がそれに気づくよりも早く、答えを導き出すための方法を提供するものです。
Note: Additional reading - Companion macro assessment: Gregory Bond, “The Productivity Paradox: When Will AI Deliver?,” Man Group, February 2026. On the AI infrastructure and valuation cycle, see also “The AI Bubble: Hidden Risks and Opportunities,” Man Group/Oxford Man Institute.
Bibliography
1. Bond, G. (2026). “Artificial Intelligence and the Boundary of the Firm: A Coasean Analysis." Man Gro up working paper.
2. Coase, R.H. (1937). “The Nature of the Firm.” Economica, 4(16), 386–405
3. Williamson, O.E. (1985). The Economic Institutions of Capitalism. New York: Free Press.
4. Shumailov, I., Shumaylov, Z., Zhao, Y., Papernot, N., Anderson, R., & Gal, Y. (2024). "AI Models Collapse When Trained on Recursively Generated Data." Nature, 631, 755–759
For more information on some of the key terms mentioned in this article, our Glossary may be found here: man.com/glossary
Important Information
This information is communicated and/or distributed by the relevant Man entity identified below (collectively the "Company") subject to the following conditions and restriction in their respective jurisdictions.
Opinions expressed are those of the author and may not be shared by all personnel of Man Group plc (‘Man’). These opinions are subject to change without notice, are for information purposes only and do not constitute an offer or invitation to make an investment in any financial instrument or in any product to which the Company and/or its affiliates provides investment advisory or any other financial services. Any organisations, financial instrument or products described in this material are mentioned for reference purposes only which should not be considered a recommendation for their purchase or sale. Neither the Company nor the authors shall be liable to any person for any action taken on the basis of the information provided. Some statements contained in this material concerning goals, strategies, outlook or other non-historical matters may be forward-looking statements and are based on current indicators and expectations. These forward-looking statements speak only as of the date on which they are made, and the Company undertakes no obligation to update or revise any forward-looking statements. These forward-looking statements are subject to risks and uncertainties that may cause actual results to differ materially from those contained in the statements. The Company and/or its affiliates may or may not have a position in any financial instrument mentioned and may or may not be actively trading in any such securities. Unless stated otherwise all information is provided by the Company. Past performance is not indicative of future results.
Unless stated otherwise this information is communicated by the relevant entity listed below.
Australia: To the extent this material is distributed in Australia it is communicated by Man Investments Australia Limited ABN 47 002 747 480 AFSL 240581, which is regulated by the Australian Securities & Investments Commission ('ASIC'). This information has been prepared without taking into account anyone’s objectives, financial situation or needs.
Austria/Germany/Liechtenstein: To the extent this material is distributed in Austria, Germany and/or Liechtenstein it is communicated by Man (Europe) AG, which is authorised and regulated by the Liechtenstein Financial Market Authority (FMA). Man (Europe) AG is registered in the Principality of Liechtenstein no. FL-0002.420.371-2. Man (Europe) AG is an associated participant in the investor compensation scheme, which is operated by the Deposit Guarantee and Investor Compensation Foundation PCC (FL-0002.039.614-1) and corresponds with EU law. Further information is available on the Foundation's website under www.eas-liechtenstein.li.
European Economic Area: Unless indicated otherwise this material is communicated in the European Economic Area by Man Asset Management (Ireland) Limited (‘MAMIL’) which is registered in Ireland under company number 250493 and has its registered office at 70 Sir John Rogerson's Quay, Grand Canal Dock, Dublin 2, Ireland. MAMIL is authorised and regulated by the Central Bank of Ireland under number C22513.
Hong Kong SAR: To the extent this material is distributed in Hong Kong SAR, this material is communicated by Man Investments (Hong Kong) Limited and has not been reviewed by the Securities and Futures Commission in Hong Kong.
Japan: To the extent this material is distributed in Japan it is communicated by Man Group Japan Limited, Financial Instruments Business Operator, Director of Kanto Local Finance Bureau (Financial instruments firms) No. 624 for the purpose of providing information on investment strategies, investment services, etc. provided by Man Group, and is not a disclosure document based on laws and regulations. This material can only be communicated only to professional investors (i.e. specific investors or institutional investors as defined under Financial Instruments Exchange Law) who may have sufficient knowledge and experience of related risks.
Switzerland: To the extent this material is made available in Switzerland the communicating entity is Man Investments AG, Huobstrasse 3, 8808 Pfäffikon SZ, Switzerland, which is regulated by the Swiss Financial Market Supervisory Authority (‘FINMA’).
United Kingdom: Unless indicated otherwise this material is communicated in the United Kingdom by Man Solutions Limited ('MSL') which is a private limited company registered in England and Wales under number 3385362. MSL is authorised and regulated by the UK Financial Conduct Authority (the 'FCA') under number 185637 and has its registered office at Riverbank House, 2 Swan Lane, London, EC4R 3AD, United Kingdom.
United States: To the extent this material is distributed in the United States, it is communicated and distributed by Man Investments, Inc. (‘Man Investments’). Man Investments is registered as a broker-dealer with the SEC and is a member of the Financial Industry Regulatory Authority (‘FINRA’). Man Investments is also a member of the Securities Investor Protection Corporation (‘SIPC’). Man Investments is a wholly owned subsidiary of Man Group plc. The registration and memberships described above in no way imply a certain level of skill or expertise or that the SEC, FINRA or the SIPC have endorsed Man Investments. Man Investments Inc, 1345 Avenue of the Americas, 21st Floor, New York, NY 10105.
This material is proprietary information and may not be reproduced or otherwise disseminated in whole or in part without prior written consent. Any data services and information available from public sources used in the creation of this material are believed to be reliable. However accuracy is not warranted or guaranteed. © Man 2026
MKT019834/NS/GL/W