両案の株価試算
オアシスは、売却と転用の各シナリオにおいて、生み出される価値が株価をどこまで押し上げるかを具体的に試算した。
オアシスによる算定株価(2026年5月1日の株価1,677円基準)
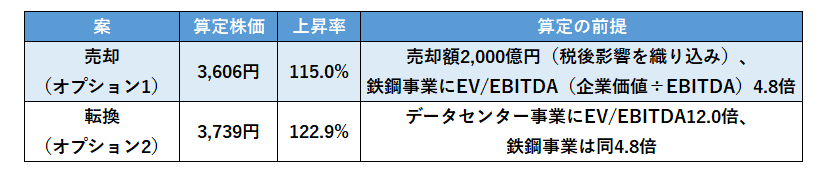
両案の差は133円(編集部算出)である。売却は売却額が、転換は事業価値が株価に反映される構造になっている。いずれも、前述の追加還元約600億円を前提とする。
東京製鐵は、売却後に需要が回復した場合、設備をすぐに作れず機会損失が大きいと説明している。田原工場は2025年秋に取引先であるトヨタ自動車の認証を受けているが、売上想定は未定とも述べている。これに対しオアシスは、田原・宇都宮の製品の国内需要が大きく伸びる環境にはないとする。競合の高炉メーカーも、電炉でのトヨタ向け供給に注力していると指摘する。
個人投資家として何を見るべきか
① 出口の選択と資金の使途はセットで評価される
算定株価は、売却案が3,606円、転換案が3,739円で、差は133円にとどまる。両案とも、追加還元約600億円を前提としている。設備の出口そのものより、回収資金を株主に還元するかどうかが株価の試算を左右する。設備を売却・転用する銘柄では、資金の使途が数値で示されているかを確認したい。
② 稼働率が低い会社は、現金が滞留していないかを見る
現預金約635億円に対し、設備投資は足元で年間30億〜50億円程度である。売却資金が入る前から、自己株取得余力は約594億円、追加借入余力は約790億円とされる。稼働率が同業より低い銘柄では、現預金が設備投資規模に対して厚すぎないかを確認したい。
③ 還元の「形」が株主へのメッセージになる
減配(影響額約10億円)と新規の自己株取得27億円を同時に公表し、その理由の説明はなかったとオアシスは指摘する。配当性向が上場企業平均を継続的に下回っていないかに加え、増配か自己株取得かの組み合わせと、変更理由の説明の有無まで確認したい。
稼働率の低い電炉設備に対し、高炉メーカーの電炉投資という買い手側の動きと、工場跡地のデータセンター転用という他業界の需要が重なる。東京製鐵の設備はその両方の接点にある。しかし、たとえ設備の出口が決まっても、回収資金の行き先が示されなければ、株主に届く価値は定まらない。「資金がどう回収され、どう還元されるか」をワンセットで捉える視点が欠かせない。


 人気の特集・連載