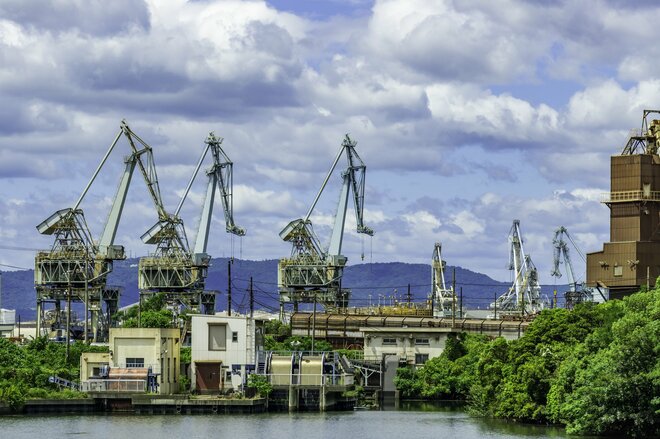

自身の保有銘柄の「使われていない工場や設備」がもし時価総額を超える価値を秘めているとしたら、どう評価すべきだろうか。稼働率の低い設備の「出口」と、そこから生じる資金の行き先に着目することは銘柄の隠れた資産価値を見極める手掛かりとなる。アクティビストのオアシス・マネジメントは東京製鐵に対する2026年5月の提言で、田原工場(愛知県)の想定売却額を少なくとも2,000億円と試算した。これは2026年3月末の時価総額1,659億円を上回る。設備の売却やデータセンターへの転用といった出口戦略と、回収した資金を株主還元に振り向けるかどうかが保有銘柄の資産を見直すヒントになる。
2,000億円の想定売却額と115〜123%の上昇余地が意味する「資産価値の再評価」
オアシスは2026年5月19日、2026年定時株主総会で東京製鐵・奈良暢明社長の再任と津田聰一朗氏の取締役選任に反対するよう株主に要請した。あわせて、保有資産の活用を軸とする提言を公表している。保有比率は約8.7%と公表されており、資料では自己株式控除後の議決権比率を9.3%と推定している。もっとも資料冒頭に公正中立な見解ではないと明記されているとおり、提言はアクティビスト側の立場に基づく主張である点には留意したい。その前提を踏まえつつ、2026年5月時点の提言を題材に、資産の再評価から株価の上昇余地を見極める手がかりを探る。
提言は3本柱からなる。①余剰設備の売却またはデータセンターへの転換、②ROE(自己資本利益率)目標の設定と株主還元、③取締役報酬の業績連動強化と特別顧問制度の廃止である。オアシスは、東京製鐵がこれらを実行すればROEは2.9%から約8%、PBR(株価純資産倍率)は0.5倍から1.4倍となり、株価の上昇余地は115〜123%と試算する。提言の中核は①であり、②と③はその回収資金の使途や監督体制を扱う位置づけにある。



 人気の特集・連載